
外貨建てで輸出入を行う企業にとって、契約から決済までの間に動く為替相場は、利益をそのまま左右する要因です。財務省の統計では、日本の輸出の65.3%、輸入の75.3%が外貨建てで取引されています。さらに2026年9月には、日本銀行が政策金利を1.25%程度へ、米連邦準備制度理事会(FRB)が3.75〜4.00%へと、日米がそろって利上げに踏み切りました。為替予約とは、将来の外貨の受け渡しに使う為替レートを今の時点で確定させる取引であり、金利と相場の前提が変わる局面ほど、その仕組みを正しく理解しておく必要があります。
本記事では、為替予約の基本的な仕組みから、予約レートの決まり方、輸出・輸入での使い分け、メリット・デメリット、会計処理の基本までを整理します。あわせて、貿易取引通貨の構成や企業の想定為替レートなど最新の公表データをもとに、為替予約が必要とされる理由を解説します。
為替予約とは?基本の仕組みと直物取引との違い
まず、為替予約の定義と取り決める項目を確認し、その場で外貨を交換する直物取引との違い、予約レートの計算の仕組みを順に解説します。
こちらの記事もご確認ください。
為替予約の定義と取り決める4つの項目
為替予約(先物為替予約)とは、将来の特定日または特定期間を受渡日として、外国通貨と日本円を交換する条件をあらかじめ銀行と約定する取引です。予約時に取り決める項目は、通貨の種類、金額、適用する為替相場、受渡日(または受渡期間)の4つです。
- 通貨の種類:米ドル、ユーロ、人民元など、取引契約で使う通貨
- 金額:受け取る、または支払う外貨の額
- 為替相場:受渡時に適用する予約レート
- 受渡日:予約を実行する日、または実行できる期間
この4項目が約定の時点で固定されるため、受渡日に相場がどちらへ動いていても、企業は約定したレートで外貨を交換します。その結果、将来受け取る、または支払う円貨額が契約時点で確定します。なお、為替予約は銀行にとって与信取引にあたるため、取引を始める際には銀行所定の審査を受ける必要があります。
直物(スポット)取引との違い
直物取引(スポット取引)とは、取引を約定した時点の相場で外貨を交換し、原則として2営業日後に受け渡す取引です。輸出代金を受け取った日にその日の相場で円に換える、という処理は直物取引にあたります。
両者の違いは、適用レートが決まるタイミングにあります。直物取引では、決済の当日まで円貨額が確定しません。為替予約では、受渡日より前の約定日に円貨額が確定します。契約から決済までの期間が長い取引ほど、直物取引では相場変動の影響を受ける期間が長くなるという因果関係があります。
また、銀行が企業に適用する予約相場は、実勢相場を基準に、予約対象の通貨間の直先スプレッド(スワップレート)などを加減した電信売相場(TTS)または電信買相場(TTB)です。そのため、為替予約を理解するには、TTSとTTBの違いを押さえておく必要があります。
こちらの記事もご確認ください。
予約レートの決まり方:日米金利差とフォワードポイント
予約レート(先物レート)は、直物レートに2通貨間の金利差を反映させて算出されます。直物レートと先物レートの差をフォワードポイント(直先スプレッド)と呼びます。金利の高い通貨は先物でディスカウント(直物より安い値)になり、金利の低い通貨はプレミアム(直物より高い値)になります。
理論上の先物レートは「直物レート×(1+円金利×期間)÷(1+ドル金利×期間)」で求められます。計算例として、直物レートを1ドル155円、円金利を1.25%、ドル金利を4.00%、期間を3か月(0.25年)と仮定します。この場合、155×(1+0.0125×0.25)÷(1+0.04×0.25)≒153.9円となり、3か月先のドルは直物より約1.1円安い水準になります。
この計算例は、日米の政策金利を市場金利の代わりに使った目安です。実際の予約レートは、銀行が市場金利や自行のスプレッドをもとに提示するため、上記の数値とは一致しません。ただし、日米の金利差が大きいほど、ドルの先物ディスカウント幅が大きくなるという関係は、実際の予約レートにもあてはまります。
為替予約の使い方:輸出と輸入での使い分けと手続き
ここでは、輸出企業と輸入企業それぞれの為替予約の使い方、受渡日の指定方法、取引を始めるまでの手続きを解説します。
輸出予約(銀行の買予約)と輸入予約(銀行の売予約)
為替予約は、外貨を受け取る側か支払う側かによって2種類に分かれます。輸出企業が将来受け取る外貨代金を銀行に売る予約を「輸出予約」、輸入企業が将来支払う外貨を銀行から買う予約を「輸入予約」と呼びます。
銀行実務では、銀行側から見た売買の方向で呼ぶことが一般的です。輸出予約は銀行が外貨を買い取るため「買予約(Buying Contract)」、輸入予約は銀行が外貨を売り渡すため「売予約(Selling Contract)」となります。企業から見た方向と名称が逆になるため、銀行とのやり取りでは「輸出予約・輸入予約」で確認すると誤りを防げます。
輸出企業にとっての為替リスクは、決済時に円高が進み円貨の受取額が減ることです。輸入企業にとっての為替リスクは、決済時に円安が進み円貨の支払額が増えることです。為替予約は、この一方向の損失リスクを契約時点で取り除く目的で使われます。
受渡日の指定方法:確定日渡しと期間渡し
受渡日の指定方法には、大きく「確定日渡し」と「期間渡し」の2つがあります。確定日渡しは、予約の実行日を特定の1日に定める方法です。輸出荷為替手形の買取日や輸入ユーザンスの期日など、外貨の受払日があらかじめ確定している取引に使われます。
期間渡しは、決済時期を特定の日に確定できない場合や、着金の遅れ・前倒しが予想される場合に使われます。暦月の1日から月末までのいずれかの日に実行できる「暦月渡し」や、任意の期間を設定する「特定期間渡し」があります。期間渡しは、実行可能な期間中であれば、同じ方向の取引に限り複数回に分けて実行できる点が特徴です。
船積みの遅れや買い手の送金遅延は、貿易取引では起こり得る事象です。受渡日を短く固定しすぎると、予約の延長や解約が必要になる可能性が高まります。したがって、受渡方法は取引契約上の決済条件と実際の入出金の実績をもとに選ぶ必要があります。
為替予約を始めるまでの手続き
為替予約は、外国為替取引を行う取引銀行と約定します。前述のとおり為替予約は与信取引であるため、初回は取引約定書の締結と銀行所定の審査が必要です。審査の結果に応じて、予約できる金額の上限(極度額)が設定されます。
約定の方法は、銀行の窓口や電話での約定のほか、法人向けインターネットバンキングでの受付に対応する銀行もあります。インターネットでの受付では、約定後に企業自身が取引内容を確認する操作(コンファーム)を求められる例があります。
初めて為替予約を検討する場合は、取引銀行の外国為替担当窓口に、利用条件、最低取引金額、受渡方法の選択肢を確認することが実務の次の一手になります。貿易実務全般の相談先としては、ジェトロの貿易投資相談も利用できます。
為替予約のメリット・デメリットと会計処理
為替予約には採算を確定できる利点がある一方で、相場が有利に動いた場合の利益を放棄するという側面があります。ここでは両面と、会計処理の基本を整理します。
メリット:採算の確定と見積もりの安定
為替予約の最大のメリットは、契約時点で円貨の受取額・支払額が確定し、取引ごとの採算が決まることです。輸出価格の見積もりや仕入原価の計算を、決済時の相場に左右されずに行えます。
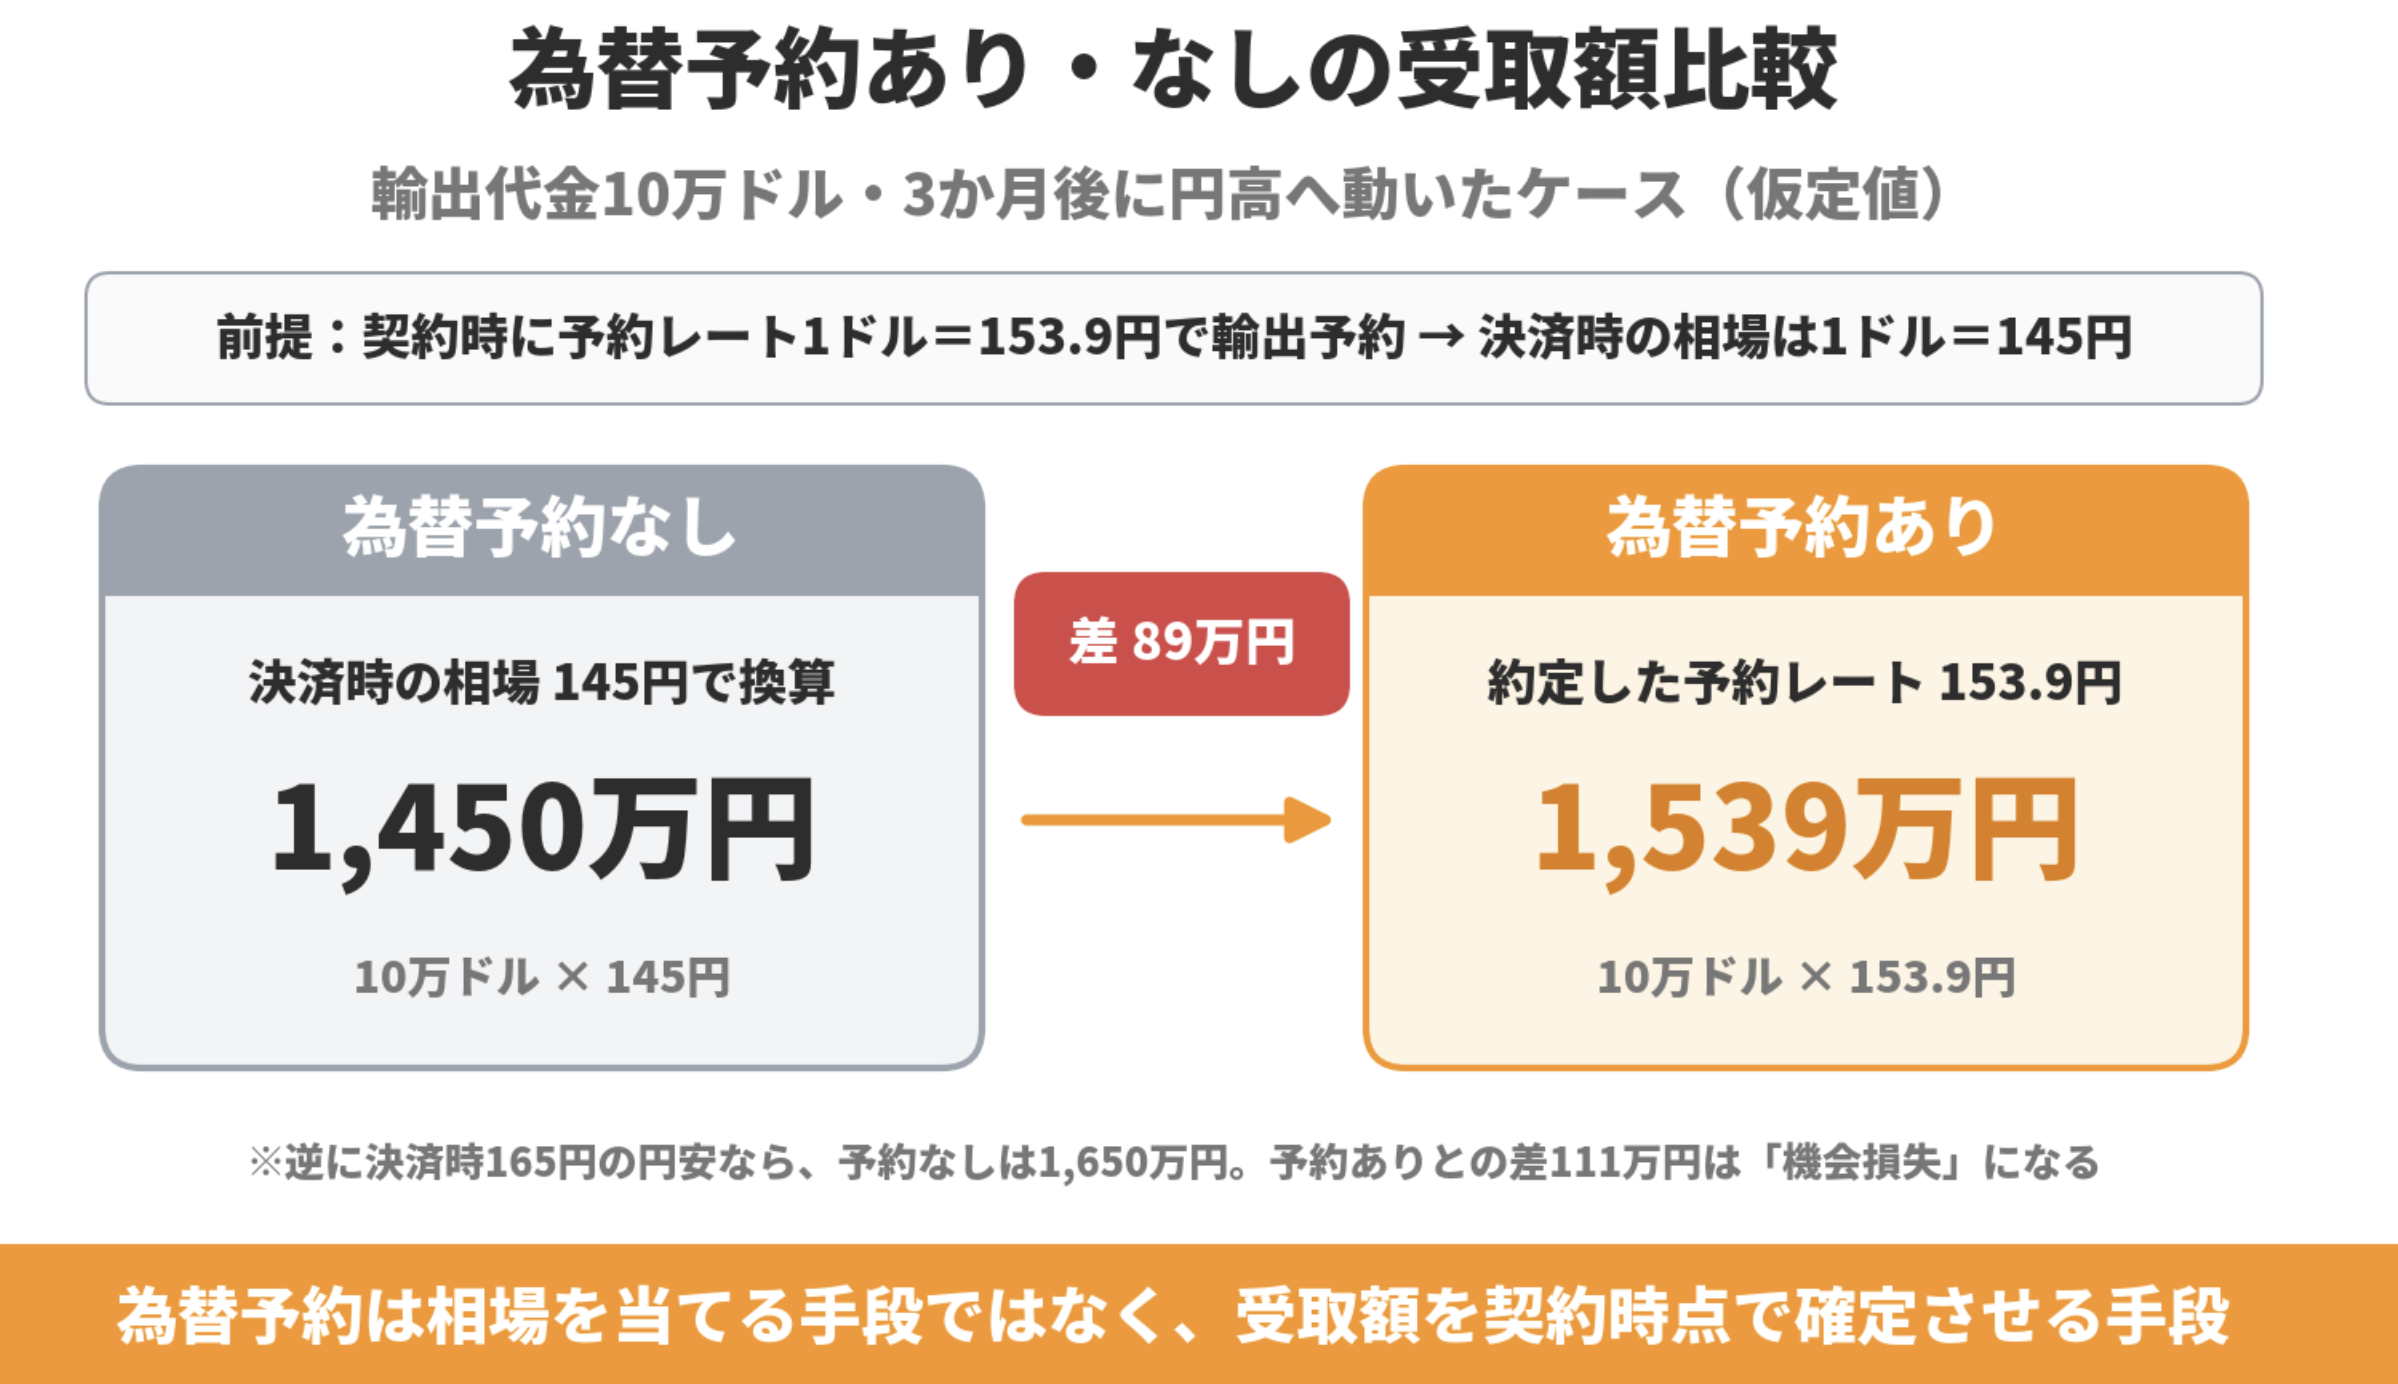
計算例として、輸出企業が3か月後に10万ドルを受け取る取引で、1ドル153.9円の輸出予約を行ったと仮定します。予約をしていれば、受取額は決済時の相場にかかわらず1,539万円です。決済時に1ドル145円の円高になった場合、予約なしでは受取額が1,450万円となり、予約の有無で89万円の差が生じます。
財務省の広報誌に掲載されたコラムでは、内閣府の試算として、為替レートの変化が製造業の企業収益に与える影響が低下していることが紹介されています。その要因の一つとして、海外生産体制の構築とともに、為替予約などのリスクヘッジ手法の発達が挙げられています。
デメリット:機会損失と、解約・延長時の清算コスト
為替予約のデメリットは、相場が有利な方向に動いても、その利益を受け取れないことです。先ほどの例で決済時に1ドル165円の円安になった場合、予約なしなら受取額は1,650万円となり、予約ありの1,539万円より111万円多くなります。この差額が機会損失です。
もう一つの注意点は、予約した取引そのものが取り消しや延期になった場合です。為替予約は原則として約定どおりに実行する契約であり、解約や変更を行うと、その時点で反対方向の予約を行った場合に生じる差損などを清算金として負担する旨を定めた銀行の規定があります。取引の確度が低い段階で全額を予約すると、清算コストが発生するリスクが高まります。
このため実務では、成約が確定した取引から順に予約する、見込み額の一部だけを予約するといった方法で、予約額と実際の取引額のずれを抑える運用が取られています。予約の繰上げや繰延べに対応できる範囲は銀行によって異なるため、約定前に確認が必要です。
為替予約の会計処理の基本(振当処理と独立処理)
為替予約を付した外貨建取引の会計処理には、「振当処理」と「独立処理」があります。企業会計基準委員会の実務指針(移管指針第2号)では、ヘッジ会計を適用する場合は金融商品会計基準のヘッジ会計が原則とされつつ、当分の間の特例として振当処理を選べることが示されています。
振当処理とは、為替予約で固定された円貨額で外貨建金銭債権債務を換算し、直物為替相場による換算額との差額を、予約の締結日から決済日までの期間にわたって配分する方法です。売掛金や買掛金を予約レートで計上できるため、処理が簡便になるという特徴があります。
独立処理は、外貨建取引と為替予約を別々の取引として扱い、為替予約はデリバティブ取引として時価で評価する方法です。どちらの処理を採用するかは、企業の会計方針やヘッジ会計の要件を満たすかどうかによって決まるため、顧問税理士や監査法人に確認したうえで選択する必要があります。
データで見る為替予約の必要性:2026年の取引通貨・想定レート・金利動向
ここでは、公表データをもとに、日本企業が為替変動にどの程度さらされているか、また足元の金利動向が為替予約にどう影響するかを確認します。
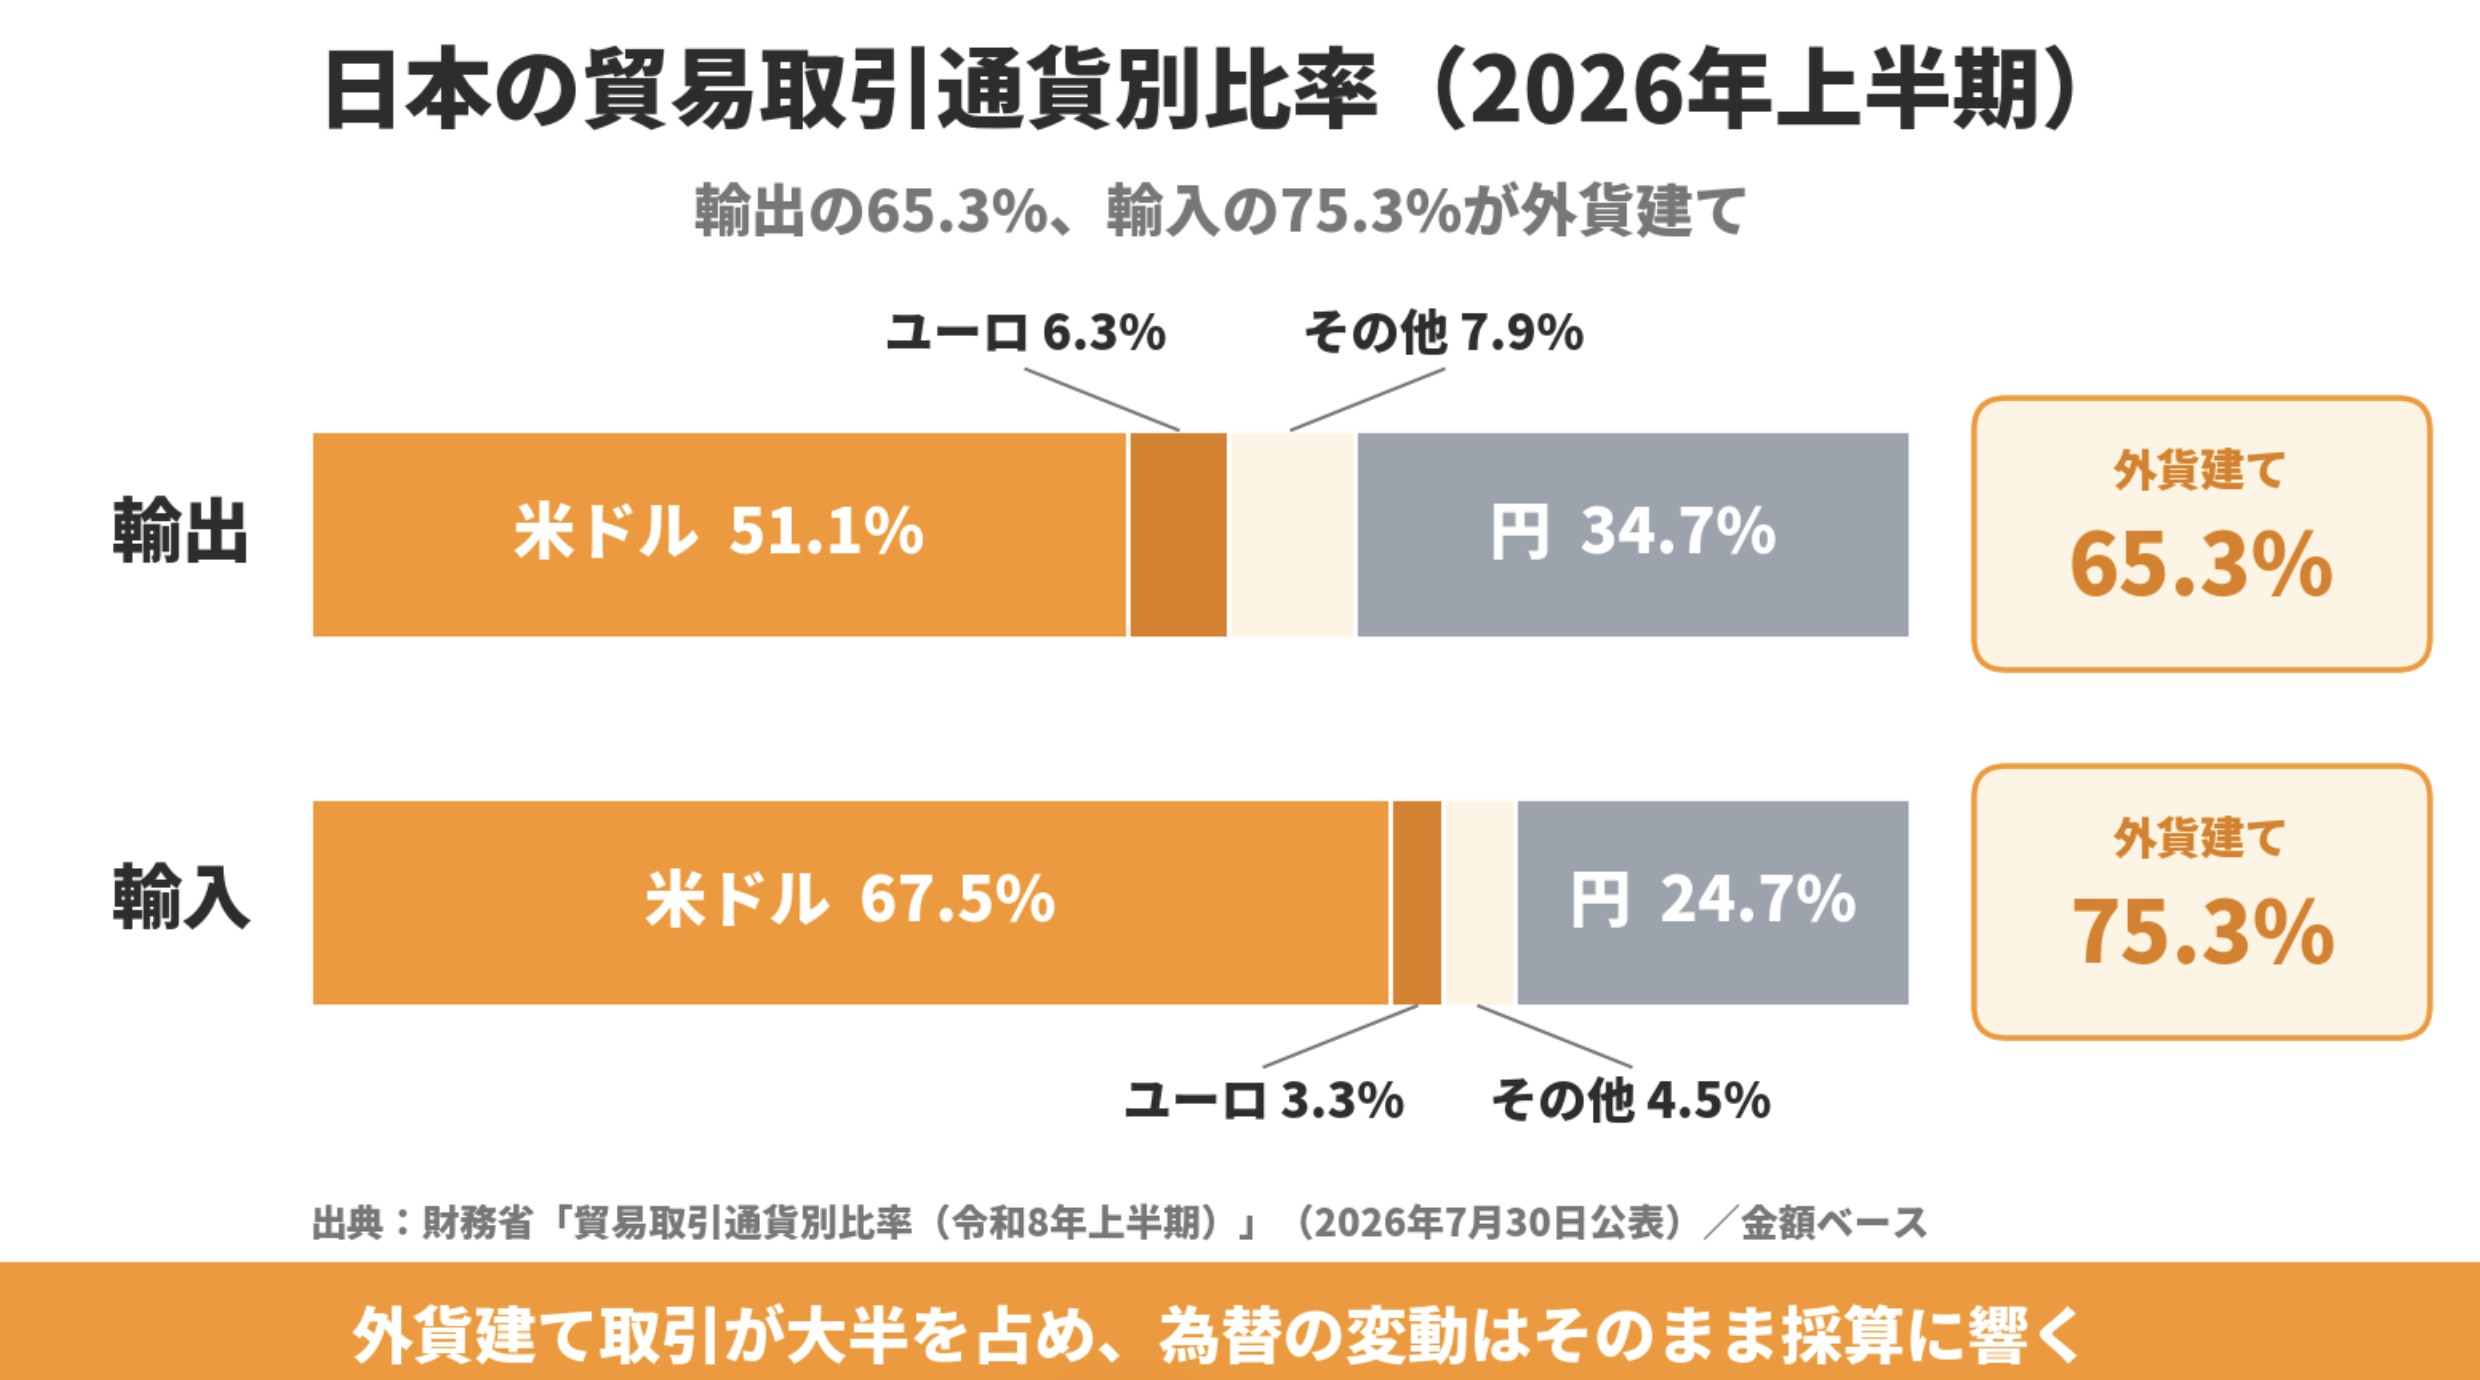
日本の輸出の65.3%、輸入の75.3%は外貨建て
財務省が2026年7月30日に公表した「貿易取引通貨別比率(令和8年上半期)」によると、世界向け輸出の通貨別比率は米ドル51.1%、円34.7%、ユーロ6.3%、人民元2.2%、豪ドル1.3%、その他4.4%でした。輸入は米ドル67.5%、円24.7%、ユーロ3.3%、人民元2.3%、タイ・バーツ0.7%、その他1.5%です。
円建て以外を合計すると、輸出の65.3%、輸入の75.3%が外貨建てで取引されているという事実が分かります。とくに輸入では、4分の3の取引で円安が支払額の増加に直結する構造です。
中小企業基盤整備機構の「中小企業の海外展開に関する調査(2024年)」では、海外展開の課題として「為替変動リスクがある」が32.9%にのぼり、「海外事業に対応できる人材がいない」と並んで最も多い回答でした。為替リスクへの対応は、中小企業にとっても海外取引の主要な課題になっています。
企業の想定為替レートと実勢レートの乖離
日本銀行の短観(2026年6月調査)によると、全規模・全産業の企業が事業計画の前提としている2026年度の想定為替レートは1ドル152.57円でした。3月調査の150.10円から円安方向へ修正されています。
一方、財務省の国際収支統計によると、2026年上半期(1〜6月)のドル・円相場の平均は158.24円で、前年同期の148.54円から約10円の円安となりました。企業の想定レートと実勢レートの間には約6円の乖離があるという事実が分かります。輸入企業にとっては想定を上回るコスト増、輸出企業にとっては想定外の差益となり、いずれの場合も計画値と実績の差が大きくなる結果をもたらします。
為替予約を使えば、事業計画で置いた想定レートに近い水準で予約を行い、計画と実績の差を縮めることができます。想定レートと実勢レートの乖離が大きい局面ほど、取引ごとに採算を確定させる意味は大きくなります。
日銀・FRBの利上げが予約レートに与える影響
日本銀行は2026年9月18日の金融政策決定会合で、無担保コールレート(オーバーナイト物)の誘導目標を1.25%程度へ引き上げることを賛成7・反対2で決定し、9月24日から適用しました。FRBも9月16日にフェデラルファンド金利の誘導目標を3.75〜4.00%へ引き上げ、9月17日から適用しています。
日米がともに0.25%ポイントずつ利上げしたため、政策金利の差(米国の上限4.00%と日本の1.25%の差)は2.75%ポイントで変わっていません。予約レートのドルのディスカウント幅は金利差に連動するため、今回の同時利上げだけでは、予約レートの水準に大きな変化は生じない計算になります。
ただし、日銀は公表文で、今後も経済・物価情勢に応じて政策金利を引き上げていく方針を示しています。今後日本の利上げが米国より速く進めば金利差は縮小し、ドルのディスカウント幅が縮みます。この場合、輸出予約で受け取るレートは有利に、輸入予約で支払うレートは不利になります。日米の金融政策の発表は、予約のタイミングを判断する材料になります。
まとめ
為替予約とは、通貨・金額・為替相場・受渡日の4項目をあらかじめ銀行と約定し、将来の外貨の受け渡しに使うレートを確定させる取引です。予約レートは直物レートに日米の金利差を反映して決まり、金利の高いドルは先物でディスカウントになります。輸出企業は輸出予約で円高による受取額の減少を、輸入企業は輸入予約で円安による支払額の増加を、それぞれ契約時点で防ぐことができます。
一方で、為替予約は相場が有利に動いた場合の利益を放棄する取引であり、取引が取り消された場合には清算コストが発生します。受渡日の指定方法や予約する金額の割合は、取引の確度と決済条件をもとに決めることが重要です。会計処理についても、振当処理と独立処理のどちらを採るかを事前に確認しておく必要があります。
日本の輸出の65.3%、輸入の75.3%が外貨建てで行われ、企業の想定レートと実勢レートの乖離も続いています。日米の利上げによって金利と相場の前提が変わりつつある今こそ、自社の外貨建て取引の金額と決済時期を洗い出し、取引銀行に為替予約の利用条件を相談することから始めてください。