
海外への販売を考え始めたものの、「自社で輸出できるのか、誰かに頼むべきか」で迷っている中小メーカーの経営者・担当者の方は多いのではないでしょうか。
輸出代行とは、通関申告・輸送手配・書類作成などの輸出実務を外部の事業者に任せる仕組みで、頼める範囲は依頼先によって大きく異なります。
本記事では、特定の事業者の紹介ではなく、頼める範囲によって輸出代行を4タイプに分け、自社でやる場合との比較、選び方のチェックリスト、費用の決まり方を、税関・国税庁・経済産業省などの公開情報に基づいて整理します。
輸出代行とは?3行で押さえる定義と前提
輸出代行の意味は、依頼先によって指す範囲が異なります。まず3行で定義を押さえ、代行を使っても変わらない前提を確認します。
輸出代行とは、輸出に伴う実務を外部の事業者に任せることです。任せる実務は、通関申告、輸送手配、書類作成、さらに販路開拓まで、依頼先によって幅があります。ただし、この定義は本記事の整理であり、税関などの公的機関が示す定義ではありません。
輸出申告は、自社でも代行でも行える
税関のカスタムスアンサーによると、輸出の輸出申告は貨物の輸出者が行うのが原則です。輸出者から委任を受けて、通関業者が代理申告することもできます。つまり、通関申告を外部に任せるかどうかは、輸出者が選べます。
ジェトロの貿易投資Q&Aによると、通関業者は原則として依頼者の名で通関業務を行い、自己の名で行うことはできません。通関業者に任せる場合も、申告上の輸出者は依頼者本人です。委任状の様式に特に指定はなく、通常は通関業者が自社の書式を定めています。
通関申告の代行には、許可が必要
他人の依頼を受けて輸出申告を代行する通関業を営むには、財務大臣の許可が必要です。
税関は、許可を受けた通関業者一覧を公開しています。依頼先が通関申告を担当する場合は、この一覧で許可の有無を確認できます。
税関によると、輸出申告書には仕入書などの必要書類を添付して提出し、輸出の許可は原則として貨物を保税地域に搬入した後に行われます。申告の準備から許可までの一連の流れを、誰が担当するのかを、依頼前に整理しておく必要があります。
輸出代行は頼める範囲で4タイプに分けられる
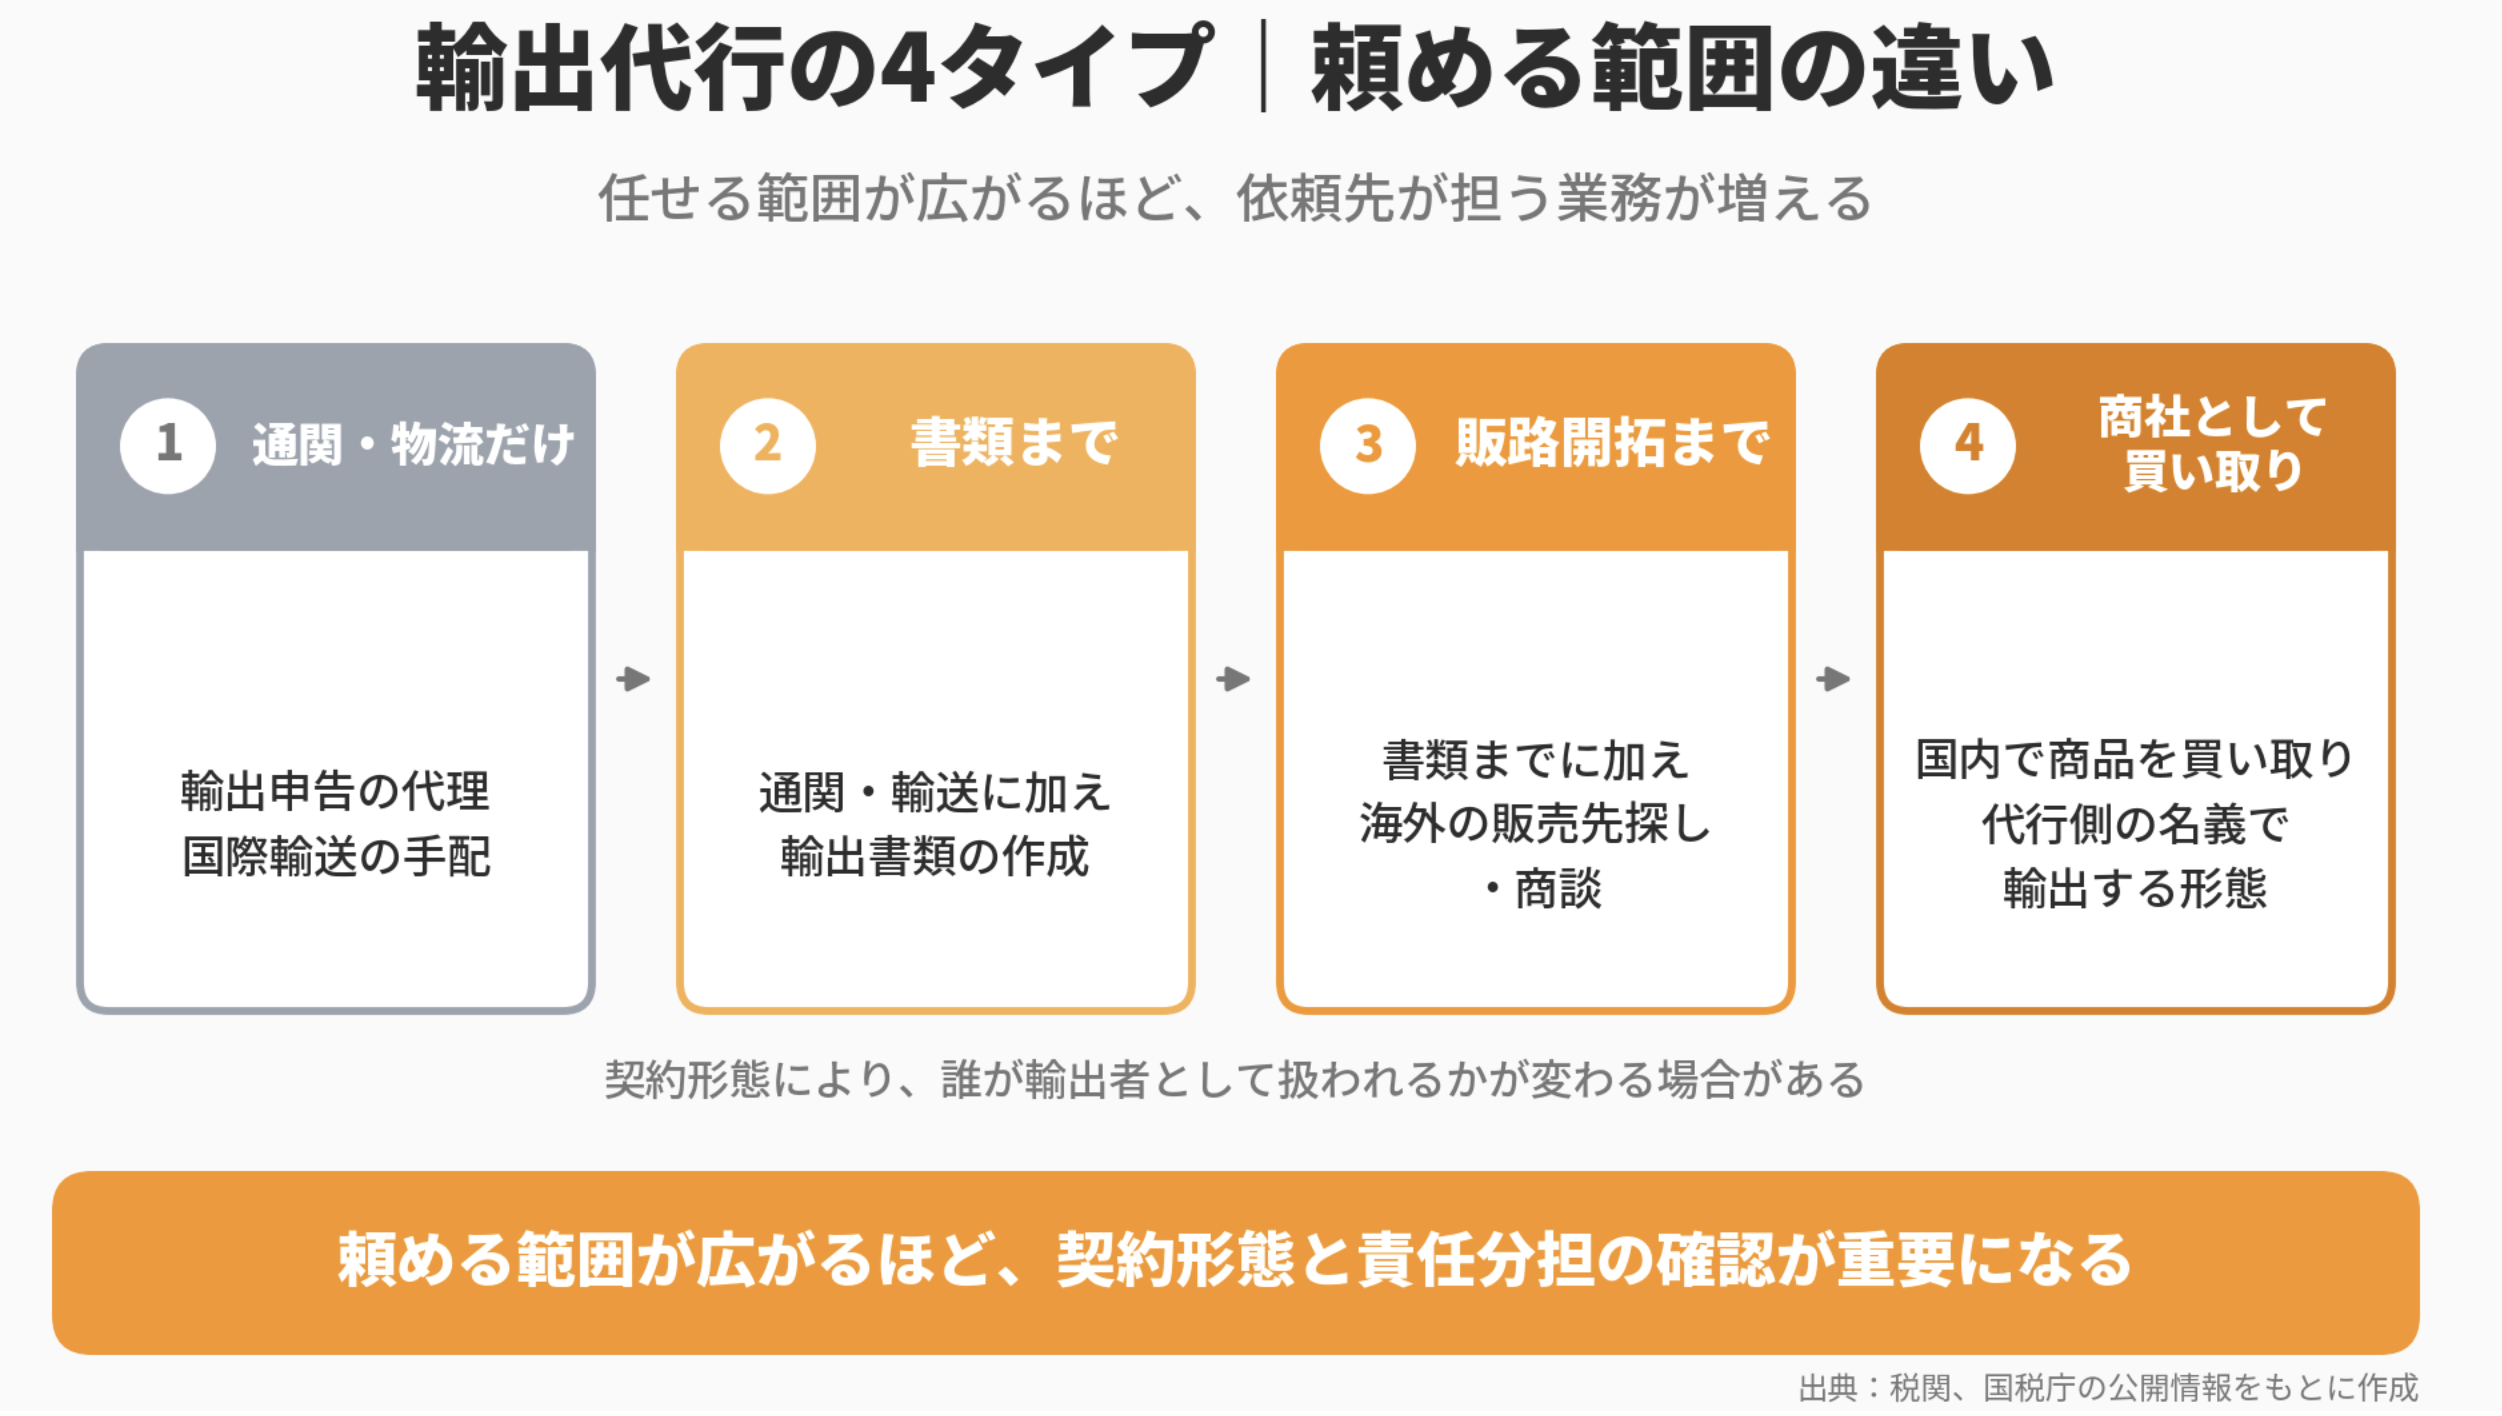
輸出代行は、頼める範囲によって4つのタイプに分けると整理しやすくなります。依頼先を比べる前に、どこまでを任せたいかを決めることが、判断の起点です。
タイプ1・2:通関・物流だけ、書類作成まで
タイプ1は、通関申告と国際輸送の手配を任せる形です。通関申告は許可を受けた通関業者が担い、輸送の手配は貨物の運送を取り扱う事業者が担います。
フォワーダーの役割や選び方については、こちらの記事で解説しています。
タイプ2は、タイプ1に加えて、輸出書類の作成まで任せる形です。通関業法では、通関書類を作成することも通関業務に含まれています。輸出書類の作成を依頼する場合は、仕入書やパッキングリストの内容の確認を、誰が行うのかも決めておく必要があります。
この2つのタイプでは、販売先の探索、売買契約、代金の回収は、自社が引き続き行います。すでに海外の販売先が決まっていて、実務だけを外部に任せたい場合に、検討しやすい形です。
タイプ3:販路開拓まで
タイプ3は、書類までの業務に加えて、海外の販売先探しや商談まで任せる形です。海外に販売先を持たない企業が、輸出実務と販路づくりを同時に進めたいときに、検討対象になります。
販路開拓を含む場合は、成果の定義、商談の進め方、売買契約の当事者を誰にするかが、依頼先ごとに異なります。契約を結ぶ前に、海外の販売先との売買契約の当事者が、自社になるのか、依頼先になるのかを確認してください。
タイプ4:商社として買い取り
タイプ4は、代行側が自社から商品を国内で買い取り、自らの名義で輸出する形態です。自社から見ると、輸出ではなく、国内の取引として完結する契約になる場合があります。
買い取りを伴う契約では、誰が輸出者として扱われるかで消費税の取扱いが変わるため、契約前の確認が欠かせません。
国税庁の質疑応答事例は、輸出申告書に名義だけを貸す取引について、次の措置を条件に、実際の輸出者が輸出免税の適用を受けられるとしています。実際の輸出者が輸出申告書等の原本を保存し、名義を貸した事業者へ「消費税輸出免税不適用連絡一覧表」などを交付する措置です。名義貸しに係る手数料は、輸出免税の対象にできません。
買い取りか、名義貸しかによって課税関係が変わるため、契約を結ぶ前に、税務署または税理士へ確認してください。
自社で輸出する場合と輸出代行に頼む場合の比較
自社で輸出するか、輸出代行に頼むかは、社内の体制と輸出の頻度で判断が分かれます。このセクションでは、自社で行う場合に必要な対応と、代行を使う場合に変わること・変わらないことを整理します。
自社で輸出する場合に必要な対応
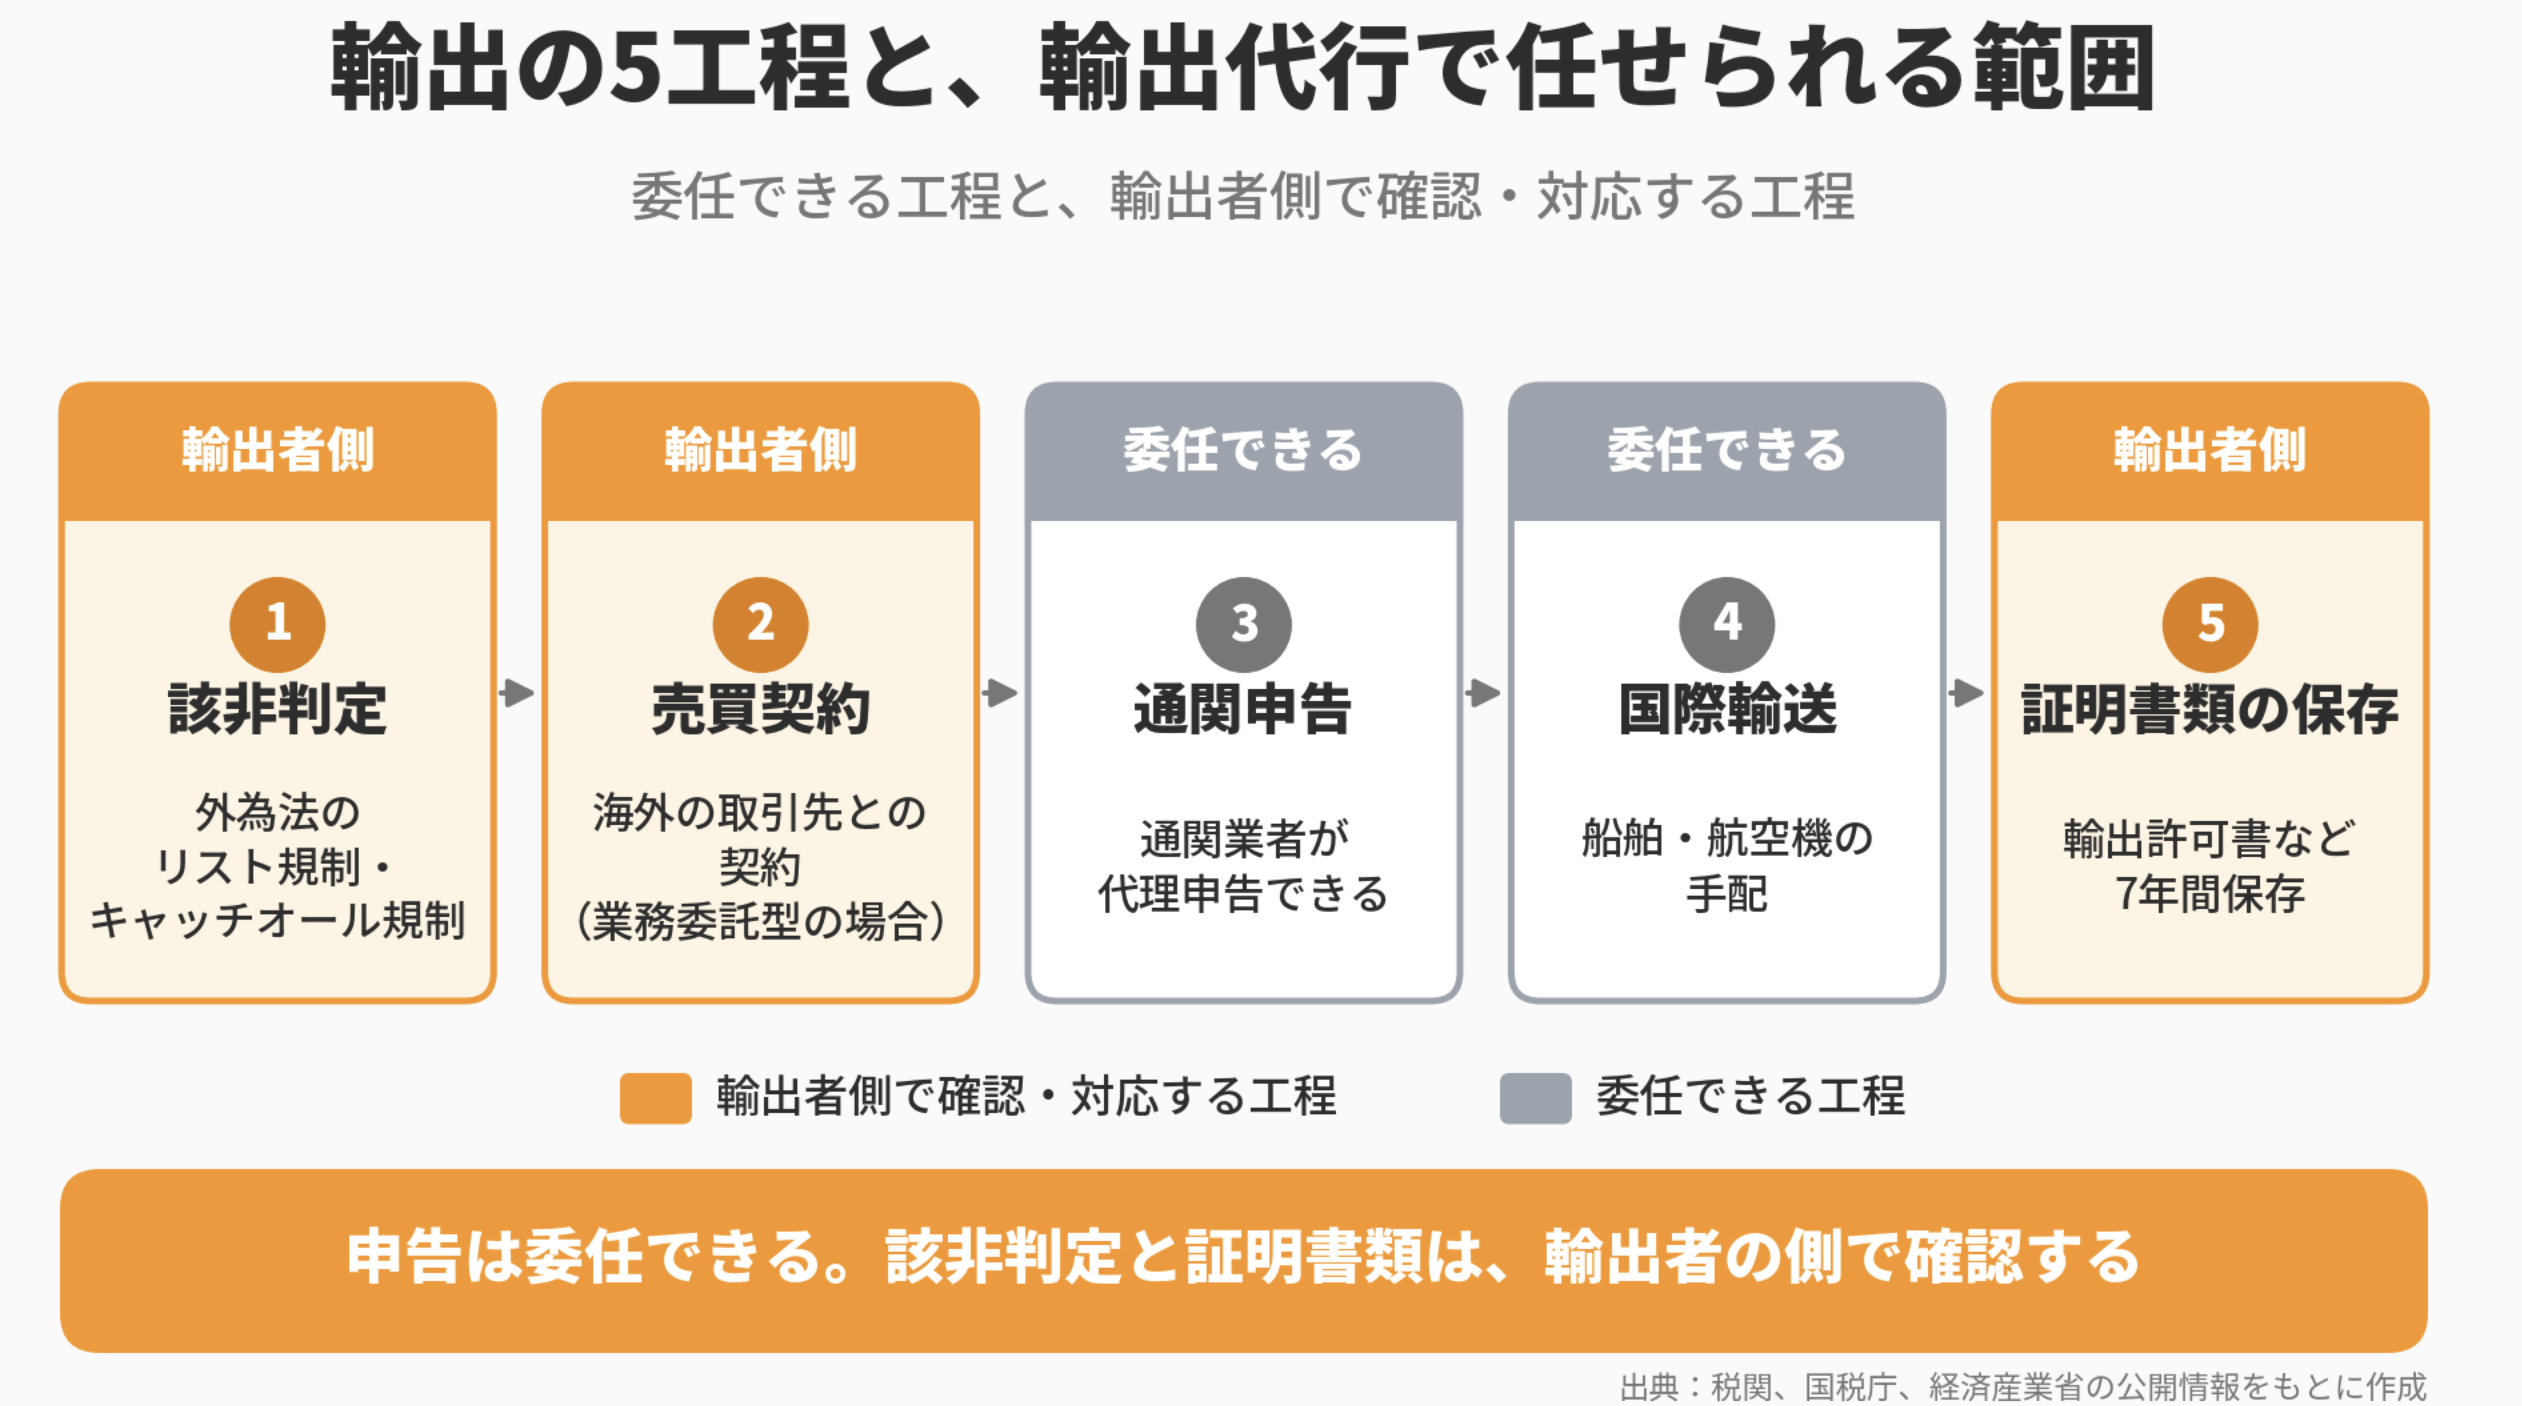
自社で輸出する場合は、該非判定、売買契約、輸出申告、輸送の手配、輸出書類の作成、証明書類の保存を、社内で担当する必要があります。輸出申告は、税関によると輸出者が自ら行うことができます。
外為法に基づく安全保障貿易管理には、リスト規制とキャッチオール規制があります。経済産業省の資料によると、リスト規制は、輸出貿易管理令別表第1の品目名と貨物等省令の仕様の両方に該当するかを確認する「該非判定」で判断します。キャッチオール規制は、リスト規制に該当しない貨物でも、用途や需要者に着目して、大量破壊兵器などの開発に用いられるおそれがある場合に、経済産業大臣の許可を必要とする制度です。
消費税については、国税庁のタックスアンサーによると、課税事業者が国内からの輸出として行う資産の譲渡は免税になります。免税の適用を受けるには、輸出許可書などの証明書類を、7年間保存する必要があります。
輸出代行に頼む場合に変わること・変わらないこと
頼む場合に変わるのは、通関申告や輸送手配などの実務を担う人が、社内から依頼先に移る点です。通関業者が代理申告する場合も、通関業者は依頼者の名で申告するため、申告上の輸出者は依頼者本人のままです。
変わらないのは、外為法に基づく輸出規制の確認と、輸出免税に必要な証明書類の保存です。経済産業省の資料によると、業として輸出を行う者は、輸出者等遵守基準に従って適切に輸出する必要があります(外為法第55条の10第4項)。
品目の仕様や用途・需要者の情報は、輸出者が把握している情報です。依頼先に正確な情報を伝えることが、代行を使う場合の前提になります。
自社でやるか、頼むかを決める4つの確認点
判断の軸は、次の4点です。4つの確認点に答えを出すと、タイプ1〜4のどれを検討するかが絞られます。
- 輸出の頻度と件数(継続的に行うのか、単発なのか)
- 社内に、輸出実務を担当できる人員がいるか
- 対象の品目が、外為法の規制に該当する可能性があるか
- 海外の販売先が、すでに決まっているか
海外の販売先が決まっていない場合は、タイプ3以降の、販路開拓を含む代行が検討対象に入ります。社内に担当者がいない場合は、タイプ1・2で実務だけを任せる選択もあります。
自社で進める場合の輸出の流れと基礎知識については、こちらの記事で解説しています。
輸出代行業者の選び方チェックリスト
輸出代行の依頼先は、許可と名義、業務範囲と責任分担、契約条件の3点で確認すると、比較しやすくなります。このセクションでは、確認項目をチェックリストとして整理します。
許可と名義の確認
通関申告を依頼先が担当する場合は、通関業の許可を受けた事業者かどうかを、税関の通関業者一覧で確認します。許可の有無は、依頼先を選ぶ最初の確認点です。
次に、輸出申告上の輸出者(名義)が誰になるかを確認します。通関業者に任せる場合は依頼者の名で申告されますが、買い取りや名義貸しを伴う契約では、輸出者が変わる場合があります。
業務範囲と責任分担の確認
依頼先が担う業務と、自社に残る業務を、書面で整理します。特に、該非判定と用途・需要者の確認を、誰が担当するのかは、依頼前に決めておく必要があります。
販路開拓を含む場合は、売買契約の当事者と、成果の考え方を確認します。輸送中の事故や遅延が生じた場合の責任の分担も、契約に記載があるかを確認してください。
チェックリスト(一覧)
確認項目を、次の一覧にまとめます。
- 通関業の許可を受けた事業者が、輸出申告を担当するか(税関の通関業者一覧で確認)
- 輸出申告上の輸出者(名義)が、誰になるか
- 輸出許可書などの証明書類の原本または写しを、受け取れるか
- 該非判定と用途・需要者の確認を、誰が担当するか
- 依頼する業務の範囲と、自社に残る業務が、書面で整理されているか
- 契約形態(業務委託か、買い取りか)と、契約の当事者が明確か
- 見積書に含まれる費用と含まれない費用、契約期間と解約条件が、明記されているか
確認した内容は、契約書または発注書に書面で残します。口頭の取り決めだけでは、証明書類の受け渡しや費用の範囲で、後から認識の違いが生じるおそれがあります。
輸出代行の費用の決まり方
輸出代行の費用は、依頼する範囲と契約形態によって構成が変わります。具体的な金額は依頼先ごとに異なるため、本記事では掲載せず、費用の決まり方と見積もりで確認する点を整理します。
通関業者の料金は、各社が定める
日本関税協会の資料によると、2017年10月に施行された通関業法の改正により、通関業務の料金は自由化されました。通関業者は、営業所に料金の額を掲示する必要があります(通関業法第18条)。インターネット上で掲示する方法も、認められています。
通関業者は料金の額を掲示する必要があり、掲示には割増・割引や実費の別途請求の有無も記載する必要があります。
税関の通達によると、貨物の特性や取扱規模などで割増・割引が生じる場合は、その適用がある旨を記載します。料金に含まれない実費を別途請求する場合も、その旨を記載します。
依頼する範囲が広いほど、費用の構成要素が増える
通関と物流だけを任せる場合は、通関業者の料金に、運賃などの実費が加わる形が基本です。書類作成や販路開拓まで含める場合は、そのための手数料や、契約形態に応じた費用が加わる場合があります。
買い取りの形態では、費用が手数料としてではなく、買い取り価格に反映される契約もあります。この場合、見積もりの形が他のタイプと異なるため、同じ基準で比べるには、最終的に自社の手元に残る金額で比較する必要があります。
見積もりで確認する項目
見積もりを取るときは、見積書に含まれる業務の範囲を、まず確認します。次に、追加費用が発生する条件を確認します。たとえば、貨物の保管や検査への対応で、追加の費用が発生する場合があります。
契約期間と解約の条件も、見積もりの段階で確認しておく項目です。複数の依頼先を比べる場合は、同じ条件(品目、数量、輸出先、依頼する業務の範囲)を伝えたうえで、見積もりを取ると、比較しやすくなります。
まとめ
輸出代行とは、通関申告・輸送手配・書類作成などの輸出実務を、外部の事業者に任せることです。頼める範囲によって、通関・物流だけ、書類まで、販路開拓まで、商社として買い取りの4タイプに分けられます。
輸出代行は、自社で何をやり、何を任せるかを決めたうえで、頼める範囲・責任分担・費用の構成を確認して選ぶことが重要です。
輸出申告は自社でも行えること、通関申告の代行には許可が必要なこと、買い取りや名義貸しでは輸出者の確認が必要なことを、押さえておく必要があります。代行を使っても、外為法に基づく輸出規制の確認と、輸出免税に必要な証明書類の保存は、輸出者の側で確認すべき事項として残ります。
ただし、輸出代行の契約形態や税務上の取扱いは、個別の事情によって判断が分かれます。具体的に進める前に、通関業者や税理士、支援窓口に相談することをおすすめします。