
輸入取引の経理処理において、輸入消費税をどの勘定科目で仕訳すればよいか判断に迷う担当者は少なくありません。関税とまとめて仕入原価に計上してしまったり、誤って租税公課で処理してしまうと、消費税の仕入税額控除が正しく受けられなくなる可能性があります。
本記事では、輸入消費税を「仮払消費税」として処理すべき理由、関税との会計処理の違い、税抜経理・税込経理それぞれの具体的な仕訳例、そして仕入税額控除を受けるための実務ポイントを、計算例を交えて解説します。輸入取引の経理は国内取引とは処理の流れが異なるため、初めて輸入業務を担当する方にも分かりやすいよう、勘定科目ごとの考え方から順を追って説明していきます。
輸入消費税とは?勘定科目を理解するための基礎知識
勘定科目の判断に入る前に、まずは輸入消費税がどのような仕組みで課税され、どのように計算されるのかを整理しておきます。この基礎知識を押さえておくことで、次章以降の勘定科目の区分がスムーズに理解できます。
輸入消費税の課税の仕組み(消費税法第4条2項)
消費税法第4条2項では、保税地域から引き取られる外国貨物には消費税を課すると定められています。国内取引では「事業として対価を得て行われる資産の譲渡等」が課税対象となるのに対し、輸入取引では貨物そのものの引き取りが課税対象になる点が特徴です。そのため、輸入消費税は事業者・個人を問わず、対価の有無にかかわらず課税されるという性質を持ちます。国内で商品を仕入れる場合とは課税の起点が異なることを、まず押さえておく必要があります。
ここでいう「保税地域」とは、輸出入の通関手続きが完了するまでの間、貨物を一時的に保管しておく場所を指します。輸入者が保税地域から貨物を引き取る際に、消費税および地方消費税をあわせて税関に申告・納付する仕組みになっているため、経理担当者としては、国内取引の消費税とは申告先・タイミングの両面で扱いが異なることを理解しておく必要があります。
輸入消費税の計算方法(CIF価格・関税を含む課税標準)
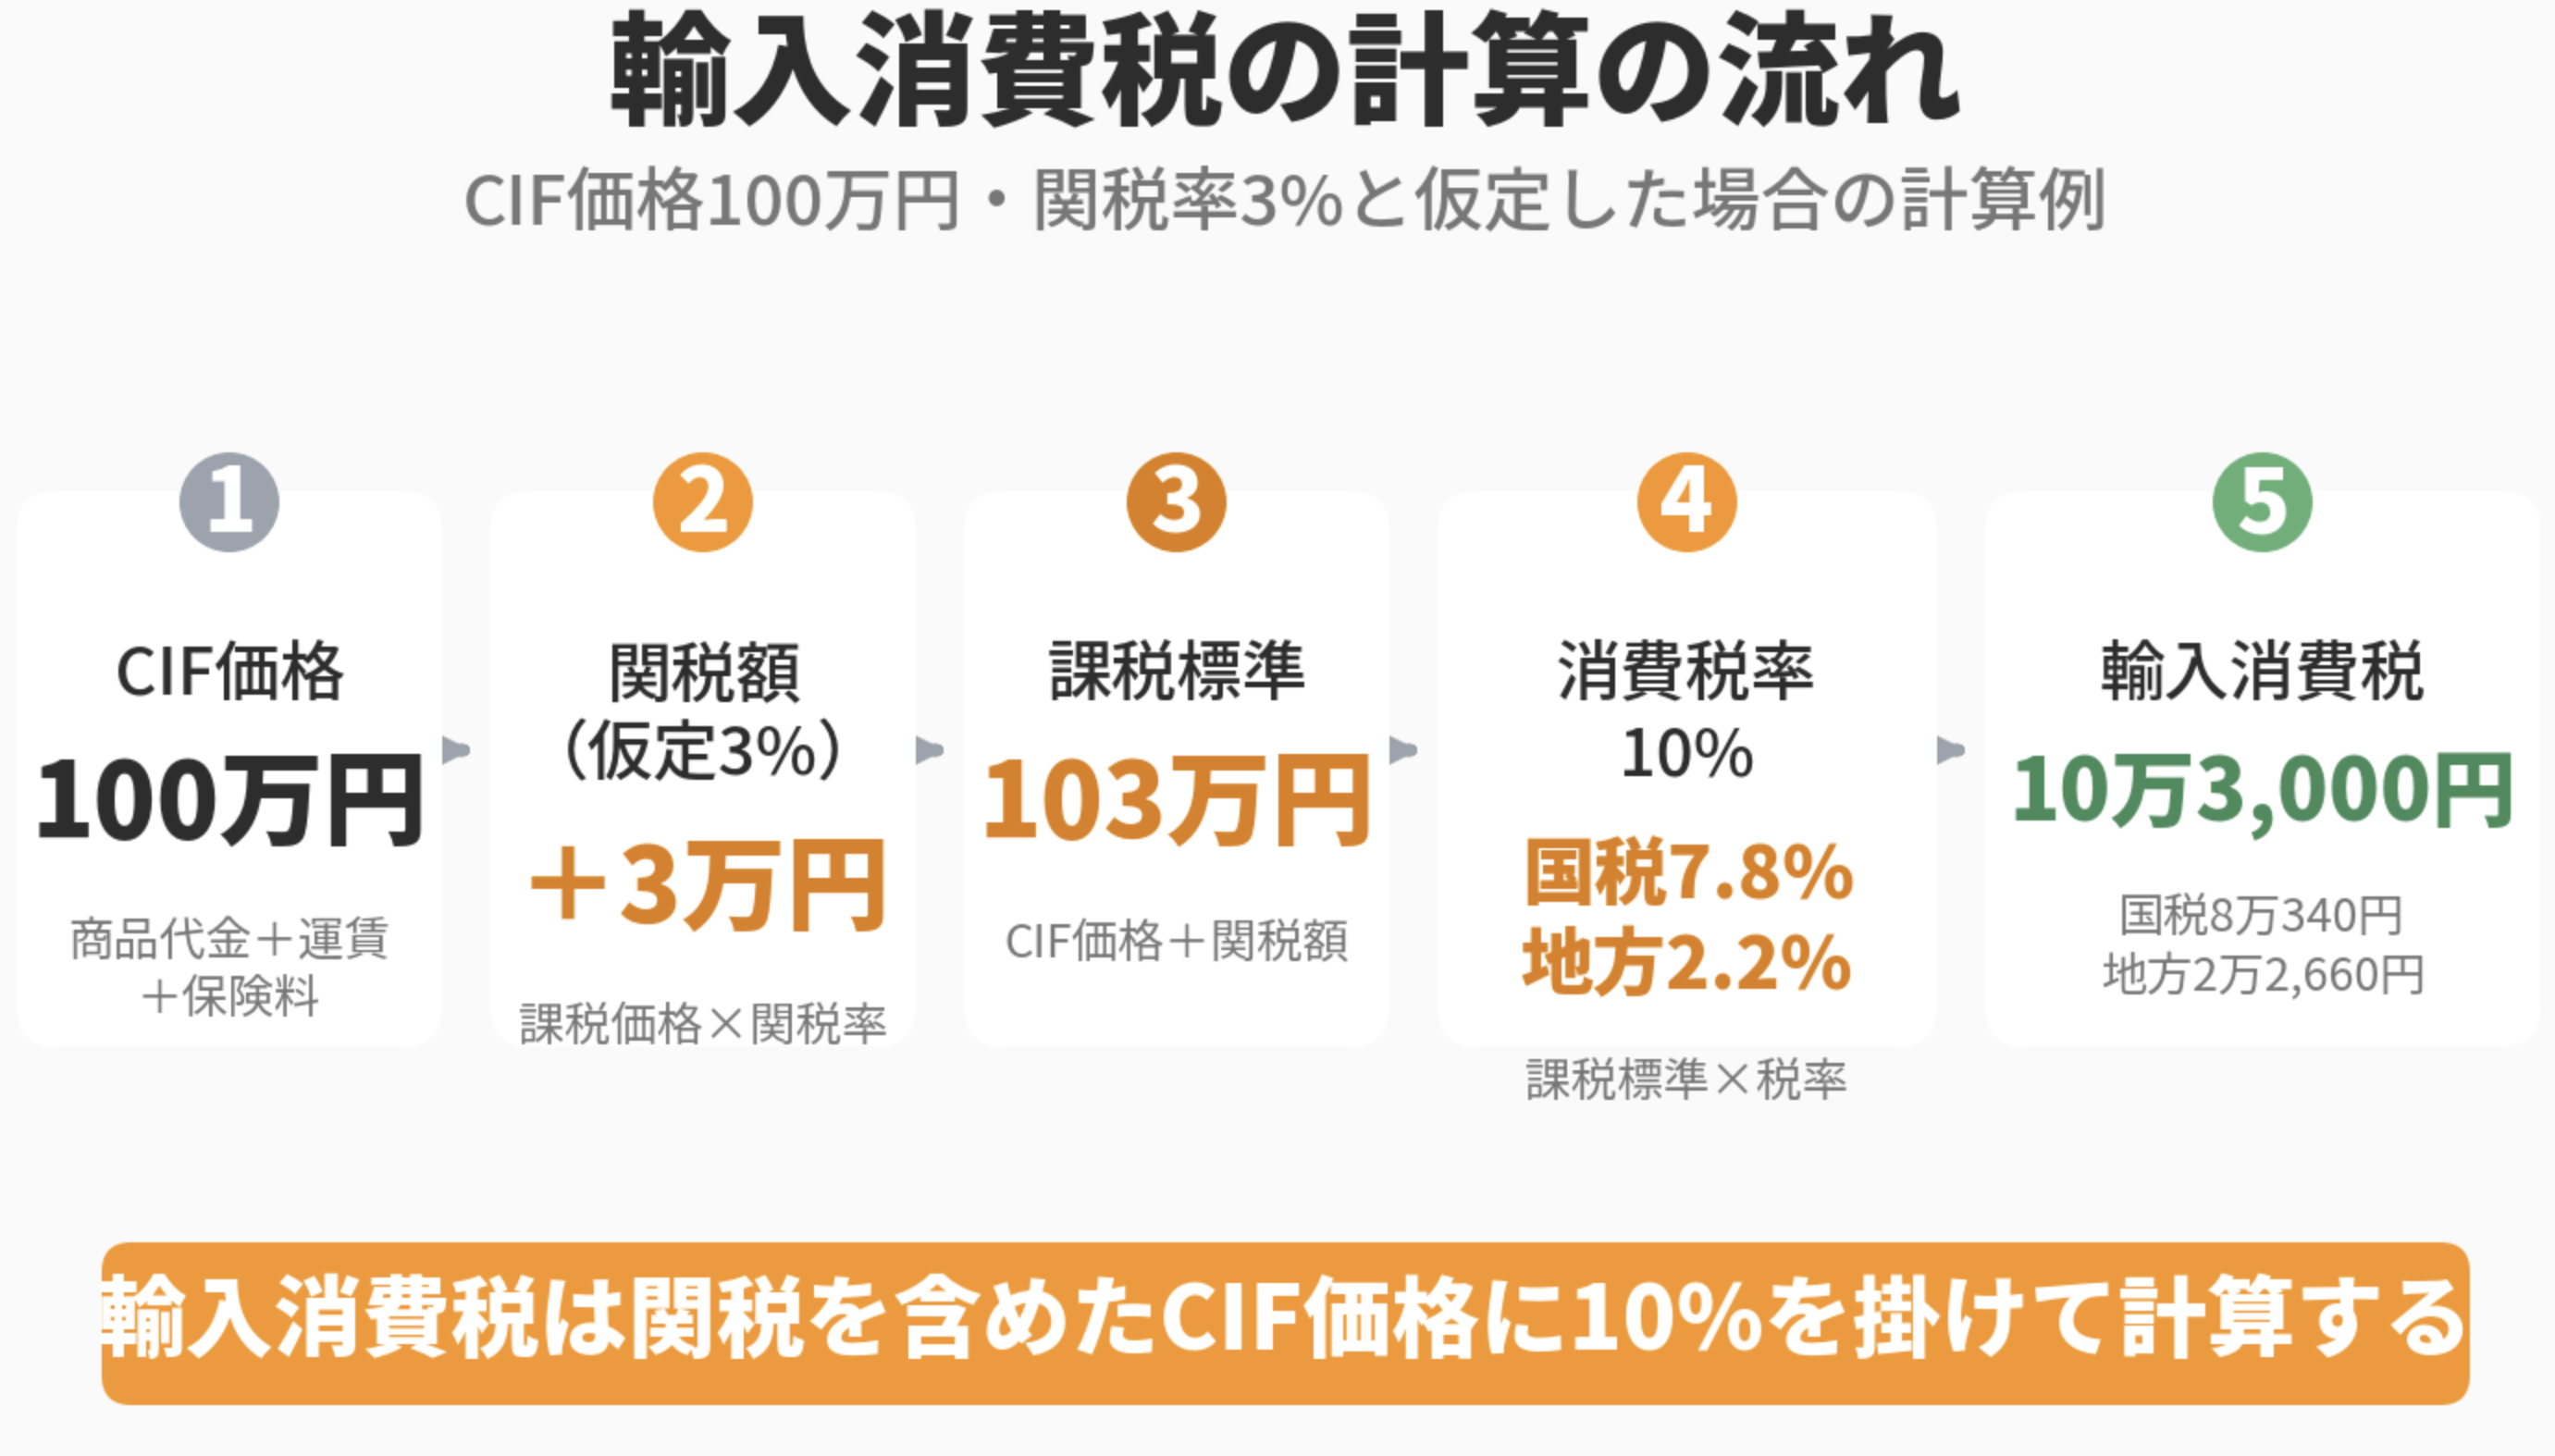
輸入消費税の課税標準は、商品価格・輸入港までの海外運賃・保険料を合計したCIF価格に、関税額および消費税以外の個別消費税額を加算した金額です。国内取引のように課税仕入れの価格へ単純に10%を掛けるのではなく、関税を含めた金額に税率を掛ける点が実務上の大きなポイントです。また、消費税率10%は、国税である消費税7.8%と地方消費税2.2%の合計であり、それぞれ別の税として申告・納付される仕組みになっています。
計算例として、CIF価格100万円の貨物について、関税率を3%と仮定すると、関税額は3万円となり、課税標準は103万円です。この103万円に消費税率10%を掛けると、輸入消費税は10万3,000円(うち国税分8万340円、地方消費税分2万2,660円)となります。実際の関税率は品目ごとに異なるため、自社が輸入する貨物の関税率は税関の関税率表で個別に確認することをお勧めします。
なお、酒類やたばこなど個別消費税が課される品目を輸入する場合は、消費税以外の個別消費税額も課税標準に加算されるため、通常の計算よりも課税標準が大きくなる点にも注意が必要です。
輸入消費税の勘定科目はどれが正解?「仮払消費税」で処理する理由
ここでは、輸入消費税を仕訳する際にどの勘定科目を選ぶべきか、そしてなぜその科目を使うのかという考え方を解説します。
関税の勘定科目(仕入原価)との違い
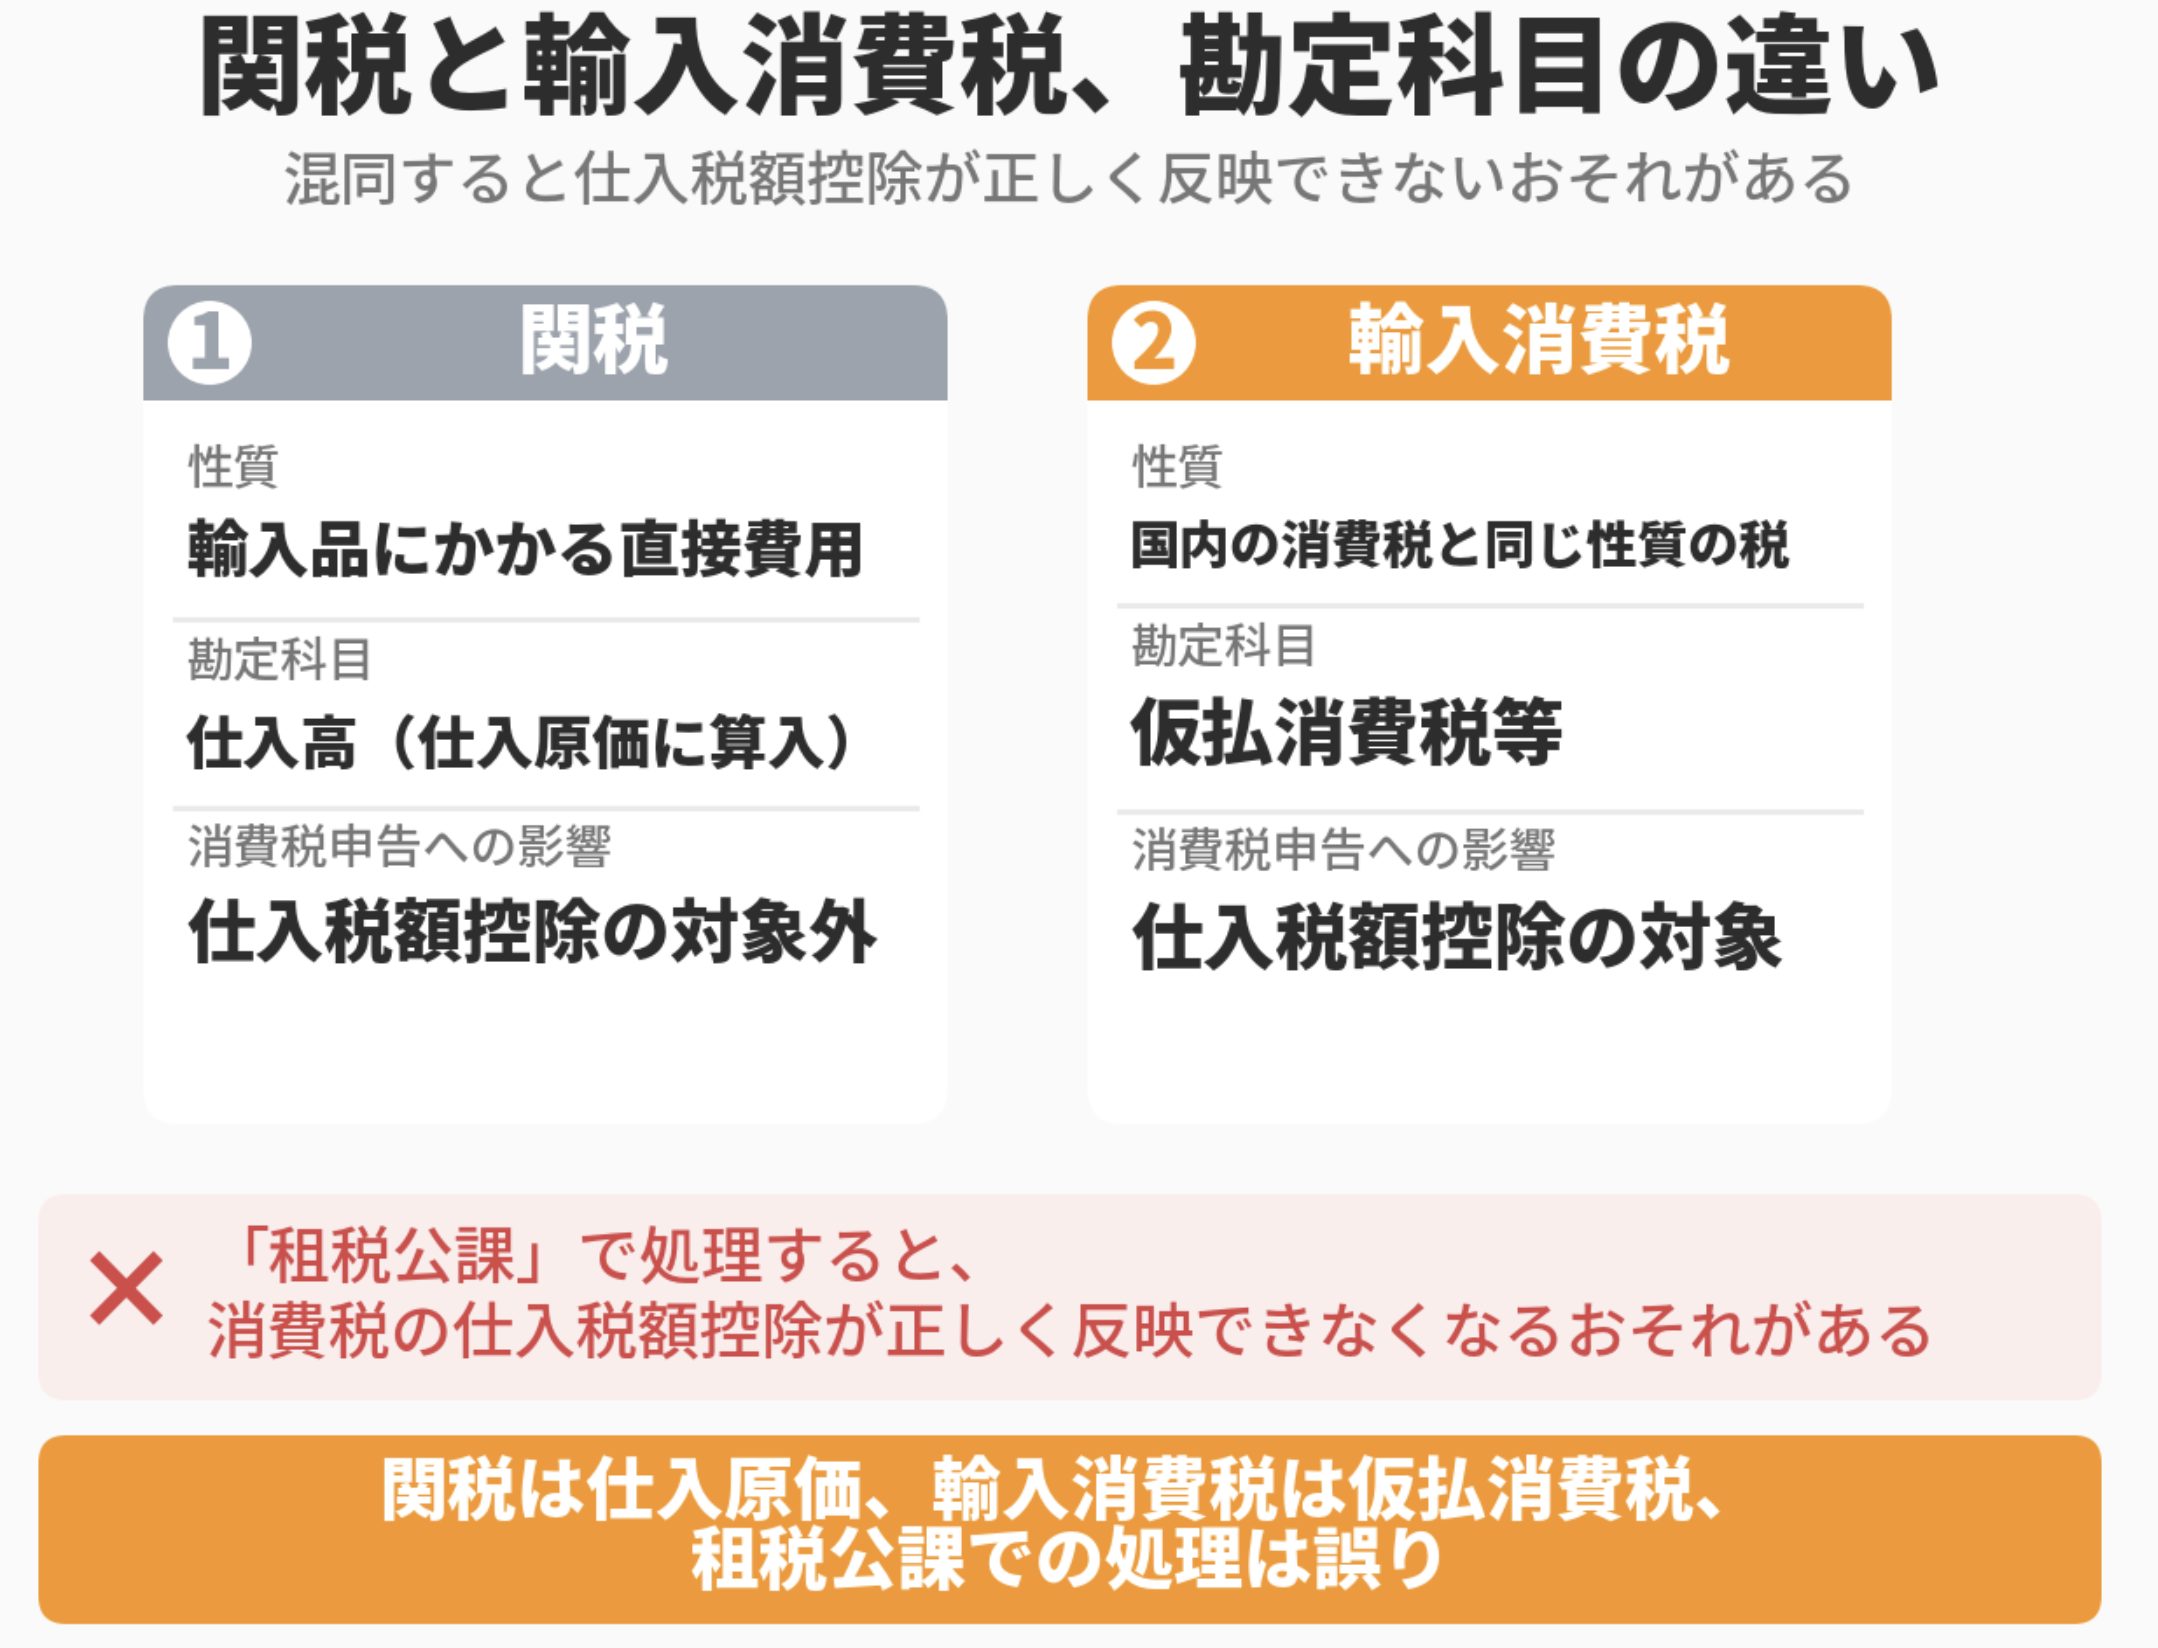
関税は、輸入した商品を仕入れるために直接発生する費用であるため、仕入原価に含めて処理するのが基本的な考え方です。実務上は「仕入高」などの勘定科目に計上され、損益計算書上は売上原価の一部として表示されます。一方で輸入消費税は、国内で商品を仕入れた際に支払う消費税と同じ性質を持つ税金であるため、「仮払消費税」として処理するのが基本です。関税と輸入消費税は名称こそ似ていますが、性質も会計処理も明確に異なる点をまず押さえておく必要があります。
なお、管理会計上の理由から関税額を明確に把握しておきたい場合は、「関税」という独立した勘定科目をあらかじめ設けておく方法も選択肢の一つです。ただし、この場合であっても損益計算書上の表示区分は変わらず、あくまで売上原価の内訳として扱われる点は同じです。自社の管理会計のニーズに応じて、勘定科目の細分化を検討するとよいでしょう。
「租税公課」で処理してはいけない理由
租税公課は、法人税や固定資産税など、事業活動全般にかかる税金を処理するための勘定科目です。輸入消費税は仕入税額控除の対象となる消費税であるため、これを租税公課として処理してしまうと、その後の消費税申告において仕入税額控除を適切に反映できなくなるおそれがあります。輸入取引を経理する際は、関税と輸入消費税をそれぞれ本来の勘定科目で区分し、混同しないように計上することが重要です。
こちらの記事もご確認ください。
輸入消費税の勘定科目を使った仕訳例|税抜経理・税込経理のケース別
ここでは、実際の仕訳例を税抜経理方式・税込経理方式、そして通関業者による立替払いのケースに分けて確認します。
税抜経理方式の仕訳
税抜経理方式を採用している場合、輸入消費税は「仮払消費税等」として計上します。先の計算例のとおり、税関に輸入消費税10万3,000円を支払った場合、借方に仮払消費税等10万3,000円、貸方に普通預金10万3,000円を計上する形になります。この仮払消費税等は、期末の消費税申告時に仮受消費税等と相殺し、納付額または還付額を確定させるための重要な勘定です。
税込経理方式の仕訳
税込経理方式を採用している場合は、輸入消費税を独立した勘定科目に分けず、仕入高などの本体勘定に含めて処理するのが一般的です。ただし、この場合でも消費税の申告計算上は税額を区分して把握する必要があるため、会計ソフト上の税区分の設定を適切に行うことが求められます。
税区分の設定を誤ると、消費税申告書の作成時に数値の突合ができなくなる点に注意が必要です。特に会計ソフトを切り替えた直後や、輸入取引を初めて扱う場合は、輸入仕入・輸入消費税それぞれに対応する税区分が正しく選択されているかを、期中のうちに一度確認しておくと安心です。
通関業者が立替払いした場合の仕訳
実務上、輸入消費税は通関業者が立替払いを行い、後日まとめて請求されるケースが多く見られます。この場合、支払時点では通関業者に対する立替金として一時的に計上し、請求を受けた段階で輸入消費税分を仮払消費税等に振り替える処理が必要です。
立替払いであっても、仕入税額控除の適用要件を満たすかどうかは別途確認する必要があり、通関業者から受け取る書類の記載内容を確認しておくことが実務上のポイントになります。とりわけ、立替金の請求書と輸入許可通知書の内容が一致しているかどうかは、仕訳の正確性を担保するうえで欠かせない確認事項です。
輸入消費税の勘定科目と仕入税額控除の実務ポイント
最後に、輸入消費税を正しく仕入税額控除に反映するための実務上の注意点を確認します。
仕入税額控除の要件
輸入消費税について仕入税額控除の適用を受けるには、原則として輸入許可通知書などの帳簿・書類の保存が要件となります。また、輸入手続を通関業者などに委託した場合の仕入税額控除の取扱いについても、国税庁が個別に整理しており、通関業者を介した取引であっても要件を満たせば控除の対象となります。
自社が直接輸入者となっているかどうかは、控除の可否を判断するうえで確認すべき重要なポイントです。輸入申告書に記載されている名義や、通関業者から交付される書類の記載内容を突き合わせ、帳簿と請求書等をあわせて保存しておくことが実務上の基本になります。
インボイス制度導入後の留意点
インボイス制度導入後も、輸入取引に関する仕入税額控除の基本的な考え方が大きく変わったわけではありません。ただし、保存すべき書類の範囲や記載事項の確認方法については、自社の経理システムや通関業者から受け取る書類の形式を改めて確認しておくことが望ましいといえます。
輸入取引はインボイスの登録番号のあり方も国内取引とは異なるため、経理担当者だけで判断せず、顧問税理士など専門家に確認しながら運用ルールを整えていくことも有効な方法です。自社の輸入取引における関税率や仕入税額控除の適用可否について不明な点がある場合は、所轄の税務署または国税庁の相談窓口に確認することをお勧めします。
こちらの記事もご確認ください。
まとめ
輸入消費税は、関税とは異なり「仮払消費税」として処理する消費税であり、後の消費税申告において仕入税額控除の対象となります。関税を仕入原価に含めて処理する一方で、輸入消費税を租税公課などの誤った勘定科目で処理してしまうと、仕入税額控除を適切に反映できなくなるおそれがあるため注意が必要です。税抜経理・税込経理のいずれの方式を採用している場合も、輸入消費税の課税標準がCIF価格に関税を加えた金額である点、そして仕入税額控除の要件を満たす書類の保存が必要である点を踏まえ、自社の経理処理を今一度確認してみてください。
特に通関業者を介した取引が多い企業では、立替金と仮払消費税等の振替処理が漏れやすいため、月次決算のタイミングで輸入関連の仕訳を定期的にチェックする体制を整えておくことをお勧めします。関税・輸入消費税・立替金といった複数の勘定科目が一つの輸入取引にまたがる点を意識し、仕訳のルールを社内で明文化しておくと、担当者が変わった場合にも処理のばらつきを防ぎやすくなります。