
2026年に入っても円安基調は続き、7月には1ドル162円台まで進む場面がありました。日々の値動きに一喜一憂しながらも、「円安はいつまで続くのか」という根本的な疑問を抱いている輸出入企業の担当者は少なくないはずです。円安が続く背景には、日米の金利差や日本の貿易赤字の常態化といった構造的な要因があり、単純に時期を断定できるものではありません。
本記事では、2026年の為替動向と円高転換の条件を整理したうえで、貿易実務者が仕入れコストや為替リスクにどう向き合うべきかを解説します。
円安はいつまで続く?2026年の為替動向を整理
まずは2026年に入ってからの実際のドル円レートの推移と、専門家が示す想定レンジを確認し、「円安はいつまで続くのか」という問いを考えるための土台を整理します。
2026年前半〜夏にかけてのドル円レート推移
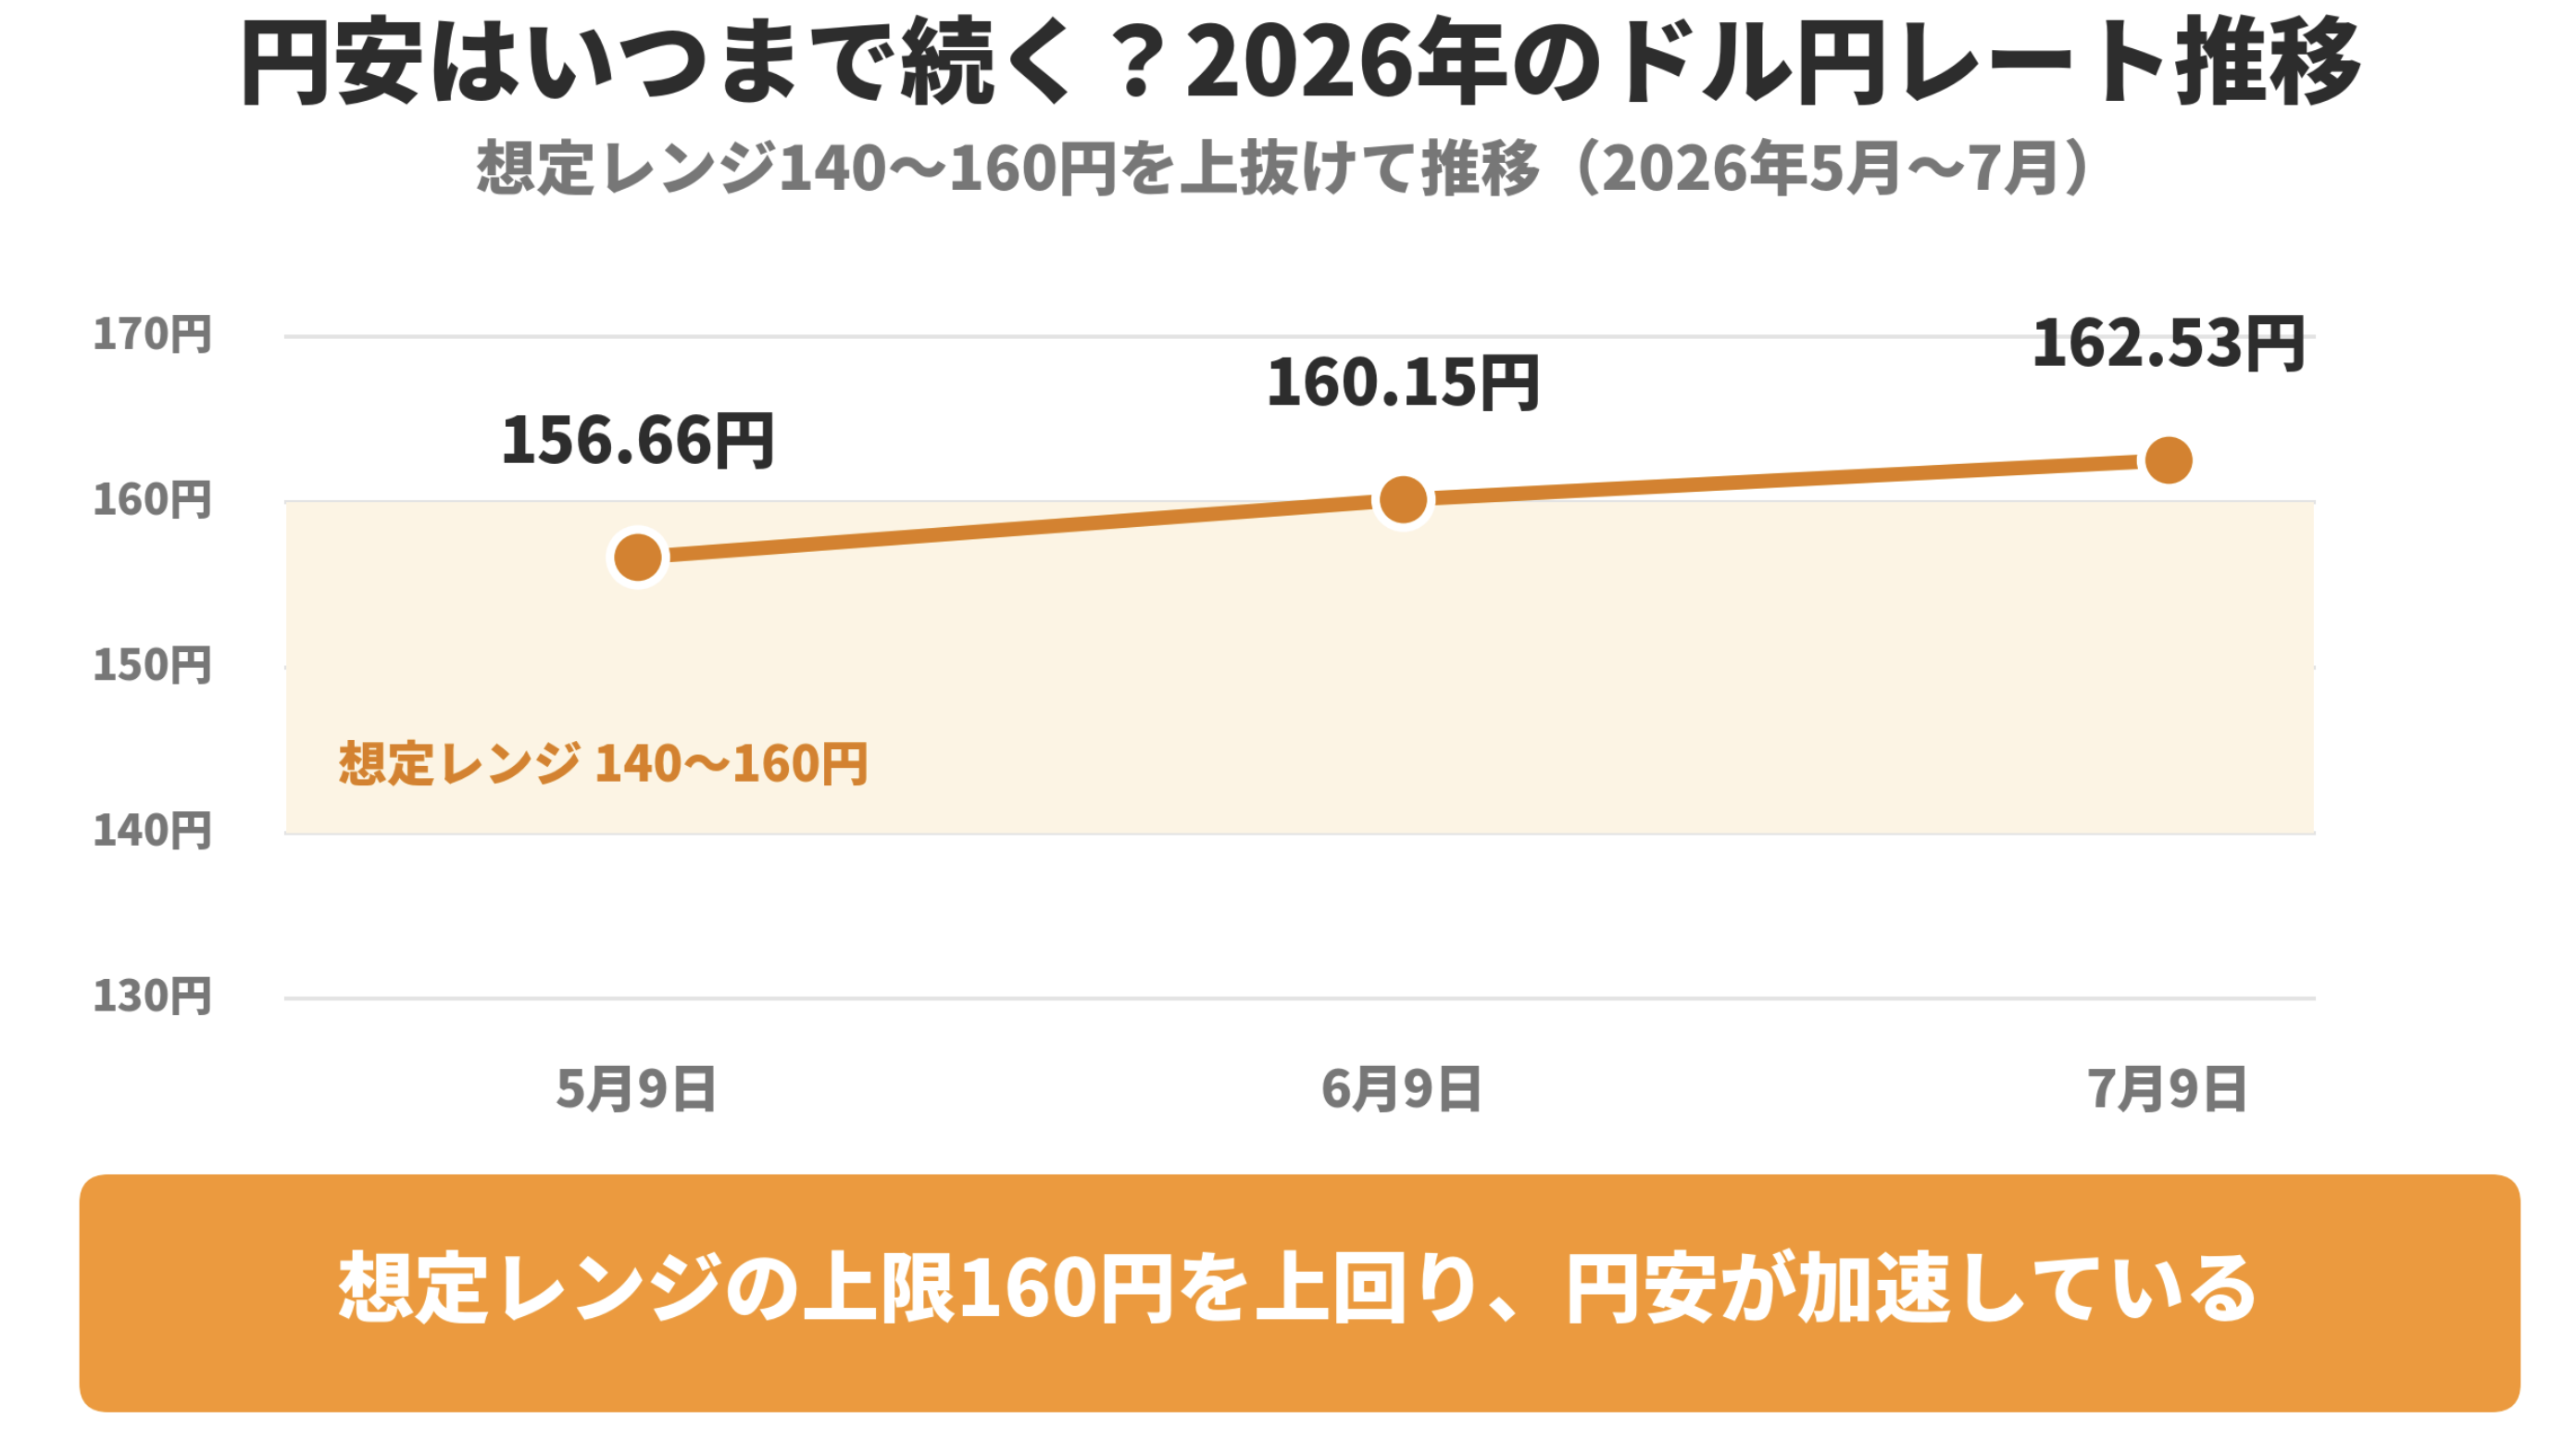
2026年に入り、ドル円レートは一貫して円安方向への推移を続けています。5月9日時点では1ドル156円66〜67銭(前日比+17銭)でしたが、6月9日には160円15〜16銭、7月9日には162円53〜59銭まで円安が進みました。わずか2か月の間に6円以上も円安が進行しており、円安の勢いが弱まっていないことが数値からも確認できます。
一方で、1月23日には為替介入の前段階とされる「レートチェック」が実施され、159円台から155円台まで一時的に円高方向へ戻る場面もありました。政府・日銀は特定の為替水準を防衛するために介入を行うわけではなく、投機的な動きによる急激な変動を抑制することを目的としているとされています。
専門家が見る想定レンジ(140〜160円台)
2026年の為替見通しについて、多くの予測では1ドル140円〜160円前後の範囲で推移するとされています。ただし、7月時点で実際には160円を超える水準まで円安が進んでおり、想定レンジの上限に近い、あるいはこれを超える展開となっています。2026年の相場は前半と後半で展開が異なる可能性が指摘されており、前半は米国経済の底堅さを背景に円安基調が継続しやすい一方、後半にかけては米国の利下げが視野に入ることや日本銀行が追加利上げに踏み切る可能性から、日米の金融政策の方向性の違いが明確になり、円高方向への転換点を迎えるシナリオも想定されています。
仮に米国景気が急速に悪化する事態となれば、一時的に140円台まで円高が戻る可能性も指摘されており、想定レンジの下限側に振れる展開も排除できません。このように、円安がいつまで続くかは単一のシナリオではなく、複数の条件が絡み合う中で見極めていく必要があります。
なぜ円安は長期化しているのか
円安がいつまで続くのかを考えるうえでは、円安を引き起こしている構造的な要因を理解しておくことが欠かせません。ここでは日米の金利差と、日本経済の構造的な変化という2つの側面から整理します。
日米の金利差と実質金利
円安が続く最大の要因の一つは、日本とアメリカの金利差です。日本銀行は少しずつ政策金利を引き上げているものの、そのペースはアメリカに比べて緩やかで、物価上昇を考慮した実質金利も日本ではマイナス圏にとどまりやすい状況が続いています。2026年3月時点で日銀は、実質金利がきわめて低い水準にあることを踏まえ、経済・物価情勢に応じて政策金利を引き上げ、金融緩和の度合いを調整していく方針を示しています。
金利の低い通貨(円)を売り、金利の高い通貨(ドル)を買う動きが続く限り、円安圧力が解消されにくい状態が続くことになります。
貿易赤字の常態化という構造要因
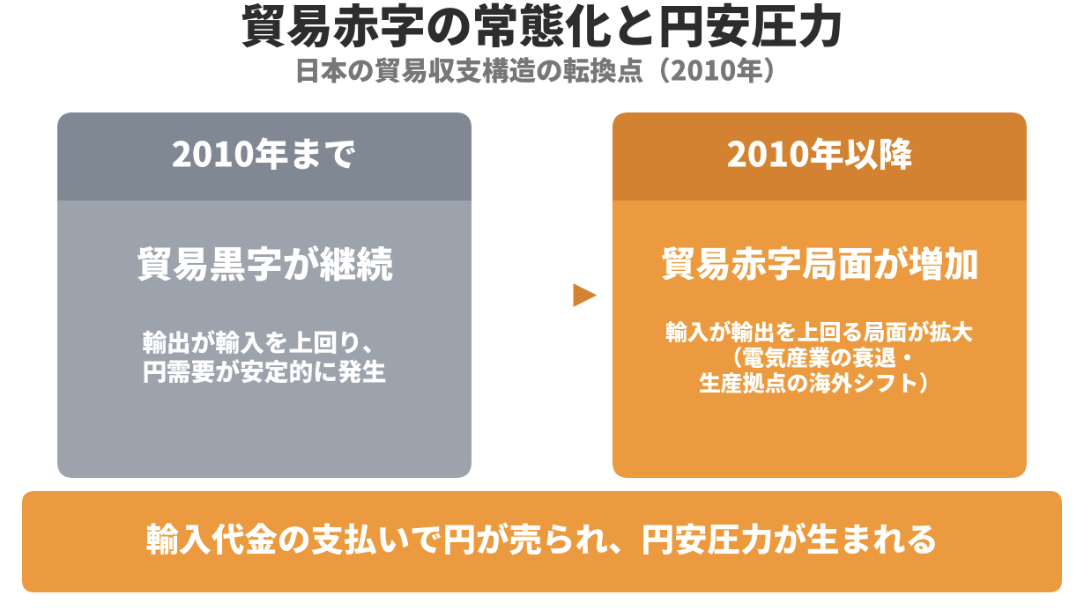
金利差に加えて、日本経済の構造変化も円安の背景にあります。かつての日本は電気産業を中心に世界市場で優位を保っていましたが、韓国や台湾などの台頭により輸出の主力産業が衰退し、国内生産拠点の海外シフトも進んだことで輸出が減少しました。
一方で日本は資源やエネルギーから食料品に至るまで、あらゆるものを輸入に頼る貿易大国です。2010年までは輸出が輸入を上回る貿易黒字が続いていましたが、それ以降は輸入が輸出を上回る貿易赤字に転じる局面が珍しくなくなりました。輸入品の代金を支払うためには円を売って外貨を調達する必要があり、この動きが円安を促進する一因となっています。
こちらの記事もご確認ください。
円安がいつまで続くかを左右する条件
円安がいつ円高へ転じるのかを判断するうえでは、いくつかの条件が重なる必要があります。ここでは主な3つの視点から今後のシナリオを整理します。
米国の利下げ観測
円高への転換条件としてまず挙げられるのが、米国の利下げです。2025年から2026年前半にかけては、米国経済が底堅く推移したことで利下げ観測が後退し、円安方向への動きが続きました。しかし2026年後半にかけては、米国の利下げが視野に入ってくる可能性が指摘されています。
米ドルがほぼ全面安となる地合いが続きやすいとの見方も示される一方、2026年末から2027年にかけては既往の利下げ効果もあって米経済が底堅さを増し、米ドル相場も安定に向かう可能性が見込まれています。米国の金融政策の転換タイミングが、円安がいつまで続くかを左右する重要な要素となります。日本国内の物価動向や賃上げの進捗といった要素も、日米双方の金融政策判断に影響を与えるため、あわせて注視しておく必要があります。
日銀の追加利上げ・政策金利の方向性
米国側の動きと並んで重要になるのが、日本銀行の金融政策です。日銀が経済・物価情勢に応じて政策金利を引き上げ、金融緩和の度合いを調整していく方針を示していることは既に触れたとおりです。
日米の金融政策の方向性が収れんし、日米の金利差が縮小に向かえば、円高方向への圧力が強まりやすくなります。ただし、日本国内では政治・財政面での不確実性も金融政策の判断に影響を与える要素として意識されており、金利差の縮小が一直線に進むとは限らない点に留意が必要です。
為替介入・レートチェックの動き
金利差以外の短期的な変動要因として、政府・日銀による為替介入の動きも見逃せません。2026年1月23日には介入の前段階とされるレートチェックが行われ、円相場は159円から155円まで一時的に円高が進みました。介入は特定の為替水準を防衛する目的ではなく、投機的な動きによる急激な変動を抑制することが狙いとされていますが、急速な円安進行局面では今後もこうした牽制が入る可能性があります。
財務相からの口先介入が確認される場面もあり、短期的な相場の変動要因として注視しておく必要があります。こうした介入や口先介入は、円安の長期的な流れそのものを反転させるものではなく、あくまで急激な変動を和らげる役割にとどまる点にも注意が必要です。中長期的に円安がいつまで続くかを見極めるうえでは、介入の有無よりも日米の金利差の推移そのものを追う視点が欠かせません。
円安長期化が貿易実務に与える影響と対応
円安がいつまで続くか見通しが立てにくい以上、輸出入企業としては相場の先行きを言い当てることよりも、円安が続くことを前提とした実務対応を整えておくことが重要になります。
輸入コスト・仕入れ価格への影響
円安が進むほど、海外から資材や商品を仕入れる際の円建てコストは膨らみます。特に原油や天然ガスなどのエネルギー、食料品や原材料といった輸入依存度の高い品目は、円安の影響を受けやすい分野です。輸入コストの上昇は仕入れ価格や物流コストの上昇を通じて、最終的な販売価格や利益率にも波及します。
ドル円が2026年7月時点で162円台まで進んだことを踏まえると、外貨建てでの仕入れコストが年初と比べて実質的に増加している企業も少なくないと考えられます。一方で、輸出を主体とする企業にとっては、円安は海外での価格競争力を高める要因にもなり得ます。輸入と輸出のどちらの比重が大きいかによって、円安が経営に与える影響の方向性は大きく異なる点も押さえておく必要があります。
企業が取れる為替リスク対応
円安がいつまで続くか予測が難しい状況では、為替変動そのものをコントロールしようとするより、変動リスクをどう管理するかという発想が実務上は現実的です。具体的には、決済通貨や取引条件の見直し、複数の調達先を確保することによる価格交渉力の維持、為替変動が損益に与える影響をあらかじめ試算しておくことなどが挙げられます。急激な円安進行時には政府・日銀による牽制が入る可能性もあるため、日々のレート動向だけでなく、金融政策や為替介入に関する公式な発表にも目を配っておくことが望まれます。
こちらの記事もご確認ください。
まとめ
円安はいつまで続くのかという問いに、明確な期限を示すことはできません。2026年に入ってからもドル円レートは7月時点で162円台まで円安が進んでおり、日米の金利差と日本の貿易赤字の常態化という構造的な要因が続く限り、円安圧力は簡単には解消しないと見られています。一方で、米国の利下げ観測や日銀の追加利上げの方向性次第では、2026年後半以降に円高への転換点を迎えるシナリオも指摘されており、為替介入の牽制が入る局面も想定されます。
想定レンジとされる140円〜160円台を実際には超える展開となっていることからも、相場の先行きを断定的に語ることの難しさがうかがえます。輸出入に携わる企業にとって重要なのは、円安がいつ終わるかを正確に言い当てることよりも、円安が長期化することを前提に仕入れコストや取引条件を見直し、為替変動リスクに備えた実務体制を整えておくことです。日々の為替動向とあわせて、日銀や米国の金融政策の発表にも継続的に注意を払いながら、自社の調達戦略を柔軟に見直していくことをおすすめします。