
輸入時に納めた関税が、実は多すぎた場合や返品などの事情によって戻ってくることがあります。これを関税還付といいます。関税還付には「更正の請求」による還付と「戻し税」制度による還付という大きく2つの型があり、それぞれ対象になるケースと申請できる期限が異なります。
本記事では、関税還付の基本的な仕組みから、更正の請求・戻し税の具体的な内容、申請手続きの流れ、還付請求権の時効や還付加算金の考え方まで、貿易実務担当者が押さえておくべきポイントを整理して解説します。
関税の還付とは?基本的な仕組みと対象になるケース
貿易実務のなかで「関税を払いすぎていたかもしれない」と感じる場面は、意外と多くあります。まずは関税還付がどのような意味を持つ制度なのか、そしてどのような状況で還付の対象になり得るのかを見ていきましょう。
関税還付の意味と発生する理由
関税還付とは、輸入者が一度納付した関税やそれに付随する消費税について、税関から金銭で払い戻しを受けることをいいます。輸入申告の際の税額計算に誤りがあった場合や、輸入した貨物を後から返品・再輸出することになった場合など、納付済みの関税が結果的に過大になった、あるいは不要になったケースで還付の対象となります。
関税還付は自動的に行われるものではなく、輸入者側から所定の手続きを行い、税関長の審査を経て初めて実行される点に注意が必要です。関税還付は輸入者からの申請が前提であり、放置すると還付を受けられないまま時効を迎えることもあります。
還付が発生する主なパターン
関税還付が発生する主なパターンは、大きく3つに分けられます。
1つ目は、輸入申告時の課税価格や税率の適用に誤りがあり、結果として関税を納めすぎていた場合です。
2つ目は、輸入した貨物が品質不良や納品ミスなどの違約品にあたり、返送または廃棄することになった場合です。
3つ目は、輸入時と同じ状態のまま貨物を再輸出する場合で、一定期間内であれば納付済みの関税の払い戻しを受けられます。
いずれのパターンでも、関税とあわせて輸入時に納付した消費税も同時に還付の対象となる点は共通しており、関税だけを切り離して申請するわけではありません。それぞれの手続きは根拠となる制度が異なるため、次の見出しで個別に解説します。輸入時にそもそもどのくらいの関税が課されるのかを確認しておくと、還付の判断もしやすくなります。
こちらの記事もご確認ください。
関税還付の代表的な制度の種類(更正の請求・戻し税制度)
関税還付を実現する制度は、大きく「更正の請求」と「戻し税」の2系統に分けられます。ここでは代表的な3つの制度を紹介します。
過大申告時に使う「更正の請求」
輸入申告の際の税額等の計算が関税に関する法律の規定に従っていなかった場合や、計算そのものに誤りがあった場合には、税関長に対して更正の請求を行うことで、関税額および消費税額の還付を請求できます。この制度は関税法第7条の15に規定されており、輸入者本人だけでなく通関業者による代理請求も認められています。
更正の請求が認められると、税関から関税更正通知書が送付され、納め過ぎた関税は還付加算金を含めて金銭で還付されます。指定支払銀行を記載しておけば、口座への送金による還付を受けることも可能です。
違約品・返品時の「戻し税」制度
輸入した貨物が個人的な使用に供する物品で、通信販売により購入したものが品質等の面で予期しなかったものであったため返送・廃棄せざるを得ない場合には、「違約品等の再輸出又は廃棄する場合の戻し税制度」を利用できます。この制度は関税定率法施行令第11章(第55条から第56条の4)に定められており、通信販売以外の一般的な違約品についても同様の考え方で適用されます。
この制度を利用する際は、品物を返送する前に必ず税関で所定の事前手続きを行う必要があり、事前手続きを行わずに返送してしまうと、関税等の払い戻しを受けられなくなります。輸出時に関税が戻ってくる仕組みという点では、輸出戻し税の制度と考え方が近い部分があります。
こちらの記事もご確認ください。
再輸出時の戻し税
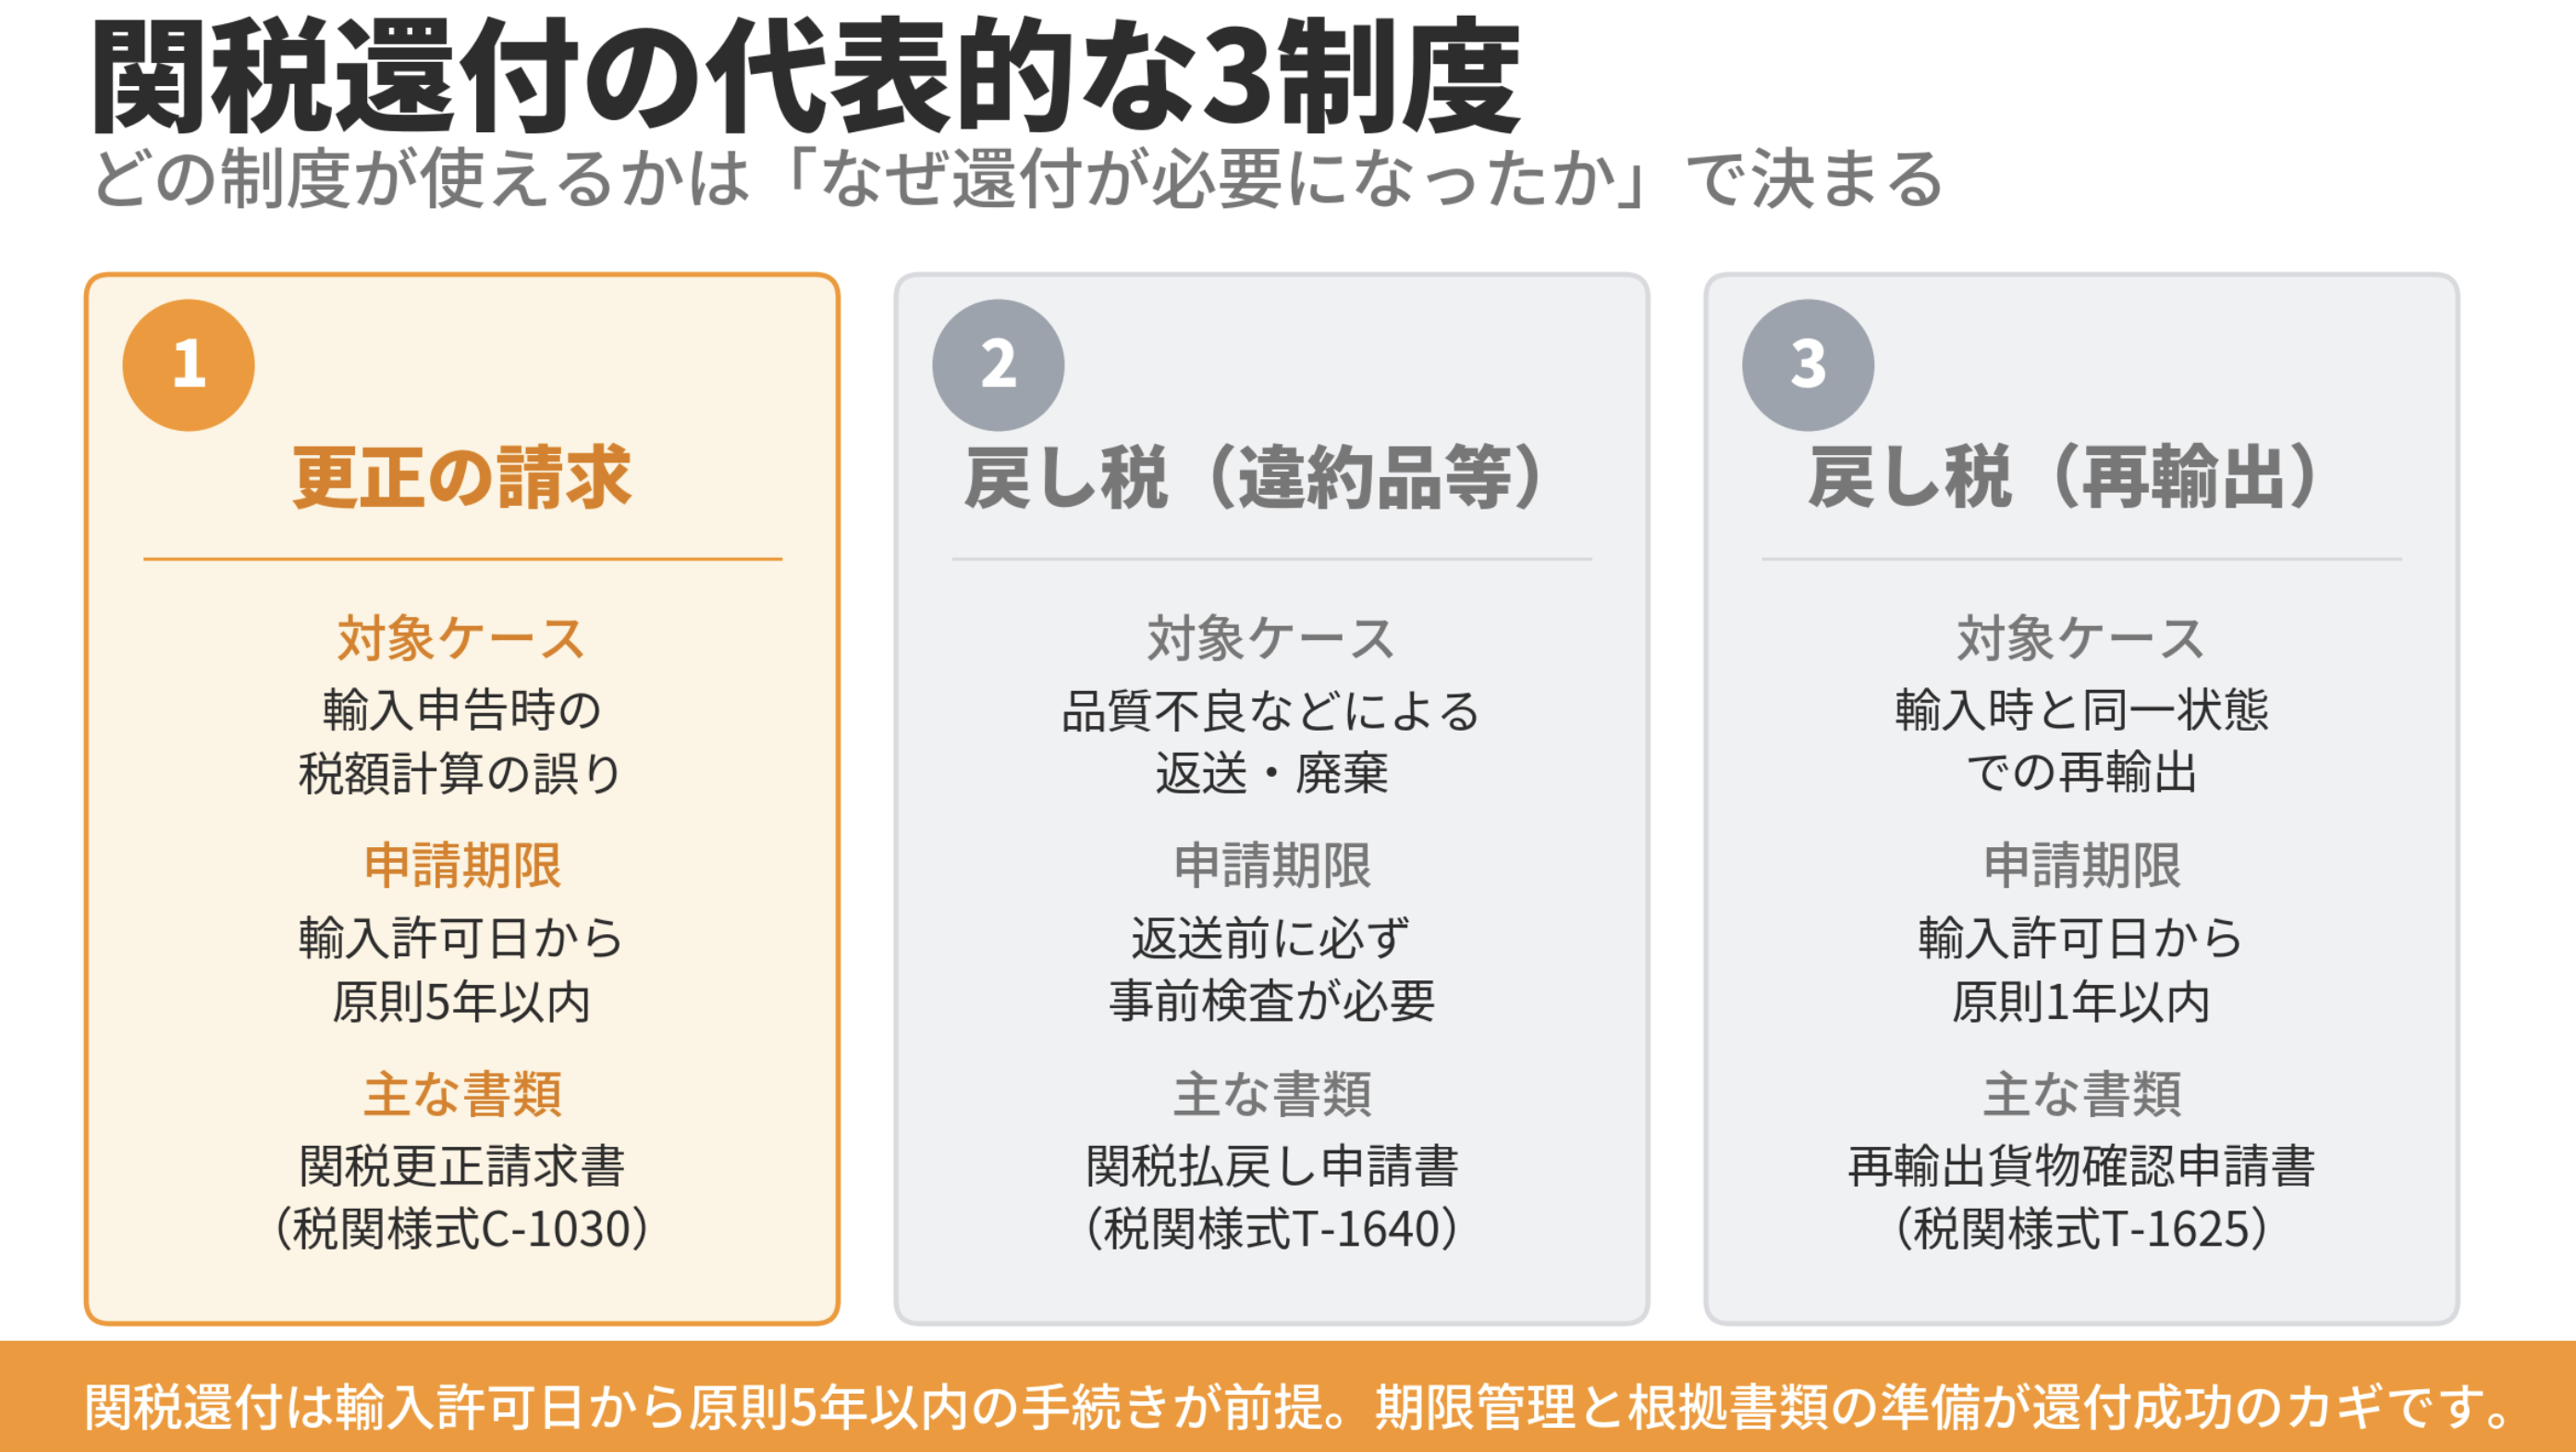
関税および消費税等を納付して輸入した品物で、国内で使用等されることなく輸入時の性質・形状が変わっていないものを再輸出する場合には、輸入の許可日から原則として1年以内に輸出することを条件に、輸入時に納付した関税等の払い戻しを受けられる制度があります。
この制度を利用するには、輸入の際に通常の輸入手続きに加えて「再輸出貨物確認申請書」(税関様式T-1625)を提出し、再輸出時にも通常の輸出手続きに加えて「輸入時と同一状態で再輸出される貨物の関税払戻し(減額)申請書」(税関様式T-1627)などを提出する必要があります。輸入時と再輸出時の同一性は、貨物に付された記号・番号やパッキングリストなどの書類で確認されます。
ここまでの3制度は、対象になるケースと申請期限が異なります。
関税還付の申請手続きと必要書類
実際に還付を受けるには、制度ごとに定められた書類と手順を踏む必要があります。
更正の請求の手続きの流れ
更正の請求を行う場合は、誤っていた納税申告と正しい納税申告の両方の内容を記載した「関税更正請求書」(税関様式C-1030)を2通作成し、請求の理由となる事実を証明する書類とあわせて、納税申告を行った税関官署に提出します。提出は輸入許可の日から5年以内であることが前提で、この期間を過ぎると請求そのものができなくなります。
税関では提出された内容を検討し、納め過ぎの税金があると認めた場合には減額更正を行い、その内容を請求者に通知したうえで還付が実行されます。更正の請求は輸入者本人だけでなく、通関業者による代理請求も認められている点も実務上のポイントです。
戻し税申請の必要書類と事前検査
戻し税制度を利用する場合は、事前検査を受けた税関に対して、違約品等の輸出に係る関税払戻し(減額・控除)申請書(税関様式T-1640)や、品質不良を証明する資料、輸入許可書などの書類をあわせて提出します。個人的な使用に供する通信販売品を郵便で返送するケースでは、郵便局等から受け取る郵便物受領書も添付書類の一つとなります。
税関での審査が完了すると、払い戻しされる関税等の金額が指定された銀行口座等に振り込まれる流れです。事前検査を受けずに先に貨物を返送・廃棄してしまうと、その時点で戻し税の対象から外れてしまうため、手続きの順序を誤らないことが重要です。
関税還付における時効・還付加算金と注意点
還付を受けられるかどうかは期限管理に大きく左右されます。ここでは時効と還付加算金、認められなかった場合の対応を整理します。
還付請求権の消滅時効(5年)
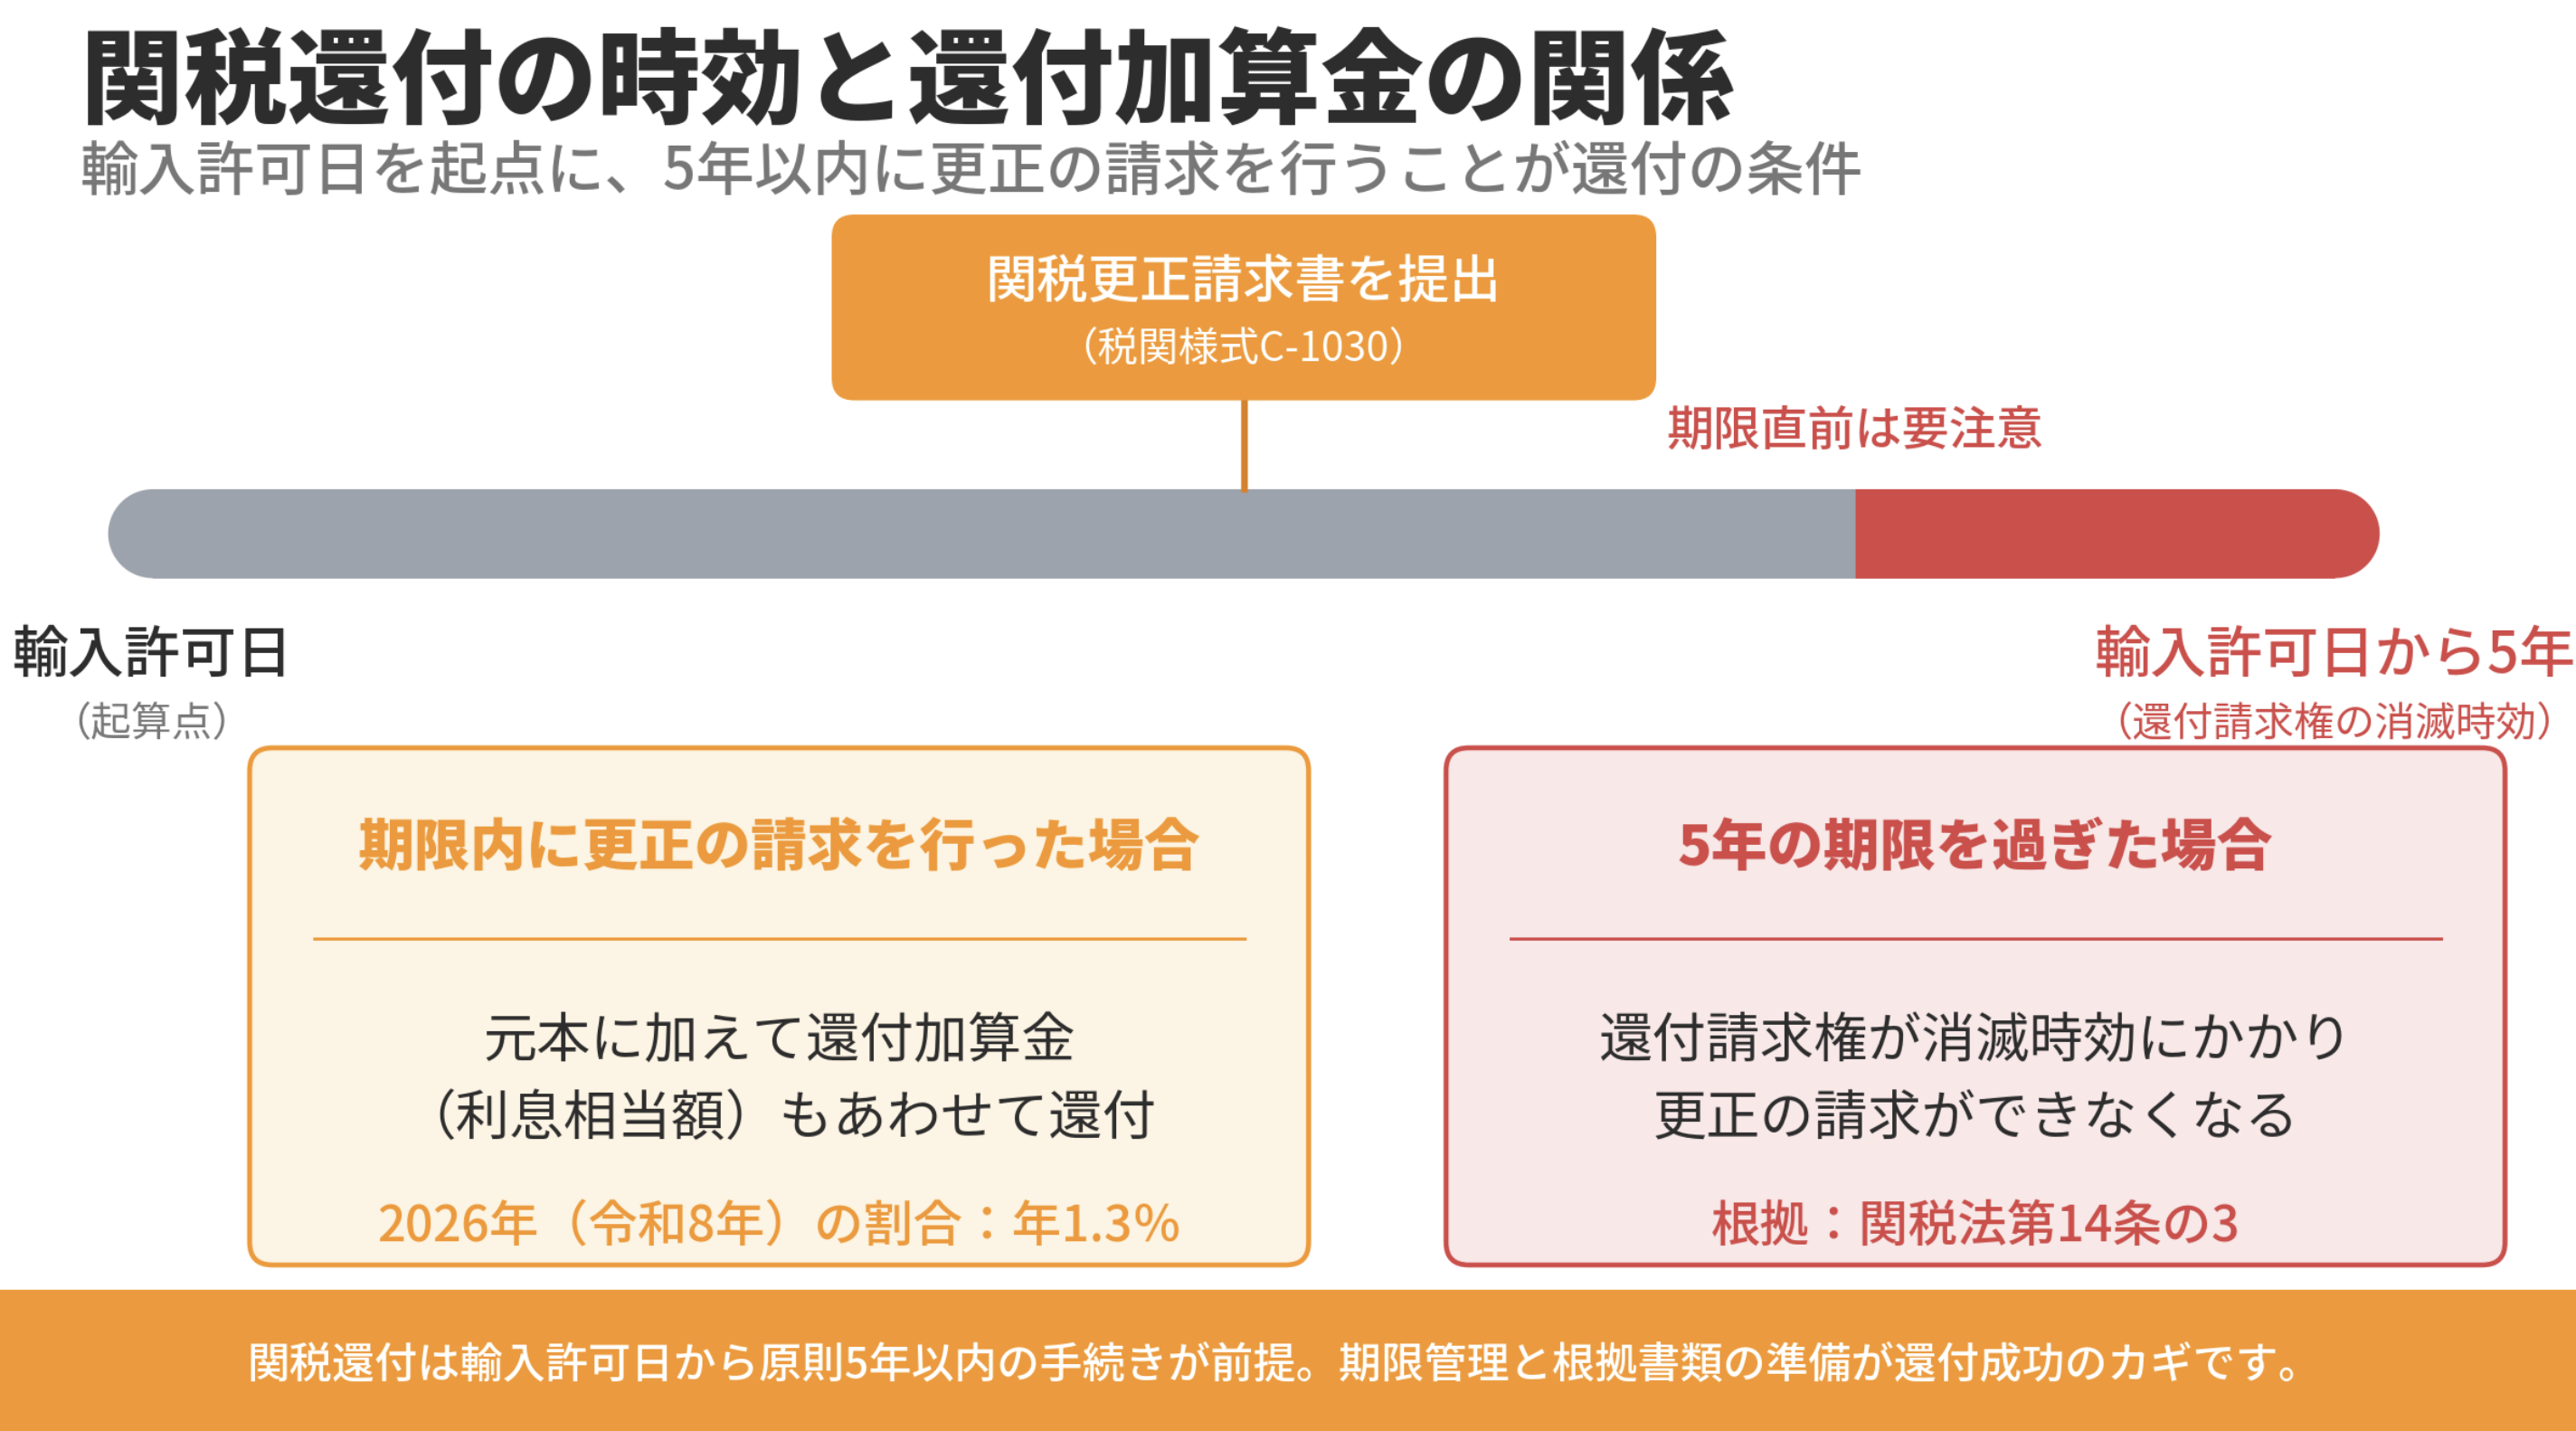
関税の還付請求権は、関税法第14条の3により5年で消滅時効にかかります。更正の請求ができる期間も、原則として輸入許可の日(特例輸入貨物の場合は特例申告書の提出期限)から5年以内と定められており、この期間を過ぎると更正の請求そのものが行えなくなります。
輸入の許可前に貨物の引き取り承認を受けていた場合は、その承認日の翌日から起算して5年を経過する日と輸入許可日とのいずれか遅い日までが期限となります。関税還付は「気づいたときにはもう請求できない」という事態を避けるため、輸入許可日を基準にした期限管理が欠かせません。
還付加算金の仕組み
更正の請求が認められて関税更正通知書が送付されると、納め過ぎた関税は消費税分もあわせて、還付加算金と呼ばれる利息に相当する金額を加えたうえで還付されます。還付加算金の割合は毎年見直されており、財務大臣が告示する平均貸付割合をもとに算定されます。2026年(令和8年)分の還付加算金の割合は年1.3%であり、2025年(令和7年)分の年0.9%から引き上げられています。
たとえば、課税価格の計算誤りによって関税を100万円多く納付しており、納付日から還付が決定するまでにちょうど1年かかった場合、還付加算金は「100万円×1.3%×365日÷365日」で計算され、約1万3,000円が元本の100万円にあわせて還付される計算になります(実際の日数按分や端数処理により金額は変動します)。還付加算金は、納め過ぎの関税が発生していた期間に応じて計算されるもので、還付を受ける側にとっては単なる元本の返還にとどまらない実務上のメリットとなります。
認められない場合の不服申立て
税関長が決定した納付すべき金額が過大であったことを税関長自身が把握して税額変更の決定をする場合を除き、納税義務者側から自由に還付の請求ができるわけではありません。更正の請求を行っても、税関長から更正をすべき理由がないと通知された場合には、再調査の請求または審査請求、さらにはその後の訴訟という形で還付を求めることになります。この不服申立ての手続きは、関税法第89条および第90条に基づき、税関長の処分(税額の確定)があったことを知った日の翌日から起算して3か月以内に行う必要があります。
判断に迷う場合は、早い段階で最寄りの税関相談官に問い合わせておくと、その後の対応がスムーズになります。個々の取引が還付の対象になるかどうかを自分で確認したい場合は、税関ウェブサイトに掲載されている税関相談官の一覧ページから、管轄の税関の窓口を調べたうえで、必要書類を整理してから相談すると話がスムーズに進みます。
まとめ
関税還付は、輸入申告時の税額計算の誤りに対応する「更正の請求」と、違約品の返品や再輸出に対応する「戻し税」制度という、性質の異なる2つの仕組みによって成り立っています。いずれの制度も輸入許可の日を起点とした期限が定められており、更正の請求であれば原則5年以内、再輸出時の戻し税であれば原則1年以内という制約があります。また、還付請求権そのものも関税法第14条の3により5年で消滅時効にかかるため、還付の可能性に気づいた時点で速やかに手続きを進めることが重要です。
更正の請求が認められない場合には、再調査の請求や審査請求といった不服申立ての手段も用意されています。実務では、輸入申告書や契約書、パッキングリストなどの根拠書類を日頃から整理しておくことが、いざ還付を申請する際の対応スピードを左右します。関税還付の対象になりうる取引に心当たりがある場合は、まずは自社の輸入許可日を確認し、期限内に必要な書類をそろえることから始めましょう。