
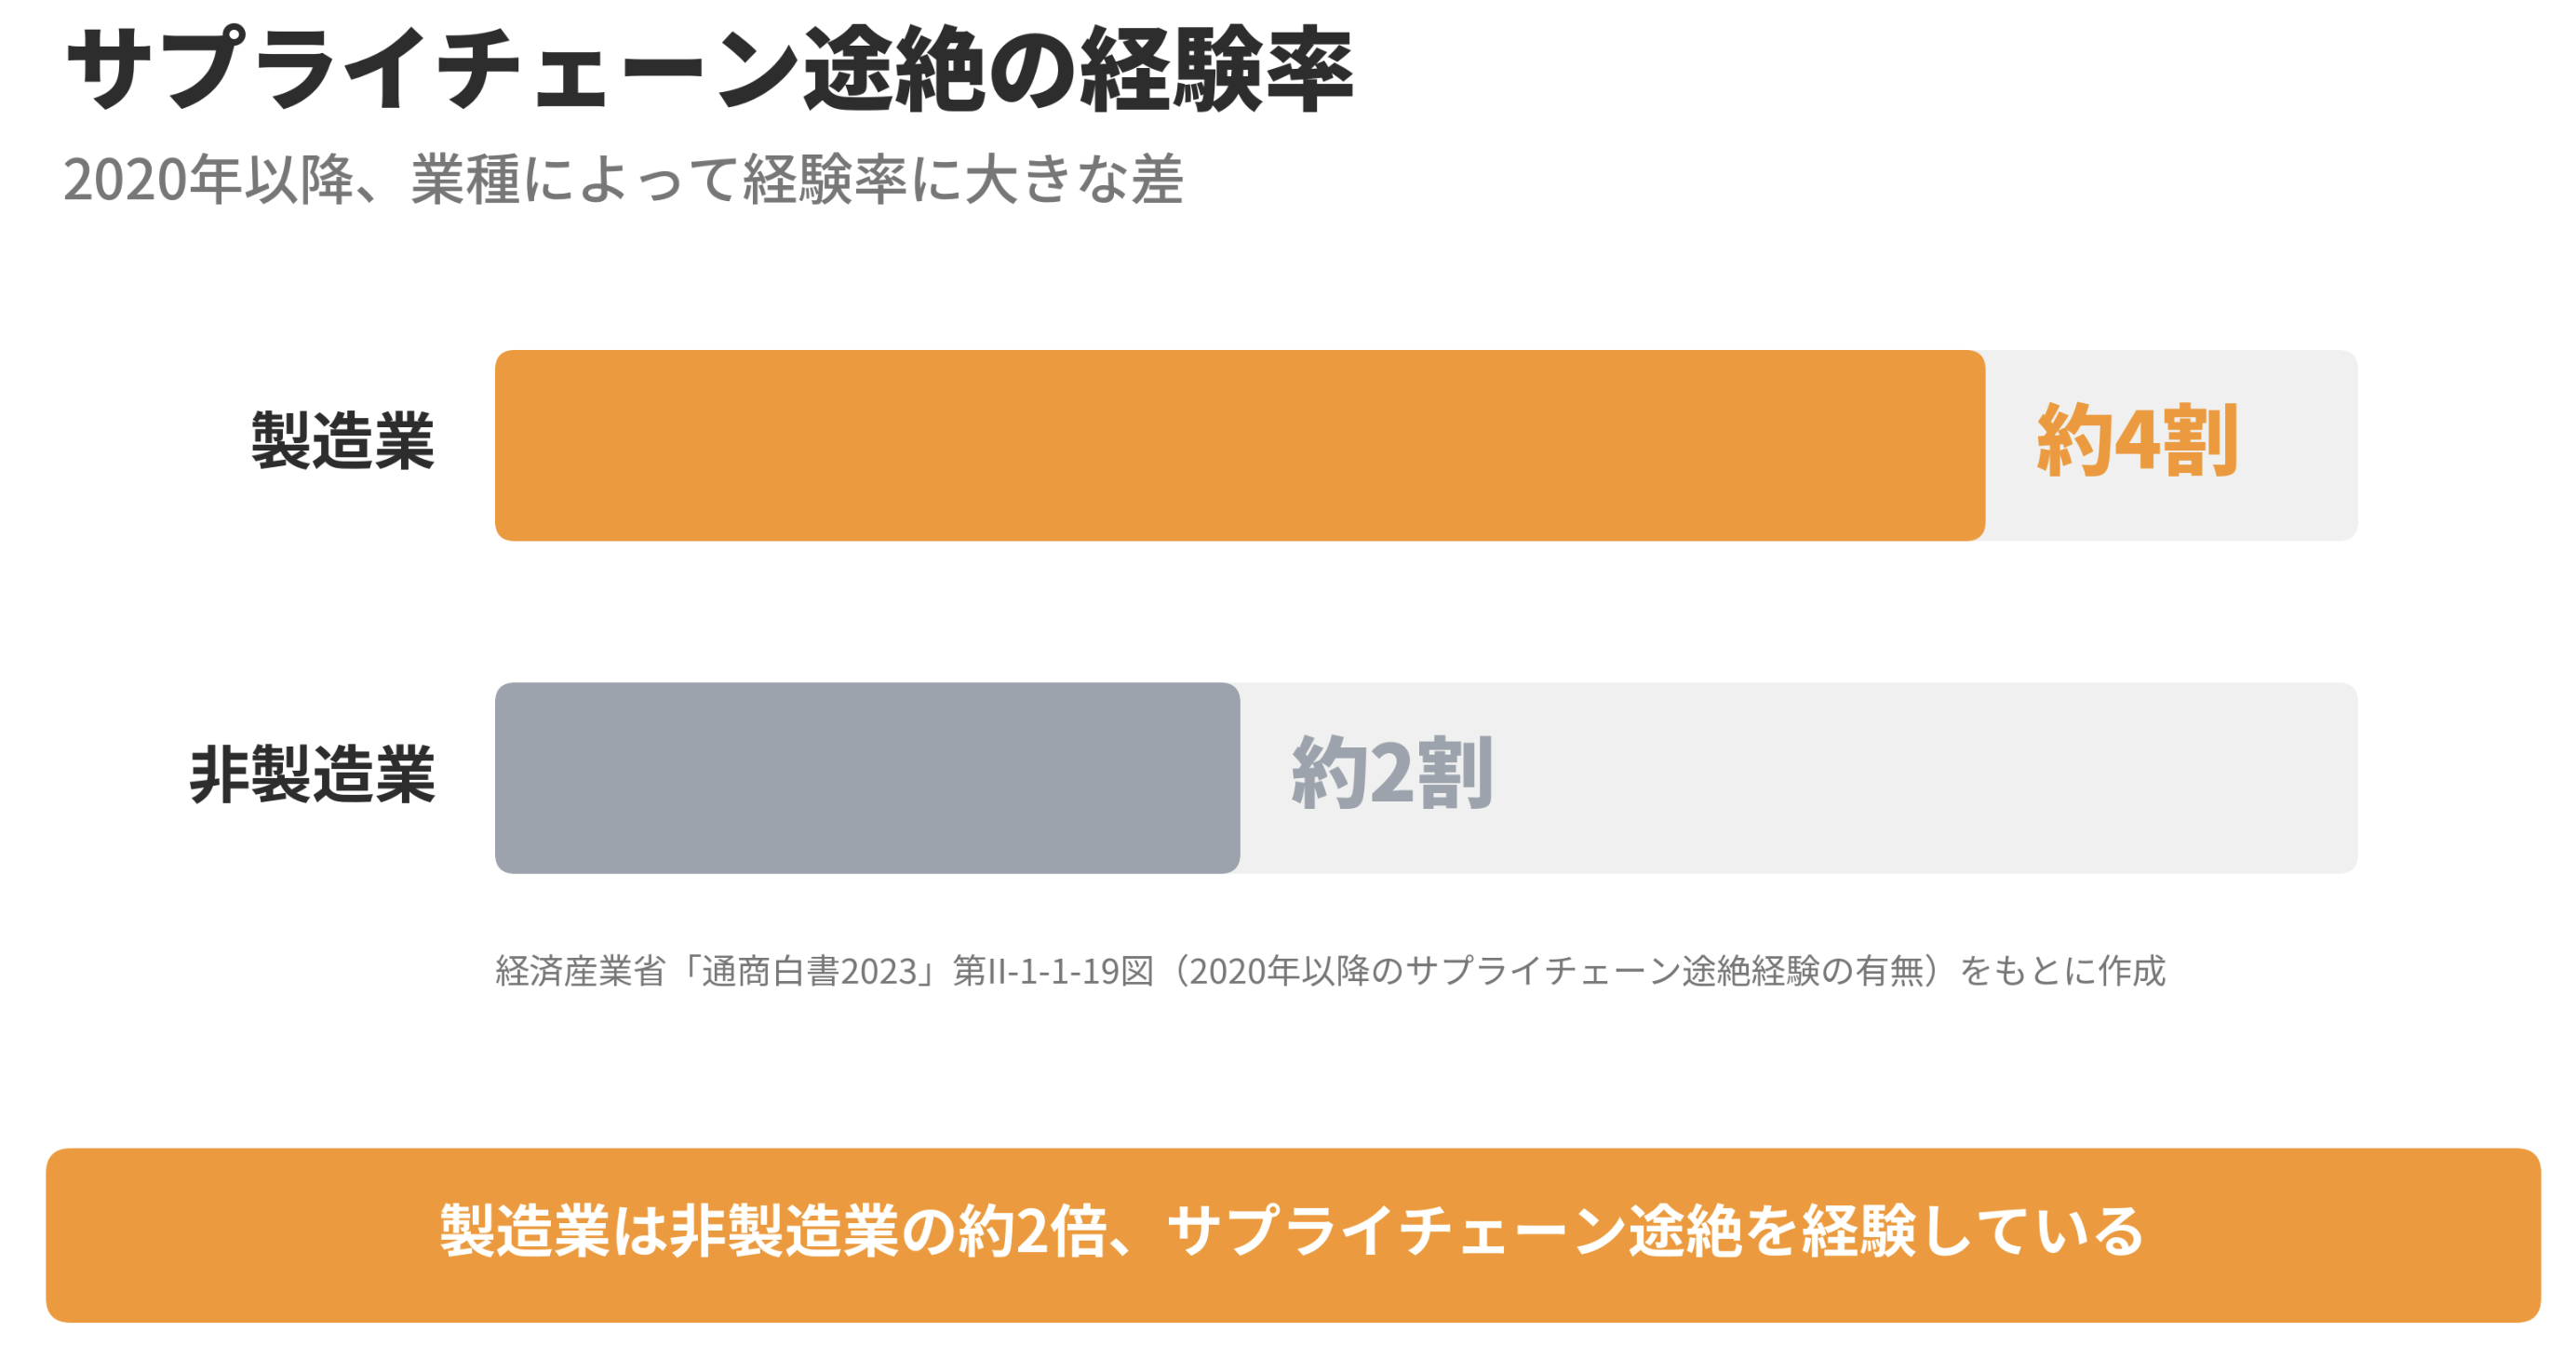
原材料の調達先で自然災害が起きた、あるいは特定国からの輸出が突然規制された——。サプライチェーンリスクとは、原材料の調達から生産、物流、販売に至る一連の連鎖のどこかが分断され、事業の継続に支障が生じるリスクを指します。経済産業省の通商白書によると、国内製造業の約4割が2020年以降にサプライチェーンの途絶を経験したという結果も示されています。
本記事では、サプライチェーンリスクの定義と種類、最新の統計データ、貿易実務の現場で取るべき対応策までを整理して解説します。
サプライチェーンリスクとは?基本的な定義と種類
サプライチェーンリスクという言葉は、単一の企業内で完結するリスクではなく、複数の企業や国境をまたいだ連鎖全体に関わる点が特徴です。まずは定義と主な分類を整理します。
サプライチェーンリスクの定義
サプライチェーンとは、原材料の調達、部品の製造、組み立て、物流、販売という一連の流れを指す概念です。この流れのいずれかの工程が、災害や取引先の経営破綻、規制強化などの要因によって停止すると、下流に位置する企業の生産や販売にも影響が及びます。
サプライチェーンリスクとは、こうした連鎖のどこか一箇所が機能不全に陥ることで、企業の事業継続に支障が生じる可能性を指す概念です。自社工場が無事であっても、遠く離れた取引先の被災や規制変更が自社の生産停止に直結するという因果関係があるため、自社単独では制御しきれないリスクとして扱われます。
リスクの4分類
サプライチェーンリスクは、発生要因によって大きく4つに分類できます。それぞれ性質が異なるため、対策の方向性も変わります。
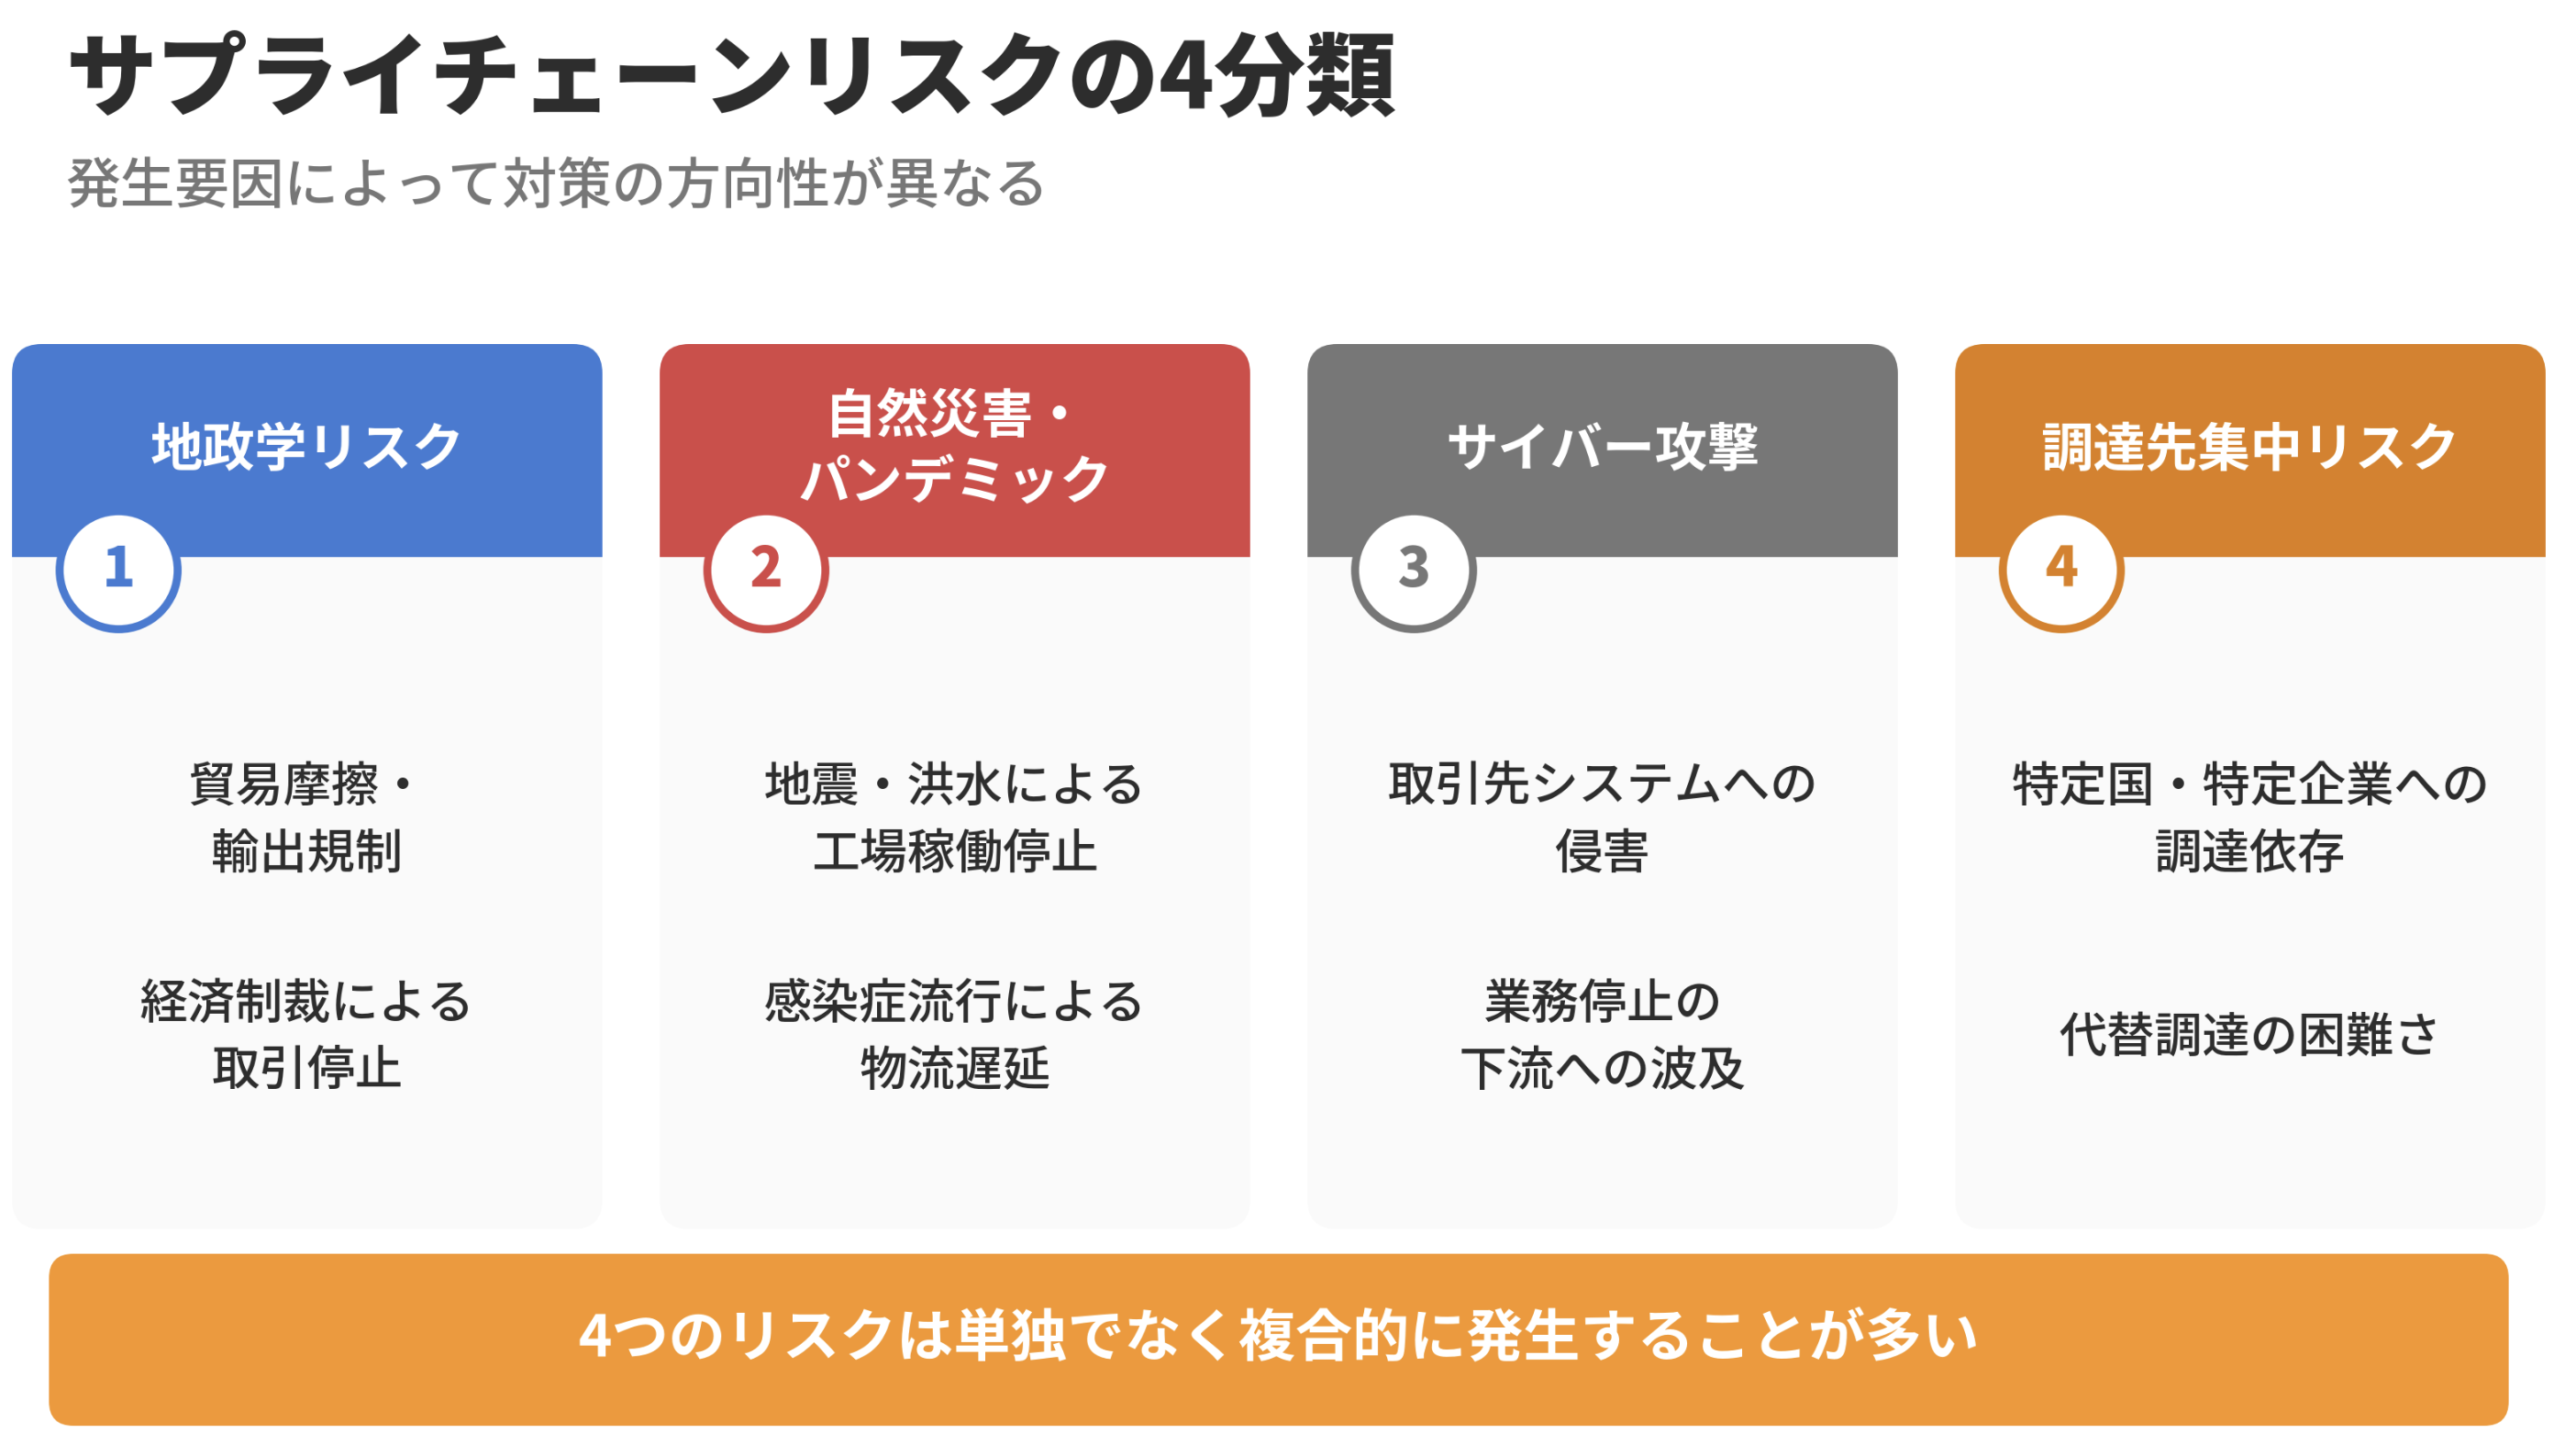
1つ目は地政学リスクです。特定国との貿易摩擦や輸出規制、経済制裁などが該当し、政策の変更によって突発的に発生する点が特徴です。
2つ目は自然災害・パンデミックリスクで、地震や洪水、感染症の流行などによって工場の稼働停止や物流の遅延が生じます。
3つ目はサイバー攻撃リスクです。取引先のITシステムが侵害を受けると、その企業の業務停止がサプライチェーンの下流にある企業にも波及します。
4つ目は調達先集中リスクで、特定の国や特定の企業に調達を依存している場合、その調達先に問題が生じた際の代替が難しくなるという構造的な弱点です。
これら4つの要因は独立して発生するとは限らず、地政学リスクの高まりが特定国への調達集中リスクを顕在化させるなど、複合的に絡み合うことも少なくありません。
サプライチェーンリスクが貿易実務・企業経営に与える影響
サプライチェーンリスクが顕在化した場合、企業には具体的にどのような影響が生じるのかを整理します。
調達・生産停止による影響
調達先で部品や原材料の供給が止まると、自社の生産ラインも停止せざるを得なくなります。代替の調達先が確保されていない場合、生産再開までの期間が長期化し、納期遅延や機会損失という結果をもたらします。
とくに特定の部材を1社の取引先に依存している場合、その取引先が被災または経営不振に陥ると、代替生産の切り替えに数カ月単位の時間を要することがあります。この構造は、調達先を分散していれば影響を局所化できたはずのリスクを、自社の経営リスクへと直接転嫁してしまう結果につながります。
関税・輸出規制など地政学要因による影響
近年は自然災害だけでなく、関税措置や輸出規制といった政策要因がサプライチェーンリスクの主要な発生源となっています。特定国からの輸入品に追加関税が課された場合、コスト増加分を自社で吸収するか、価格転嫁するか、調達先を切り替えるかという判断を迫られます。
輸出規制についても同様で、対象品目や対象国が急に拡大された場合、既存の取引契約そのものが履行不能になるという事実が生じます。こうした政策変更は企業側の予測が困難であるため、平時から複数の調達先候補を確保しておくことが重要な備えとなります。
こちらの記事もご確認ください。

地政学要因への対応は日本企業に限った動きではありません。経済産業省の通商白書2025年版では、中国が「自主的・コントロール可能なサプライチェーンの能力強化」を掲げ、サプライチェーンの主要部分を国内にとどめる政策を進めていることが指摘されています。各国がサプライチェーンの強靭化を国家戦略として位置づけている現状を踏まえると、企業単位の対応も一時的な措置ではなく、中長期的な経営方針として組み込む必要性が高まっています。
【最新データ】日本企業のサプライチェーンリスクの実態
サプライチェーンリスクがどの程度の企業に影響を及ぼしているのか、公的機関の調査データから実態を確認します。
通商白書に見る途絶経験の実態
経済産業省が公表した通商白書2023によると、2020年以降のサプライチェーン途絶経験について、非製造業で途絶経験ありと回答した企業が約2割にとどまっているのに対し、製造業では約4割の企業がサプライチェーンの途絶を経験したという結果が示されています。
製造業は複数の部材を組み合わせて製品を完成させる工程が多いため、いずれか一つの部材が調達できなくなるだけで生産ライン全体が止まるという構造的な脆弱性を抱えています。この差は、業種によってサプライチェーンリスクへの露出度が大きく異なることを示しています。
JETRO調査に見る関税措置の影響
ジェトロが2025年11月に公表した「2025年度 海外進出日系企業実態調査(全世界編)」では、米国の関税措置の影響について、対米輸出を行う企業全体の約4割がマイナスの影響が大きいと回答し、メキシコおよび中国に進出する企業では5割超がマイナスの影響が大きいと回答しました。さらに、自動車・自動車部品のサプライチェーンでは、全業種ベースで約5割の企業に影響が及んでいることも明らかになっています。
また、ジェトロが2026年3月に公表した「2025年度 日本企業の海外事業展開に関するアンケート調査(第24回)」では、主力製品・サービスに必要不可欠な主要原材料・部品について、全体の約6割(65.1%)の企業が海外調達を行っており、業種別に見ると電気機械・化学では約85%の企業が海外調達を行っているという結果も示されています。海外調達への依存度が高い業種ほど、地政学リスクや関税措置の影響を受けやすいという構造がこのデータからも読み取れます。
こちらの記事もご確認ください。

サプライチェーンリスクへの対応策
サプライチェーンリスクを完全に排除することはできませんが、平時からの備えによって影響を最小限に抑えることは可能です。実務上の対応策を整理します。
調達先の多様化・分散化
特定の国や特定の企業への調達依存を避け、複数の調達先候補を確保しておくことが基本的な対応策となります。調達先を地理的・企業的に分散させることで、一箇所で問題が発生しても他の調達先で代替できる体制を構築できます。具体的には、既存の調達先が集中している地域とは別の地域にも調達候補を持つこと、また同一国内であっても複数の取引先候補をリストアップしておくことが有効です。
分散化にはコスト増加という副作用も伴うため、自社にとって影響度の大きい部材から優先的に分散を進めるという判断が現実的です。ジェトロの調査で海外調達比率が約85%に達していた電気機械・化学業種のように、特定の調達構造への依存度が高い業種ほど、分散化を検討する優先度も相対的に高くなります。
SCRM(サプライチェーンリスクマネジメント)の導入
SCRM(サプライチェーンリスクマネジメント)とは、サプライチェーンに関わるリスクを平時から特定・評価し、優先順位をつけて対策を講じる一連の取り組みを指します。自社の主要な調達先や物流ルートを可視化し、どこにリスクが集中しているかを把握することがSCRMの出発点となります。実務の第一歩としては、自社が依存している主要な調達先・物流ルートを一覧化し、それぞれの代替可能性を評価することから始めるのが現実的です。経済産業省やジェトロは、サプライチェーンに関する各種ガイドラインや相談窓口を公表しているため、自社の対応方針を検討する際にはこうした公的機関の情報を確認することも実務上有効な次の一手となります。
まとめ
サプライチェーンリスクとは、原材料の調達から生産、物流、販売に至る一連の連鎖のどこかが分断され、事業継続に支障が生じるリスクを指す概念です。地政学リスク、自然災害・パンデミック、サイバー攻撃、調達先集中リスクという4つの要因が単独あるいは複合的に発生し、企業の生産や納期に直接的な影響を及ぼします。経済産業省の通商白書では製造業の約4割が途絶を経験したというデータが、ジェトロの調査では関税措置によって対米輸出企業の約4割がマイナスの影響を受けているというデータが、それぞれ示されています。
こうした実態を踏まえると、調達先の分散化とSCRMの導入という2つの対応策を平時から進めておくことが、事業継続の観点で重要な備えとなります。自社の調達構造を一度見直し、どこにリスクが集中しているかを把握することから着手することをおすすめします。地政学リスクや関税措置は今後も変動し続けることが見込まれるため、一度の対策で終わらせず、定期的に調達構造を点検し続ける姿勢が求められます。