
ドル円は2026年9月29日午前10時時点で1ドル=157円台前半で取引されています。4月30日には160円70銭台、7月下旬には164円に迫る水準まで円安が進み、その後に政府・日銀の円買い介入と、日米の政策金利の引き上げが重なりました。ドル円の見通しは、日銀・FRB(米連邦準備制度理事会)・日米当局の3つの姿勢によって左右されると整理でき、10月末には日銀会合とFOMC(米連邦公開市場委員会)が続けて開かれます。
本記事では、ドル円の予想値そのものを断定するのではなく、公表されている事実と金融機関の見方を整理します。あわせて、日銀短観の想定為替レートと実勢レートのずれ、税関の公示レートの仕組み、為替予約の位置づけを解説し、貿易の実務担当者がドル円の見通しを業務に落とし込む手順を示します。
ドル円の見通しを読む前に確認したい2026年の値動きと現在地
ドル円の見通しを考える前提として、足元の水準、今年の介入の経緯、日米の政策金利の現在地を順に確認します。
2026年9月29日時点のドル円の水準
9月29日午前の東京外国為替市場では、午前10時時点で前日比12銭の円安ドル高となる1ドル=157円34〜35銭で取引されました。中日新聞Webによると、米国のインフレ懸念を背景にFRBが追加利上げに踏み切るとの見方が強まり、日米の金利差を意識した円売りドル買いが優勢だったと報じられています。9月29日午前10時時点のドル円は157円34〜35銭です。
直近の推移を見ると、8月28日のジャクソンホール会合でのウォーシュFRB議長の講演を受けて、ドル円は一時160円台を回復しました。しかし野村證券によると、9月7日に155円を割り込み、9月8日には一時152円台まで円高が進みました。その後は157円台前半まで戻しており、1か月足らずの間に約8円の幅で動いたことになります。
4月と7月の円買い介入で何が起きたか
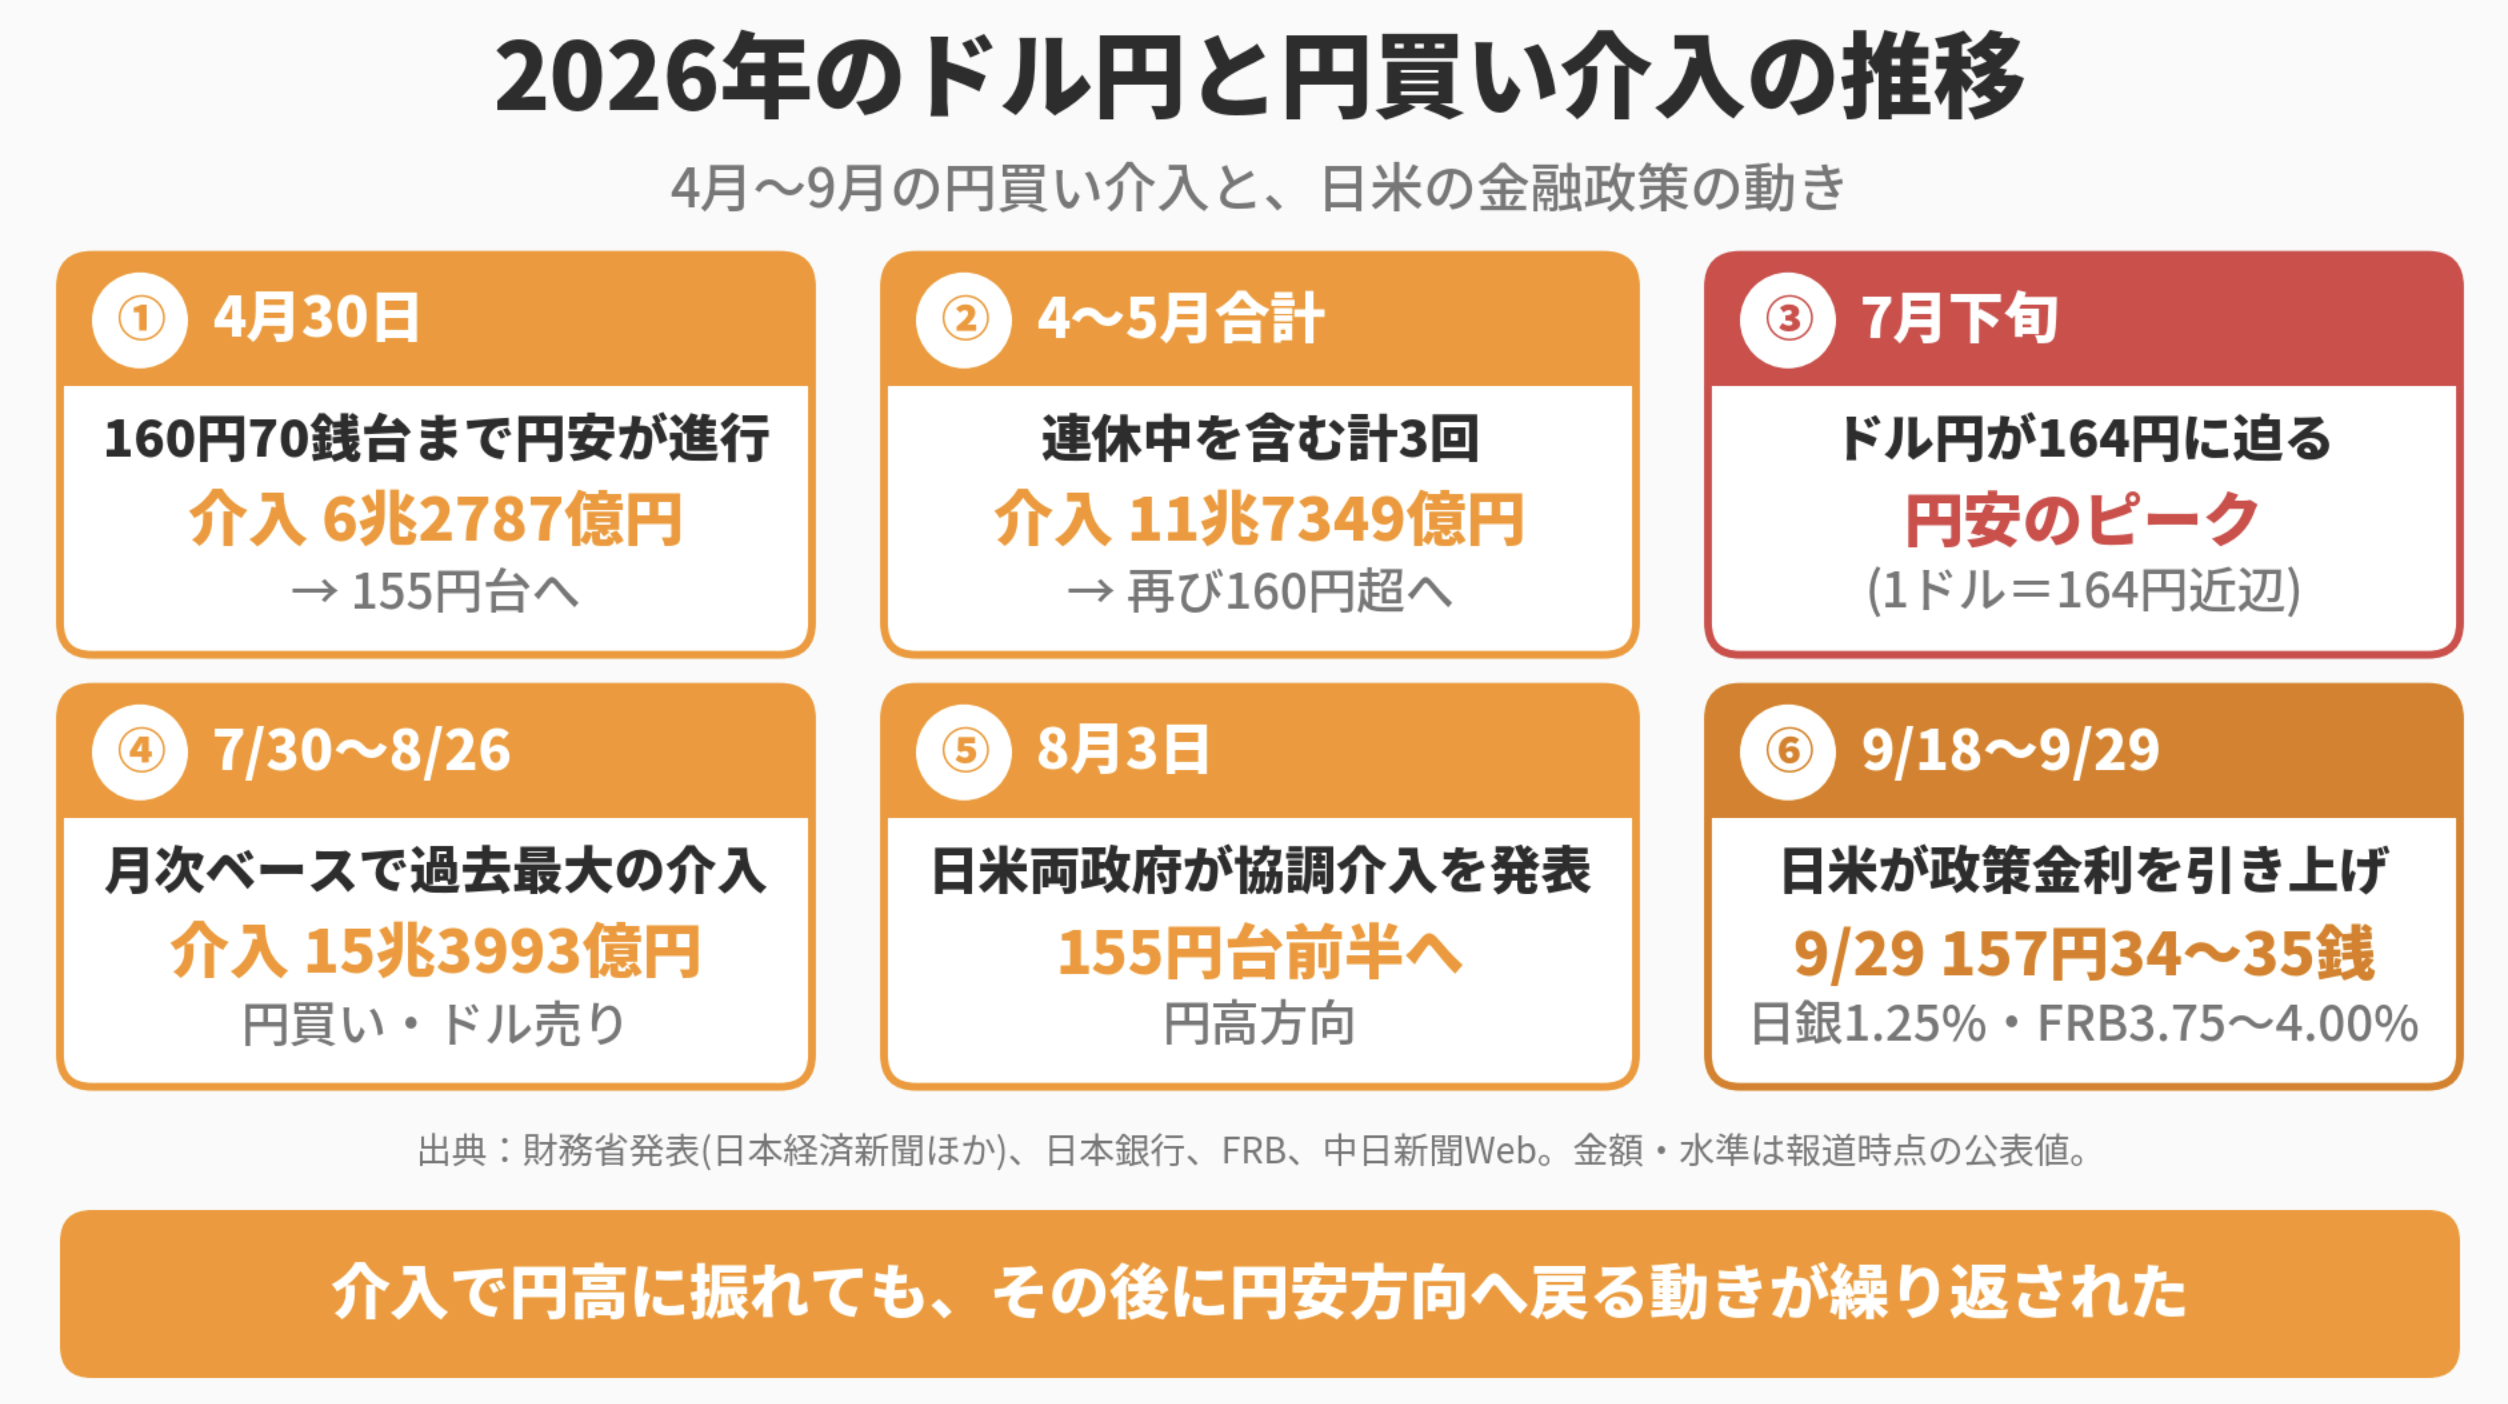
財務省の発表によると、政府・日銀は4月30日から5月にかけて円買い・ドル売り介入を実施しました。日本経済新聞によると、4月30日の介入額は6兆2787億円で、4月30日、5月4日、5月6日の合計は11兆7349億円でした。円相場は4月30日に1ドル=160円70銭台まで円安が進んだ後、介入によって155円台まで上昇しましたが、その後に再び160円を超える円安に戻ったと報じられています。
7月下旬にはドル円が164円に迫り、財務省は7月30日から8月26日までの介入額を15兆3993億円と発表しました。月次ベースでは過去最大です。日米両政府は8月3日に協調介入を実施したと発表し、円相場は同日に155円台前半まで上昇しました。日本経済新聞は、その後に円相場が一時160円台をつけ、介入は時間稼ぎとの見方が多いと報じています。
日米の政策金利の現在地
日本銀行は9月18日の金融政策決定会合で、無担保コールレート(オーバーナイト物)の誘導目標を1.00%程度から1.25%程度へ引き上げることを賛成7・反対2で決定し、9月24日から適用しました。反対したのは浅田委員と佐藤委員です。1.25%は約31年ぶりの水準と報じられています。
FRBは9月15〜16日のFOMCで、フェデラルファンド金利の誘導目標を3.50〜3.75%から3.75〜4.00%へ引き上げました。票決は12対0の全会一致で、利上げは2023年7月以来と報じられています。米国の誘導目標の上限と日本の誘導目標の差は、利上げ前が3.75%−1.00%、利上げ後が4.00%−1.25%で、いずれも2.75%ポイントで変わっていません。
ドル円の見通しを左右する3つの材料:日銀・FRB・当局の姿勢
ドル円の見通しに影響する材料は、日銀の利上げペース、FRBの追加利上げの有無、日米当局の介入姿勢の3つです。それぞれの現状と次の確認日を整理します。
日銀の利上げペースと10月29〜30日の会合
9月18日の記者会見で植田総裁は、物価が上振れするリスクが顕在化し政策の局面は変化したと述べたと報じられています。今後の利上げについては特定の間隔は念頭にないとしつつ、連続利上げも物価情勢次第で排除できないと語ったとされています。前回の追加利上げが6月会合であったため、今回は約3か月での利上げとなり、利上げの間隔が縮まりました。
一方、野村證券は、政策声明と総裁会見を確認した結果、日銀が追加的にタカ派化したとの結論は得られないと評価しています。次回の日銀会合は10月29〜30日で、10月30日15時30分から総裁会見が予定されています。同日には経済・物価情勢の展望(展望レポート)が公表される予定で、物価見通しの修正の有無が確認点になります。
FRBの追加利上げ観測と10月27〜28日のFOMC
OANDA証券のマーケットレポートによると、9月のFOMC後の会見でウォーシュ議長はインフレ率が高すぎるとの認識を示しました。声明文からは7月にあった供給ショックという説明が削除され、今回の政策措置が2%目標への、より迅速な回帰を支えるという趣旨の文言が加えられたと報じられています。
次回のFOMCは10月27〜28日で、決定は米東部時間10月28日午後2時(日本時間では10月29日午前3時)に公表される予定です。FRBの公式カレンダーで確認できます。時事通信は、10月の会合で利上げがあるかが焦点になっていると報じており、追加利上げの観測が強まる局面では日米金利差を意識したドル買い・円売りが出やすくなります。
財務省の介入と当局の発言
為替介入の実績は、財務省が「外国為替平衡操作の実施状況」で公表しています。介入の総額は1か月ごとに、実施日・介入額・売買通貨といった詳細は四半期ごとに公表される仕組みです。4〜6月分の日次データは8月7日に公表されており、7〜9月分の詳細は11月上旬に公表される見通しと報じられています。
東洋経済によると、日米の財務相は2025年9月に為替に関する共同声明を発表し、為替介入は過度な変動や無秩序な動きに対処する場合に可能とする内容を明記しました。
野村證券によると、三村財務官は9月上旬の円高局面でも引き続き臨戦態勢と発言しています。介入は実施した日の金額がその場では分からず、月次総額の公表を待つ必要がある点に注意が必要です。
金融機関のドル円の見通しとシナリオ別の水準感
ドル円の見通しは金融機関によって異なります。ここでは野村證券の公表内容を例に、予想値の変遷と、円高・円安それぞれに動く条件を整理します。
野村證券のドル円予想と日銀シナリオ
野村證券は2月13日の公表で、2026年末のドル円予想を1ドル=147.50円としていました。その後の修正を経て、9月8日の公表では2026年末予想を154円で据え置きています。同時に、年度上期末に向けて下振れリスクへの警戒が必要な局面であると説明しています。
日銀の見通しについては、9月24日の公表で、メインシナリオ(確率60%)は次の利上げを2026年12月、2027年3月とし、ターミナルレート(利上げの到達点)を1.75%としています。3か月ごとに利上げが続くリスクシナリオAが30%、9月・10月・12月と続くリスクシナリオBが10%です。予想値は各社の判断であり、実際の相場と一致する保証はありません。
円高方向に動く条件
野村證券は、日銀が3か月に1回程度のペースで利上げを続けるとの見方が広がれば、ドル円の上値は一段と重くなると説明しています。日米の金利差は、日本の利上げが米国より速く進めば縮小する関係にあります。日米の金利差が縮まることが、円高方向に動く基本的な条件です。
また、今年は4月30日と8月3日に介入と協調介入が行われ、いずれもドル円は155円台まで下落しました。日本経済新聞は、その後にドル円が再び上昇したことから、介入だけでは円安の流れを変えにくいと報じています。介入は短期的な円高要因であり、金利差の縮小と組み合わさるかどうかが確認点になります。
円安方向に動く条件
野村證券は、中東情勢の不確実性が高く原油価格が高止まりしていることを、円高の勢いを抑える材料に挙げています。原油価格が上昇すると日本の輸入代金が増え、輸入企業のドル買い需要が強まるため、ドル円には上昇圧力がかかります。原油高は物価を押し上げて日銀の利上げを促す一方、貿易収支の悪化を通じて円安要因にもなるという二面性があります。
日銀の利上げが決まった9月18日には、みんかぶが、日銀の利上げ後に円が全面安となり、委員2人の反対票が円安の引き金になったと報じています。利上げの決定と同時に、次の利上げに慎重な姿勢が読み取られると、円安に振れる場合があることを示す事例です。
ドル円の見通しを貿易実務に落とし込む方法
ドル円の見通しは、予想が当たるかどうかよりも、自社の取引にどの程度の影響があるかを試算しておくことが実務では重要です。ここでは想定レート、税関の公示レート、為替予約の順に確認します。
想定為替レートと実勢レートのずれ
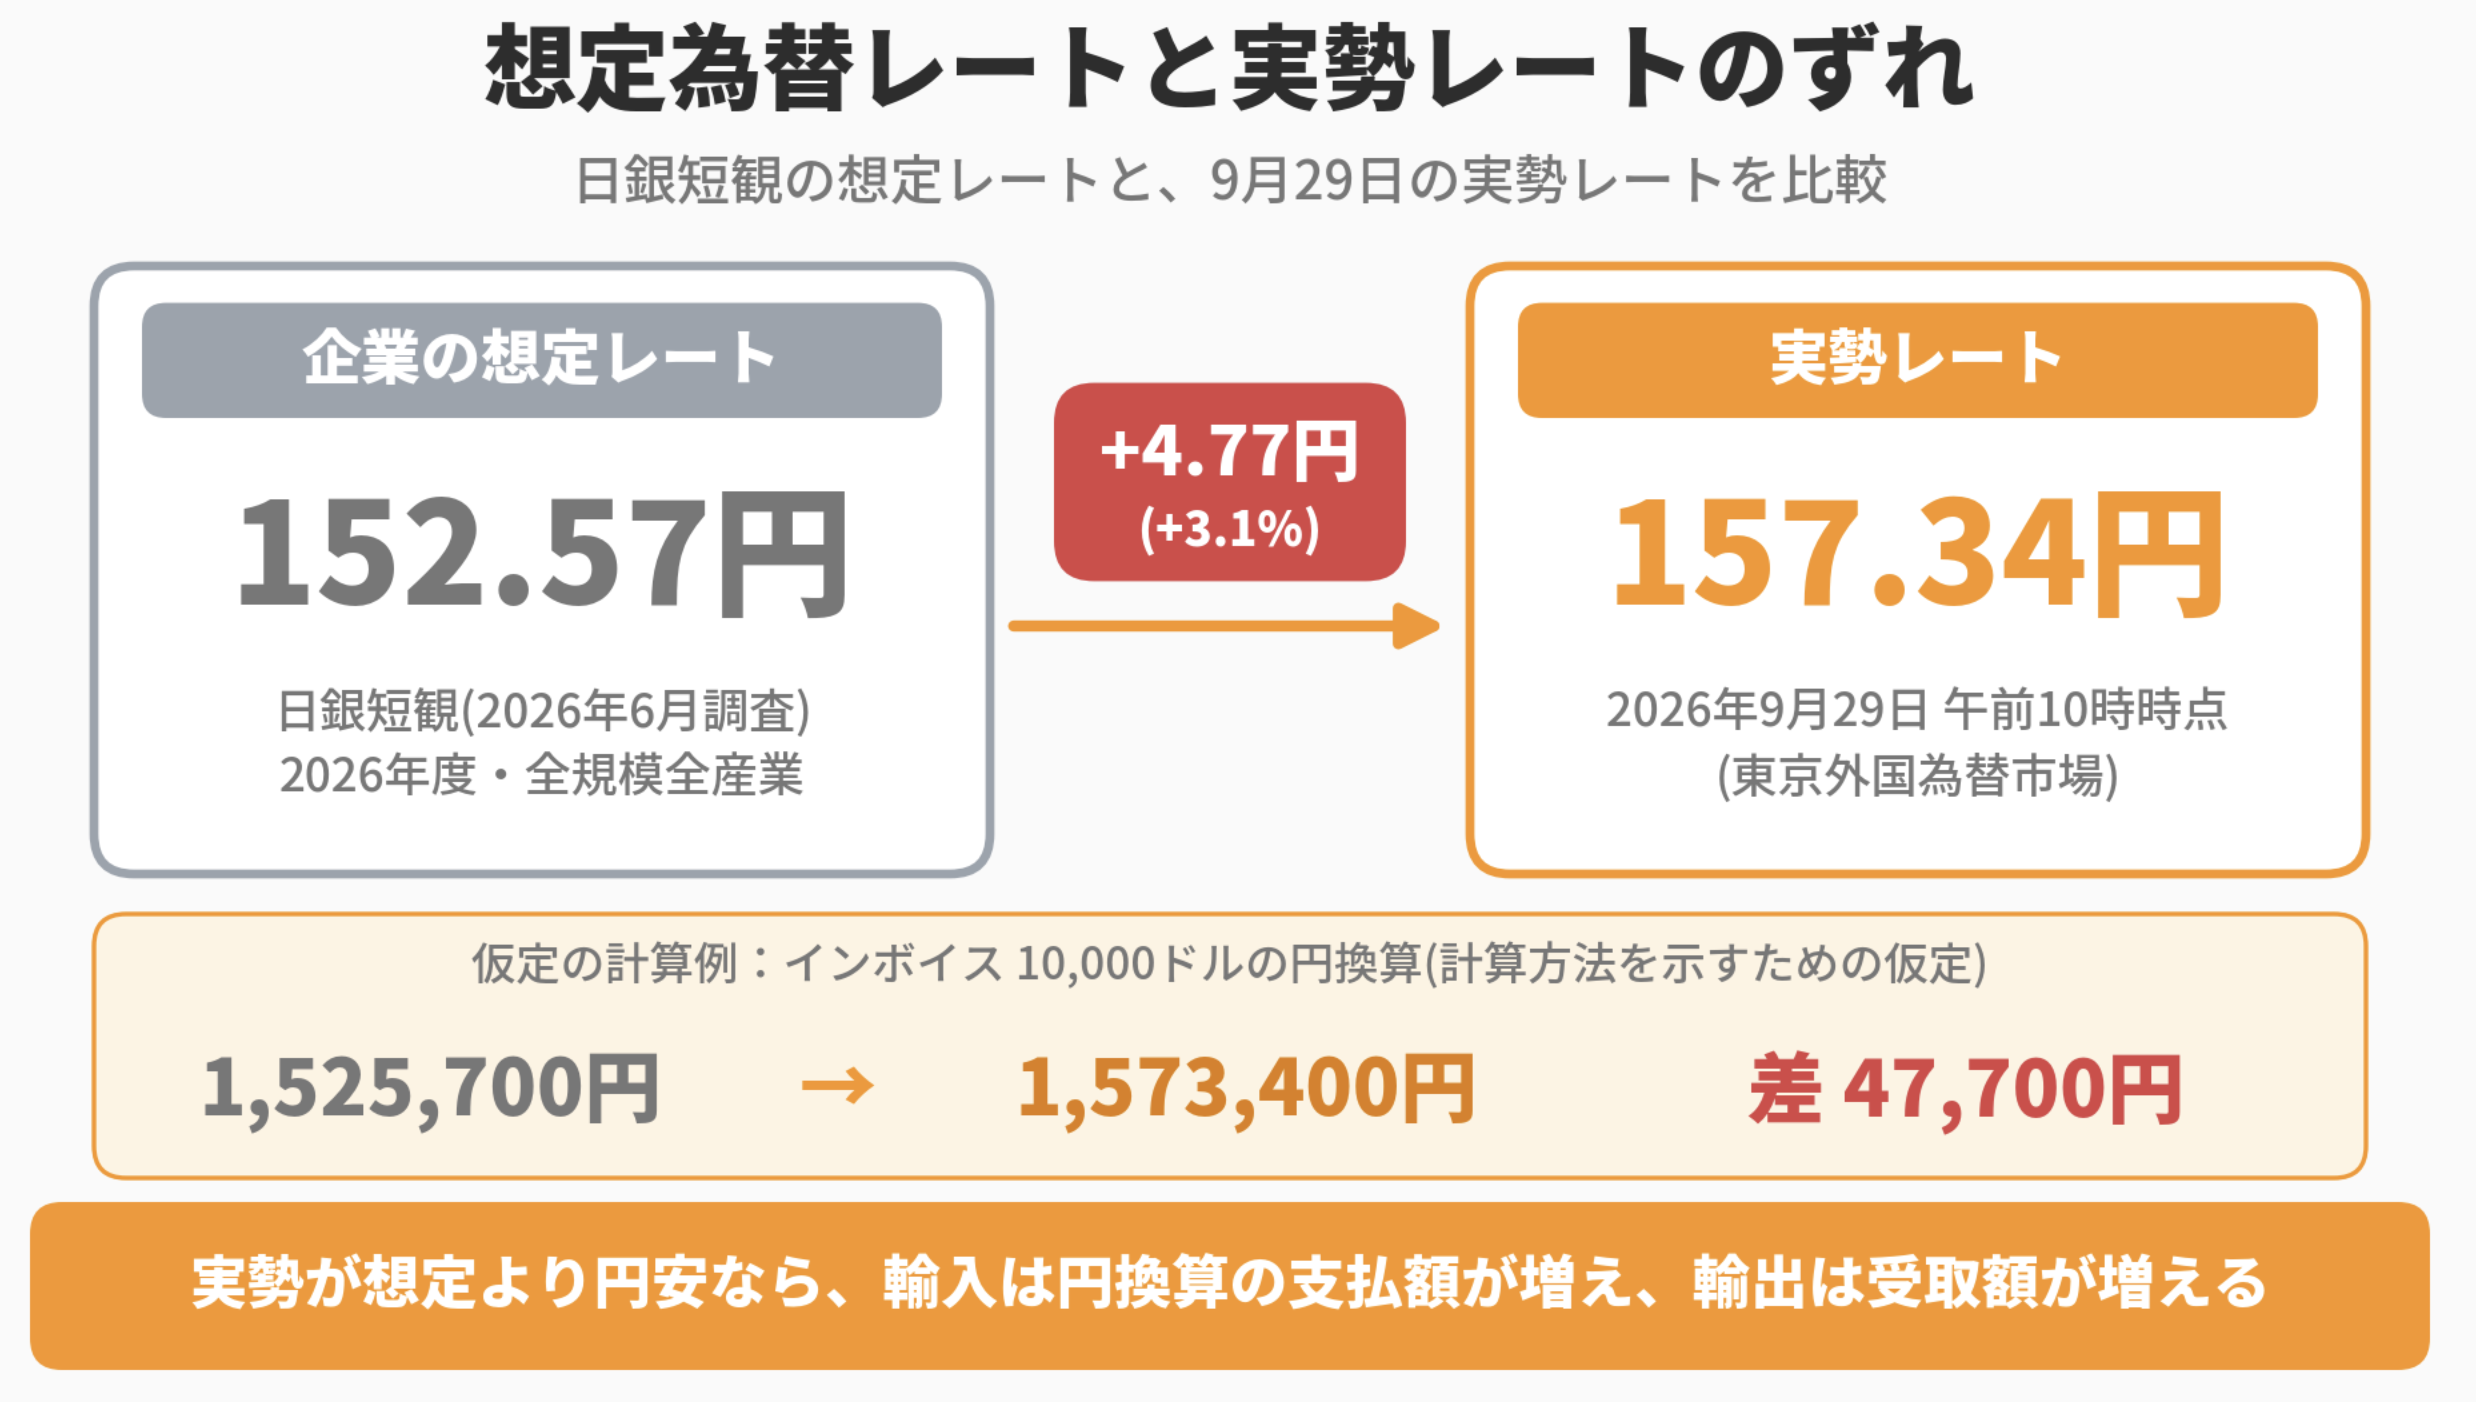
日本銀行の短観(2026年6月調査)によると、全規模・全産業の企業が事業計画の前提とする2026年度の想定為替レートは1ドル=152.57円で、3月調査の150.10円から円安方向に修正されました。内訳は上期が152.62円、下期が152.51円です。
9月29日午前10時時点の実勢157.34円と比べると、差は4.77円で、想定レートに対して約3.1%の円安です。計算方法を示すための仮定として、10,000ドルのインボイスを円換算すると、想定レートでは152.57円×10,000=1,525,700円、実勢では157.34円×10,000=1,573,400円となり、差は47,700円です。輸入では円換算の支払額が増え、輸出では円換算の受取額が増える関係になります。
課税価格の換算に使う税関の公示レート
輸入申告で課税価格を計算するときの外国為替相場は、税関のカスタムスアンサーによると、輸入申告の日の属する週の前々週における実勢外国為替相場の週間平均値に基づき、税関長が毎週公示しています(関税定率法第4条の7)。申告当日の相場や、銀行に送金したときのレートとは異なります。
計算例として、CIF価格が10,000ドル、公示レートが150円・155円・160円、関税率が5%と仮定します。課税価格は150万円・155万円・160万円で、関税額は7万5,000円・7万7,500円・8万円です。公示レートが10円違うと、この例では関税額が5,000円変わります(端数処理と消費税は考慮しない概算で、実際の関税率は品目ごとに異なります)。
銀行が送金や両替で適用するTTS・TTBの違いについてはこちらの記事で解説しています。
為替予約で取引ごとの円貨額を確定する
想定レートと実勢レートのずれが大きく、10月末に日銀とFOMCの会合が続く局面では、契約から決済までの間にレートが動く影響を受けやすくなります。為替予約は、通貨・金額・為替相場・受渡日を銀行とあらかじめ約定し、将来の円貨額を確定させる取引です。
為替予約の仕組みと予約レートの決まり方についてはこちらの記事で解説しています。
初めて利用する場合は、取引銀行の外国為替担当窓口に、利用条件、最低取引金額、受渡方法を確認することが実務の次の一手です。為替予約を付ける対象は、成約が確定した取引から順に選ぶことで、取引の取り消しに伴うリスクを抑えられます。
まとめ
ドル円は9月29日時点で157円台前半にあり、4月と7月の円買い介入、日銀の1.25%への利上げ、FRBの3.75〜4.00%への利上げを経ています。ドル円の見通しは、日銀・FRB・日米当局の3つの姿勢で決まると整理でき、日米の政策金利の差は利上げ前後で2.75%ポイントのまま変わっていません。金融機関の予想も一つの水準に定まっておらず、野村證券の2026年末予想は154円です。
確認する日程は、10月28日(日本時間29日午前3時)のFOMC決定と、10月30日の日銀会合・展望レポートです。あわせて、日銀短観の想定レート152.57円と実勢レートのずれ、税関の公示レートが前々週の平均で決まる点を、自社の取引に当てはめてください。まずは外貨建て取引の金額と決済日を一覧にし、円高と円安それぞれの場合の円貨額を試算することから始めることをおすすめします。