
関税の計算方法は、「課税価格(CIF価格)×関税率」が基本の式です。ただし、実際に納付する金額は関税だけでは決まらず、輸入消費税・地方消費税を含めた総額で把握する必要があります。さらに、課税価格の確定方法や端数処理のルールを誤ると、事前の見積もりと通関時の税額にずれが生じます。
本記事では、税関・JETRO・財務省の公表情報に基づき、関税の計算方法を課税標準の考え方から4つのステップで整理します。あわせて、CIF価格100万円を例にした納付総額の計算例と、2026年度税制改正大綱で示された少額輸入の免税見直しも取り上げます。輸入コストを事前に試算したい事業者の方は、手順どおりに確認してください。
関税の計算方法の基礎知識|関税の仕組みと課税標準の考え方
関税の計算方法を理解するには、税額の基礎となる課税標準と、その基準になる課税価格を先に整理する必要があります。この章では、関税の課税方式の種類と、課税価格に含まれる費用を解説します。
従価税・従量税・複合税・選択税の違い
JETROによると、関税は輸入申告時の貨物の価格または数量を課税標準として課すと、関税定率法第3条に定められています。課税標準が価格である品目を従価税品、数量である品目を従量税品と呼びます。従価税品では、課税価格に関税率を掛けて税額を求めます。本記事の計算式は、この従価税品を対象としています。
従量税品では、重量や個数などの数量に、単位あたりの税額を掛けて税額を求めます。従価税と従量税を組み合わせた方式もあります。複合税は両方を同時に課す方式で、選択税は両方を計算して高いほうを採用する方式です。一部の乳製品が複合税の対象とされています。
どの品目にどの方式が適用されるかは、品目ごとに定められています。輸入予定の品目が従価税品か従量税品かは、後述する税関の実行関税率表で確認します。
課税価格(CIF価格)に含まれる費用とインコタームズの関係
従価税品の課税価格は、JETROの解説では、取引価格に運賃、保険料その他の加算要素を加えた合計額(いわゆるCIF価格)とされています。CIFとは、Cost(貨物代金)、Insurance(保険料)、Freight(運賃)の頭文字です。加算要素には、売手が買手から無償で提供された原材料などの評価額が含まれます。関税は「商品代金×税率」ではなく、運賃と保険料を含む課税価格に課される点が、計算上の最初の注意点です。
仕入書の価格がどの条件で表示されているかによって、加算すべき費用が変わります。インコタームズ(建値・貿易条件)がCIFであれば、輸出者が運賃と保険料を手配しているため、仕入書の金額がそのまま課税価格の基礎になります。FOB(本船に積み込むまでの費用のみを含む価格)の場合は、運賃と保険料を別途加算してCIF価格を算定します。
EXW(工場渡し)など、輸入者側で輸送を手配する条件でも同様に、輸入港までの運賃と保険料を加えた金額が課税価格になります。仕入れ交渉の段階で取引条件を確認しておくと、輸入原価の見積もりの精度が上がります。
関税の計算方法4ステップ|課税価格の確定から関税額の算出まで
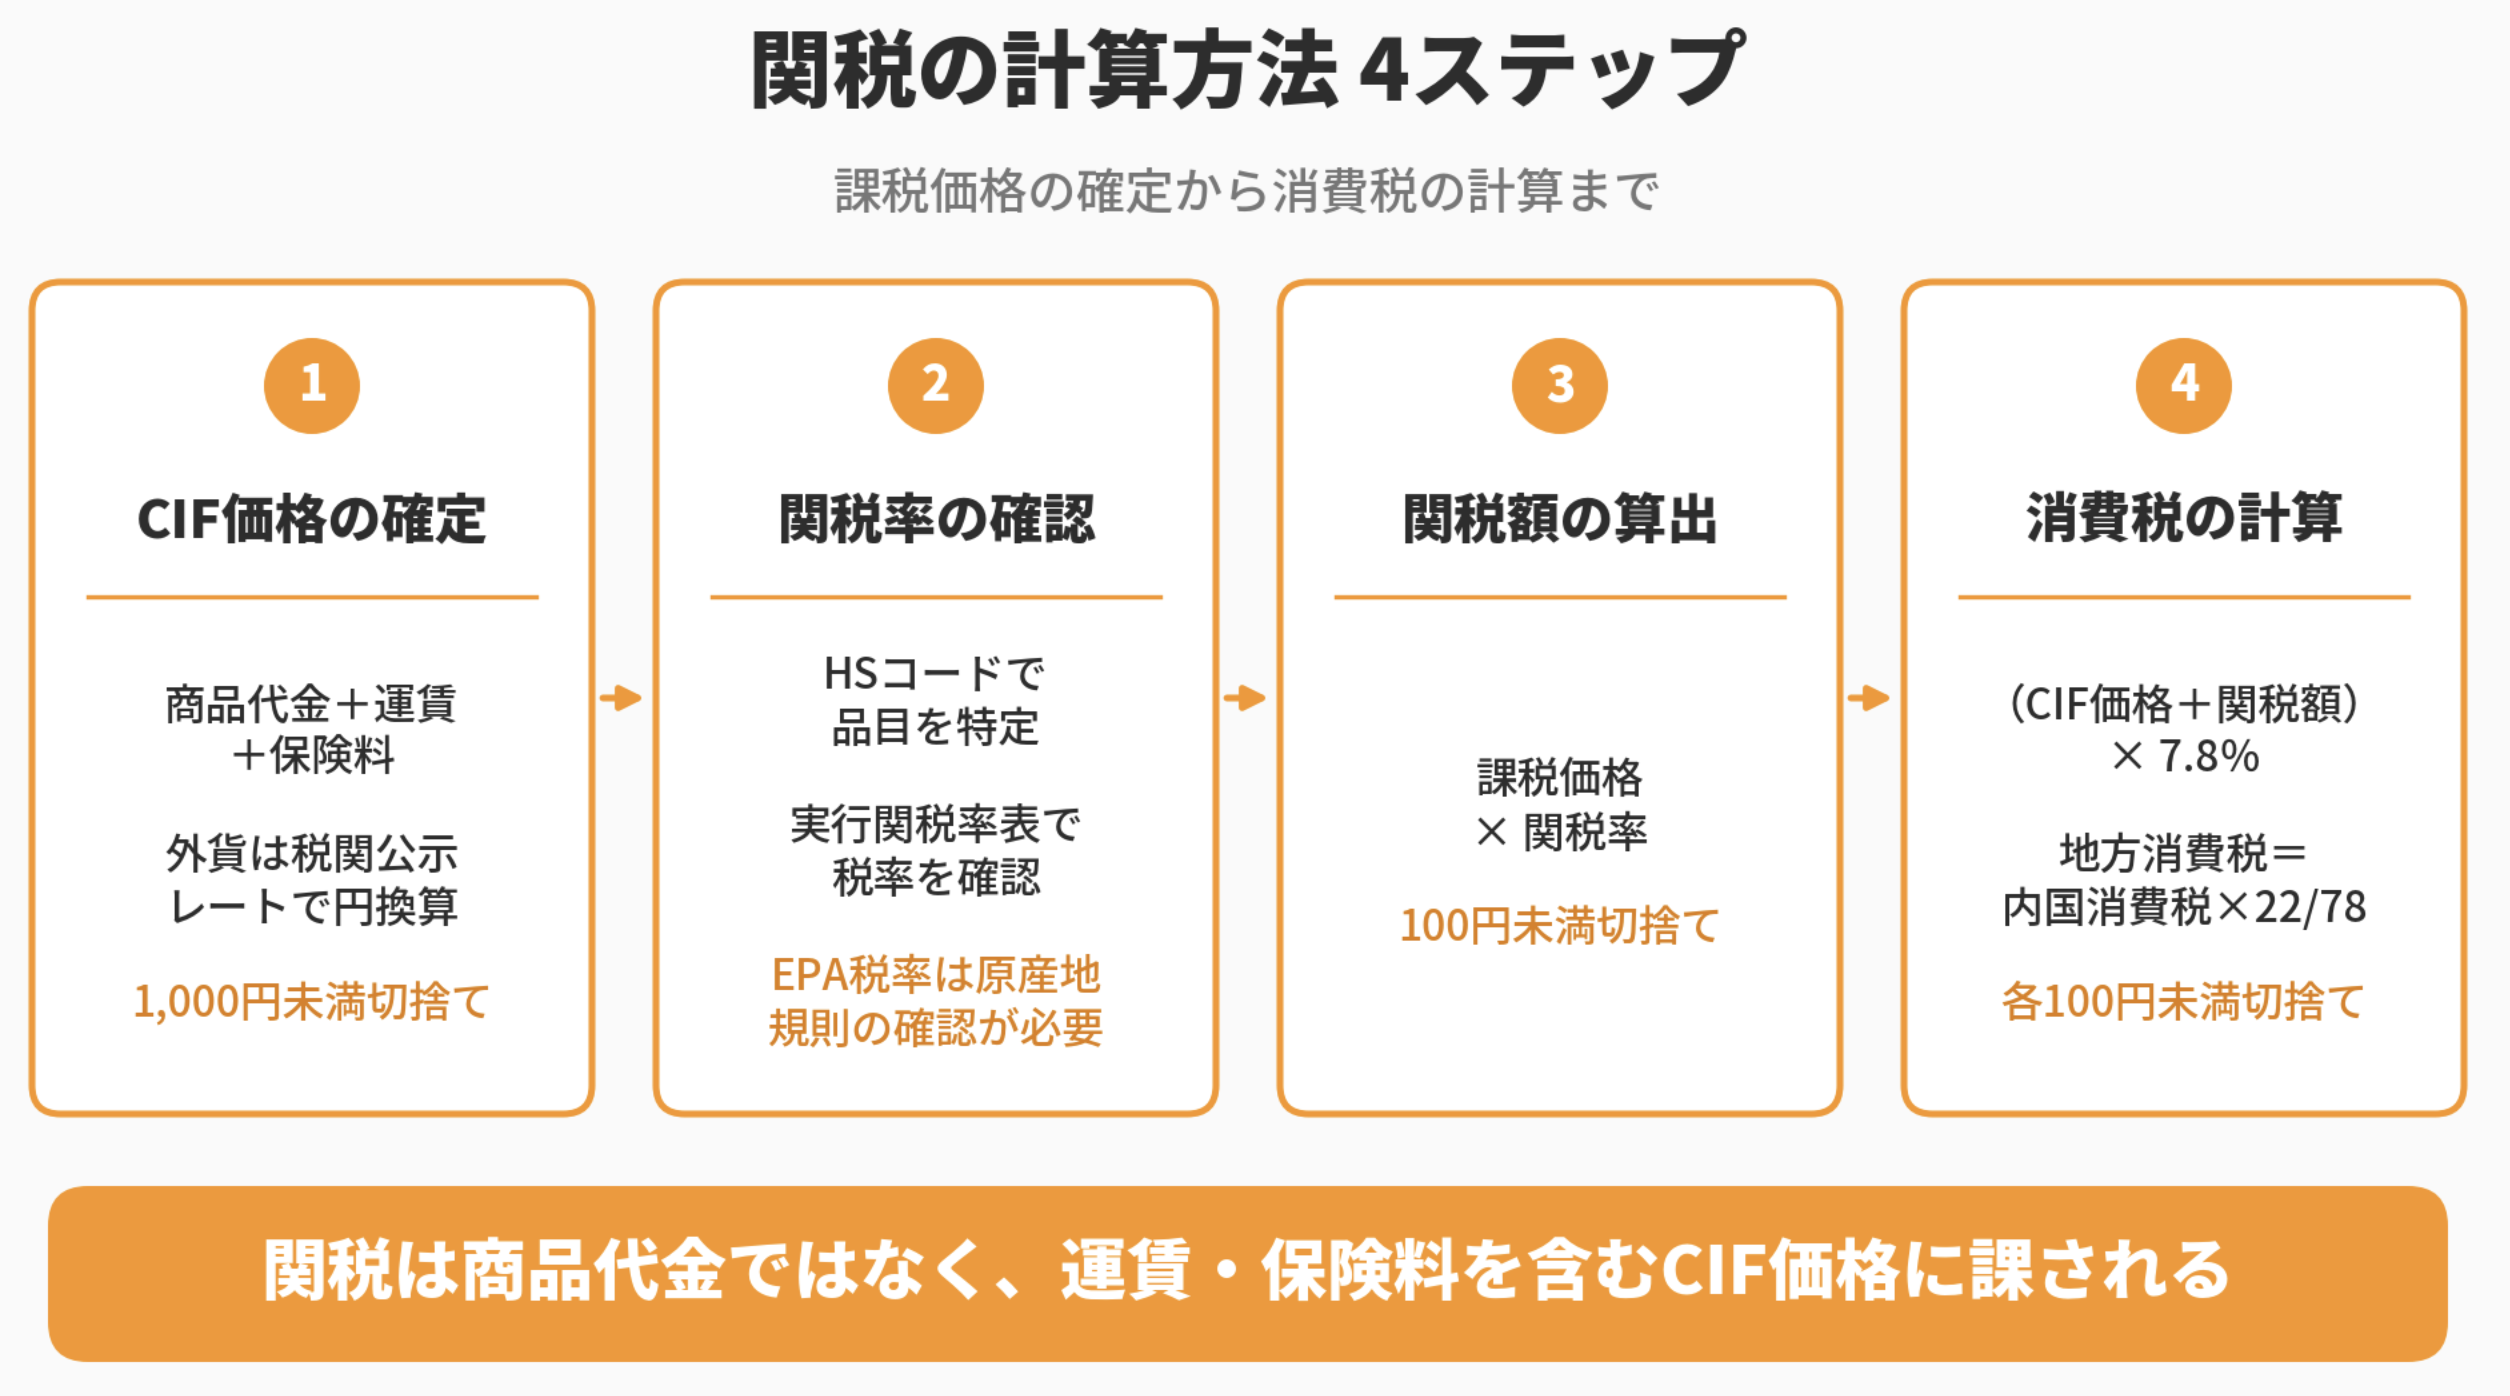
関税の計算方法は、課税価格の確定、円換算、税率の確認、関税額の算出の順に進めます。各ステップには、端数処理や為替レートに関する決まりがあります。
STEP1〜2:課税価格の確定と外貨の円換算(税関公示レート)
最初に、商品代金、運賃、保険料、加算要素を合計して課税価格を確定します。仕入書が外貨建ての場合は、円に換算します。換算に使うレートは、輸入申告日の為替相場ではなく、税関の公示レートです。このレートは、輸入申告日の週の前々週の為替相場の週間平均値が適用されます(JETRO)。
円換算後の課税価格は、1,000円未満を切り捨てます。たとえば合計が1,234,567円なら、課税価格は1,234,000円です。銀行の為替レートや申告日当日のレートで試算すると、公示レートとの差により実際の課税価格とずれるため、見積もり時は税関の公示レートを確認してください。
STEP3:関税率の確認(HSコードと実行関税率表)
関税率は、品目ごとに定められています。品目を特定する番号がHSコード(HS番号)で、世界税関機構(WCO)のHS条約に基づく世界共通の6桁の番号です。日本ではさらに、統計細分と呼ばれる3桁のコードが加わります(税関)。輸入時の関税率は、税関が公開する実行関税率表でHSコードから調べます。
実行関税率表には、基本税率、暫定税率、WTO協定税率、特恵税率、EPA税率などが表示されます。EPA税率や特恵税率は、表に数字があるだけでは利用できません。対象国や品目に加えて、原産地規則を満たすことや、証明書類をそろえることが必要です。
HSコードの分類に迷う場合は、税関の事前教示制度が利用できます。輸入前に税関へ照会して回答を受けられる制度です。分類を誤ると税率も変わるため、金額の大きい取引では事前に確認しておくと安全です。
STEP4:関税額の算出と端数処理
課税価格と税率が確定したら、両者を掛けて関税額を求めます。算出した関税額は、100円未満を切り捨てます。たとえば、課税価格1,234,000円に税率3%(計算方法を示すための仮定税率)を掛けると37,020円となり、切り捨て後の関税額は37,000円です。
以上が関税そのものの計算方法です。ただし、輸入時に納付するのは関税だけではありません。次の章で説明する消費税の計算まで含めて、初めて納付総額が確定します。
関税の計算方法に続く輸入消費税の計算|納付総額の試算と計算例
輸入貨物には、関税とは別に消費税と地方消費税が課されます。この章では、消費税の課税標準と計算手順を確認したうえで、具体的な数値で納付総額を試算します。
輸入消費税の課税標準と内国消費税・地方消費税の分け方
JETROによると、消費税の課税標準は、CIF価格に関税額と酒税などの個別消費税額を加えた合計額です。消費税は商品代金だけでなく、CIF価格と関税を合わせた金額に課されます。この合計額から1,000円未満を切り捨てたものが、消費税の課税標準になります。
標準税率10%は、内国消費税7.8%と地方消費税2.2%に分かれます。食品など軽減税率の対象物品は8%で、内訳は内国消費税6.24%と地方消費税1.76%です。まず課税標準に7.8%を掛けて内国消費税額を求め、100円未満を切り捨てます。次に、その内国消費税額に22/78を掛けて地方消費税額を求め、同じく100円未満を切り捨てます。
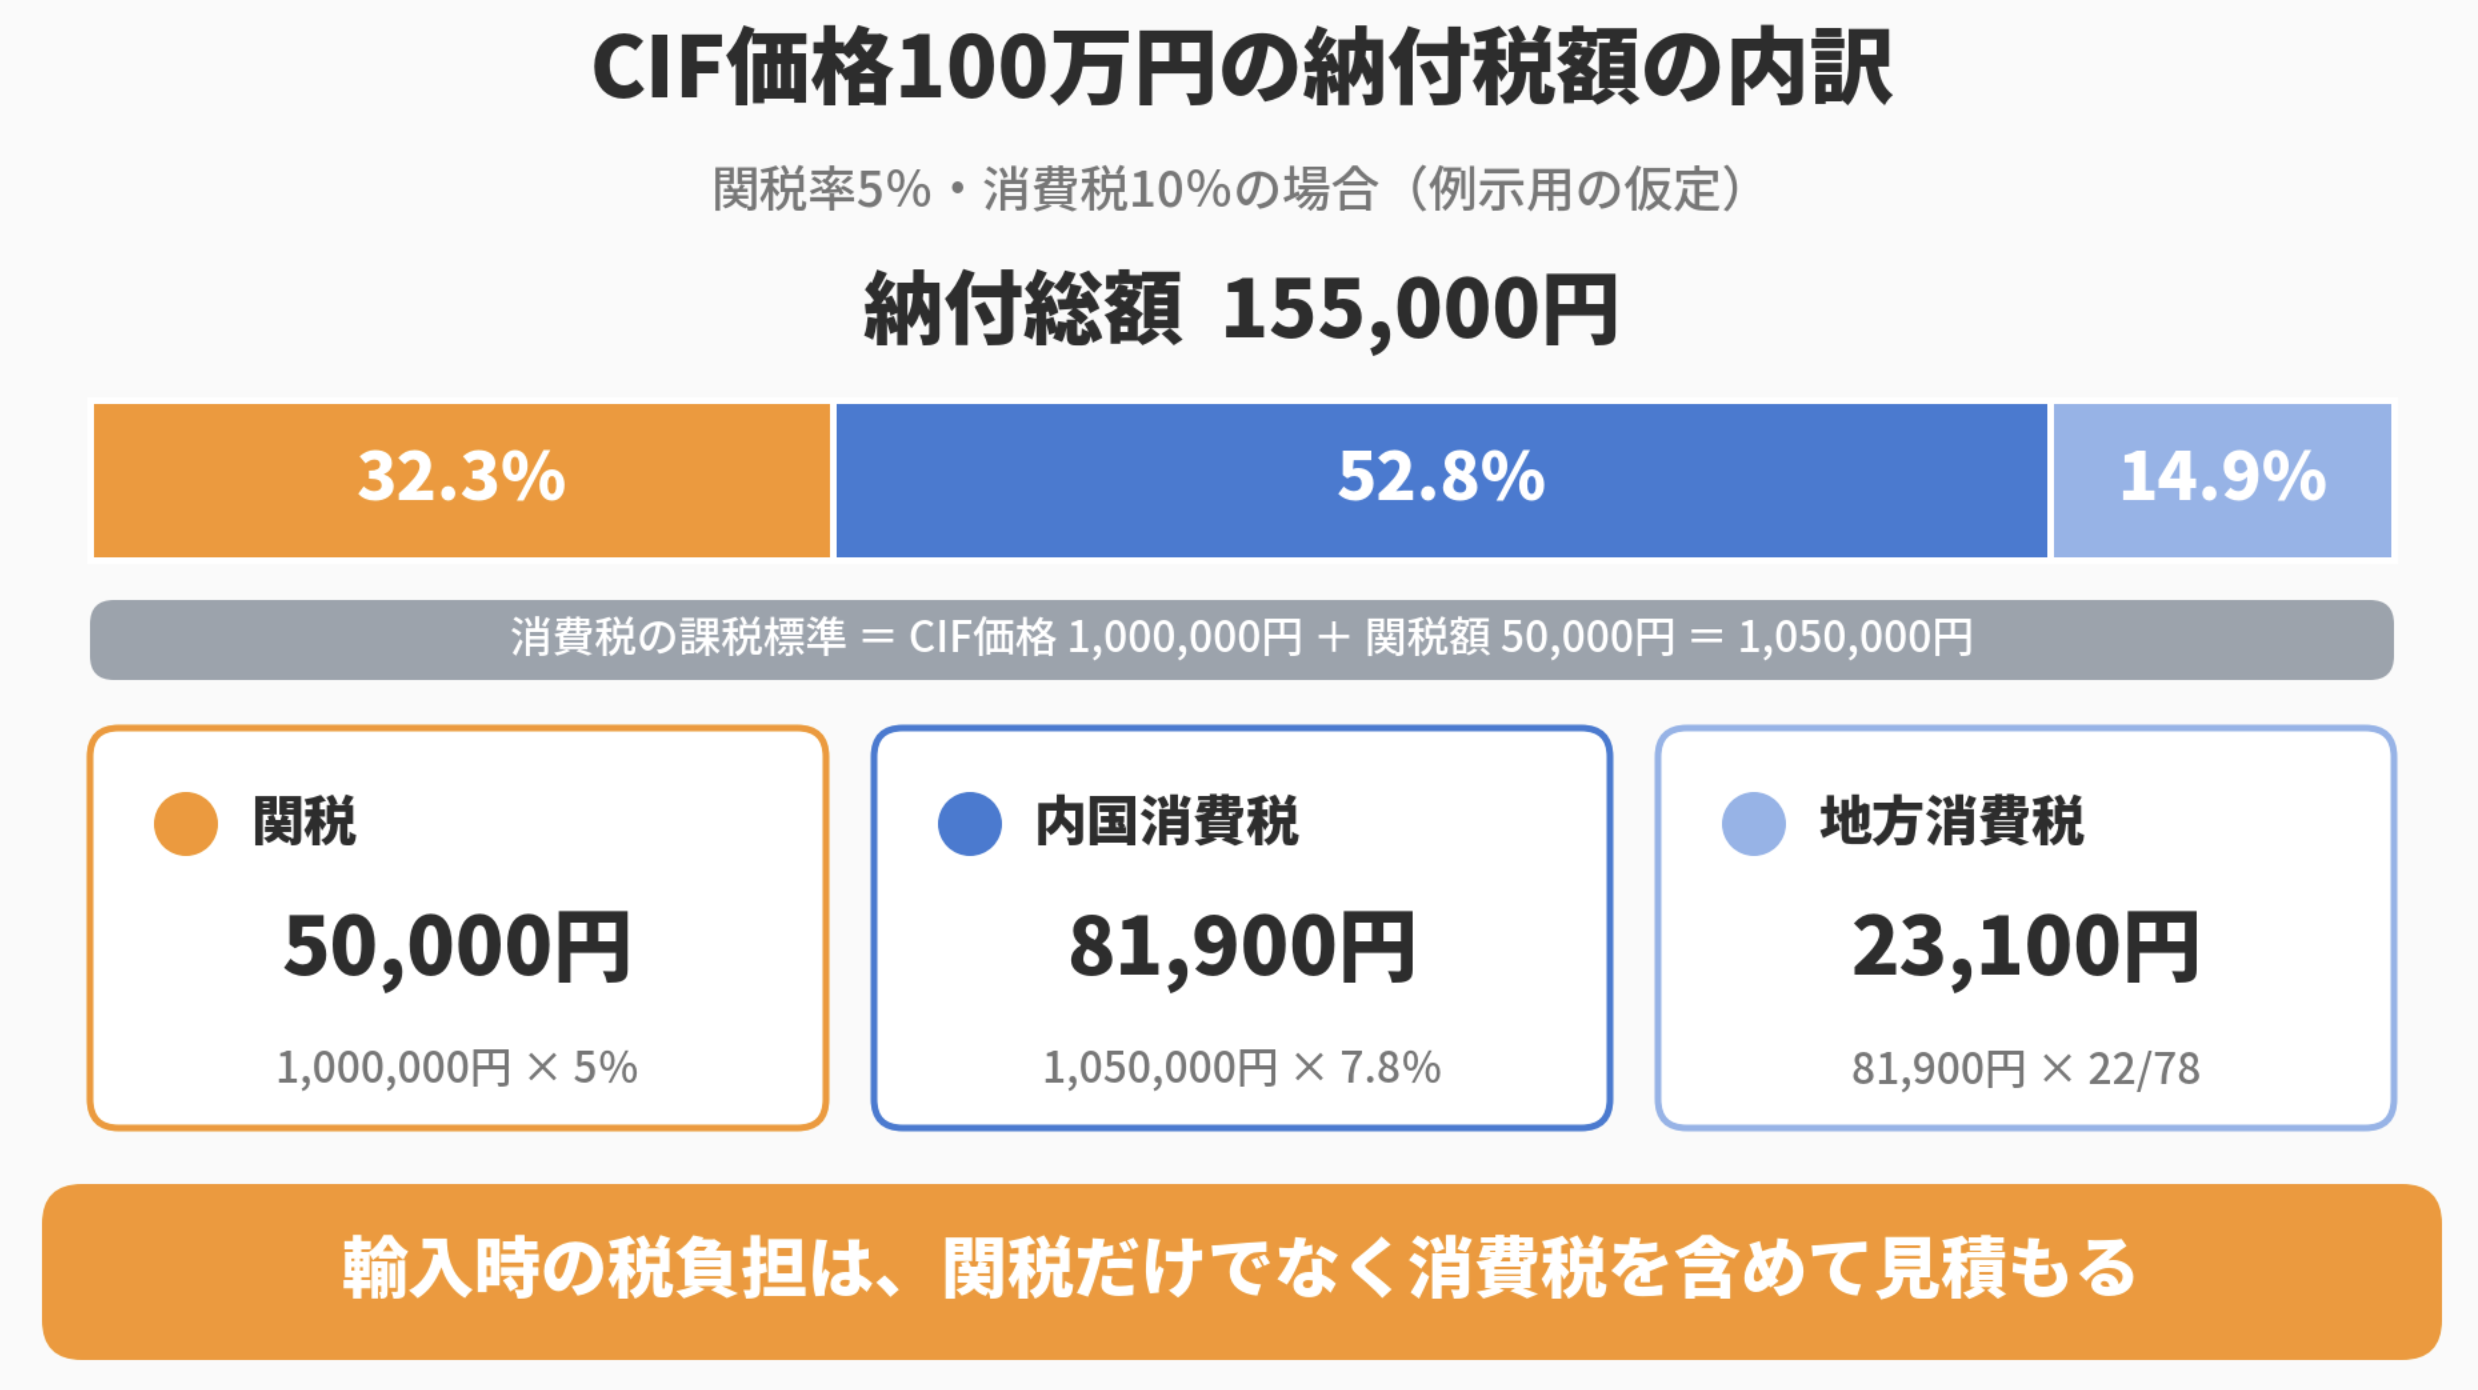
CIF価格100万円で試算する納付総額の計算例
ここでは、計算手順を示すために仮定の数値を使います。商品代金6,000ドル、適用する公示レートを1ドル150円、運賃90,000円、保険料10,000円、関税率5%とします。税率とレートは例示用の仮定であり、実在の品目の税率ではありません。
まず商品代金を円換算すると、6,000ドル×150円で900,000円です。これに運賃90,000円と保険料10,000円を加えたCIF価格は、1,000,000円になります。1,000円未満の端数はないため、課税価格は1,000,000円です。
関税額は、1,000,000円×5%で50,000円です。消費税の課税標準は、CIF価格と関税額の合計である1,050,000円になります。内国消費税額は、1,050,000円×7.8%で81,900円です。地方消費税額は、81,900円×22/78で23,100円になります。
納付総額は、関税50,000円、内国消費税81,900円、地方消費税23,100円の合計で155,000円です。消費税の合計105,000円は、課税標準1,050,000円の10%に一致します。この例では、CIF価格に対して15.5%の税負担が生じています。
納付した関税と輸入消費税を帳簿にどの勘定科目で計上するかは、会計処理の論点です。
関税の勘定科目と仕訳の考え方については、こちらの記事で解説しています。
酒類など個別消費税がある品目の注意点
酒類は、消費税の課税標準に酒税が加わります。アルコール飲料の課税標準は「CIF価格+関税額+酒税額」です。特恵税率の適用などで関税が無税になる場合でも、酒税と消費税は課されます(JETRO)。
関税が無税の品目でも、消費税は課税されます。無税だからといって輸入コストに税負担がないわけではないため、試算時には消費税分を必ず含めてください。酒類やたばこなど個別消費税の対象となる品目を扱う場合は、税額の計算順序が異なる点にも注意が必要です。
関税の計算方法に影響する最新動向|少額輸入の免税見直しと個人輸入の特例
ここまでの関税の計算方法は、商業目的の一般的な輸入を前提としています。少額の輸入貨物には別の取り扱いがあり、2026年度税制改正大綱で見直しが示されました。この章では、現行制度と見直しの内容を整理します。
現行の1万円以下免税と適用除外品目
税関によると、課税価格の合計額が1万円以下の貨物は、原則として関税、消費税、地方消費税が免除されます。ただし、酒税、たばこ税、たばこ特別消費税は免除されません。革製のバッグ、パンスト・タイツ、手袋・履物、スキー靴、ニット製衣類などは、個人的な使用に供されるギフトとして居住者に贈られたものを除き、1万円以下でも免除されません。
1万円以下かどうかは、1回の申告に係る輸入貨物の課税価格の合計額で判断します。1つのインボイスに係る貨物を分割して申告した場合は、そのインボイスに記載されたすべての貨物の価格を合計します(税関カスタムスアンサー)。
個人が個人的使用の目的で輸入する貨物の課税価格は、海外小売価格に0.6を掛けた金額です。その他の貨物の課税価格は、商品の価格に運送費と保険料を足した金額になります(税関)。この0.6を掛ける特例の対象は個人使用目的の輸入であり、事業者が商業目的で輸入する貨物には、本記事の4ステップの計算方法が適用されます。
2026年度税制改正大綱で示された少額輸入の見直し
時事通信によると、2025年12月19日に決定した与党の2026年度税制改正大綱には、1万円以下の少額輸入品に消費税を課税することが盛り込まれました。あわせて、個人輸入品の課税価格を海外価格の6割とする特例の廃止も示されています。背景には、中国系ECサイトの利用拡大で、少額貨物の輸入件数が2019年から2024年にかけて約5倍に増えたことがあります。
財務省の関税・外国為替等審議会関税分科会の資料(2025年10月17日)でも、BtoCによる輸入の大半が個人使用貨物として0.6掛けの特例を受け、課税価格が引き下げられている点が課題として整理されています。同じく時事通信によると、国外の事業者には2028年4月から原則として納税義務を課す方針で、取引額の合計が50億円を超えるEC事業者には納税義務を代行させるとされています。
個人輸入の免税ラインの具体的な計算と改正の影響については、こちらの記事で解説しています。
関税の計算方法のまとめ
関税の計算方法は、課税価格の確定、円換算、税率の確認、関税額の算出という4つのステップで進みます。課税価格は商品代金ではなく、運賃と保険料を含むCIF価格であり、外貨は税関の公示レートで円に換算して1,000円未満を切り捨てます。関税額は100円未満を切り捨てます。
納付総額は、関税に加えて、CIF価格と関税額を合わせた金額に課される輸入消費税・地方消費税を含めて算出します。CIF価格100万円、関税率5%の例では、納付総額は155,000円でした。関税が無税の品目でも消費税は課されるため、見積もりでは消費税を必ず含める必要があります。
少額輸入の免税や個人輸入の特例は、2026年度税制改正大綱で見直しが示されており、施行時期の最新情報を確認する必要があります。輸入を予定している方は、まず税関の実行関税率表で対象品目のHSコードと税率を調べ、本記事の手順で納付総額を試算してください。分類や税率に迷う場合は、輸入前に税関の事前教示制度を利用することをおすすめします。