
「関税はいくらから」という疑問は、海外通販やECサイトで商品を購入する個人輸入者から非常によく寄せられます。結論から言うと、課税価格の合計額が1万円を超えると原則として関税が発生します。ただし、この1万円という基準には注意すべき点がいくつかあり、実際に商品代金がいくらまでなら免税になるかは、計算方法によって変わってきます。本記事では、関税の免税点の基準、免税の対象外となる品目、少額輸入貨物に適用される簡易税率、そして2026年に議論が進む制度見直しの動向について、財務省・税関の公表資料に基づいて解説します。
関税はいくらから発生する?課税価格1万円が免税の基準
個人輸入で関税がいくらから発生するのかを理解するには、まず「課税価格」という考え方を押さえる必要があります。
「関税はいくらから」の答えは課税価格1万円
関税定率法第14条第18号の規定により、課税価格の合計額が1万円以下の輸入貨物については、関税及び消費税が免除されます。この制度は関税に係る少額免税制度と呼ばれ、1989年に導入されました。輸入時の納税事務や税関の賦課課税事務の負担を軽減することを目的とした制度であり、課税価格が1万円を超えた時点で、原則として関税の納付義務が生じることになります。
課税価格1万円以下の判定基準
課税価格1万円以下かどうかの判定は、貨物の輸送方法によって基準が異なります。一般貨物として1回の輸入申告を行う場合は、その申告に含まれる貨物の課税価格の合計額で判定されます。同一のインボイスに記載された貨物を分割して申告した場合は、そのインボイスに記載されたすべての貨物の課税価格を合計した金額で判定される点に注意が必要です。
郵便物として輸入する場合は、1つの包装に梱包された貨物の課税価格の合計額で判定されますが、同一の差出人から同一の名宛人に同一時期に分散して郵送された場合も、分割されたすべての郵便物の課税価格を合計して判定されます。小分けにして発送すれば免税になる、というものではないため注意が必要です。
関税が「かからない」ケースと対象外になる品目
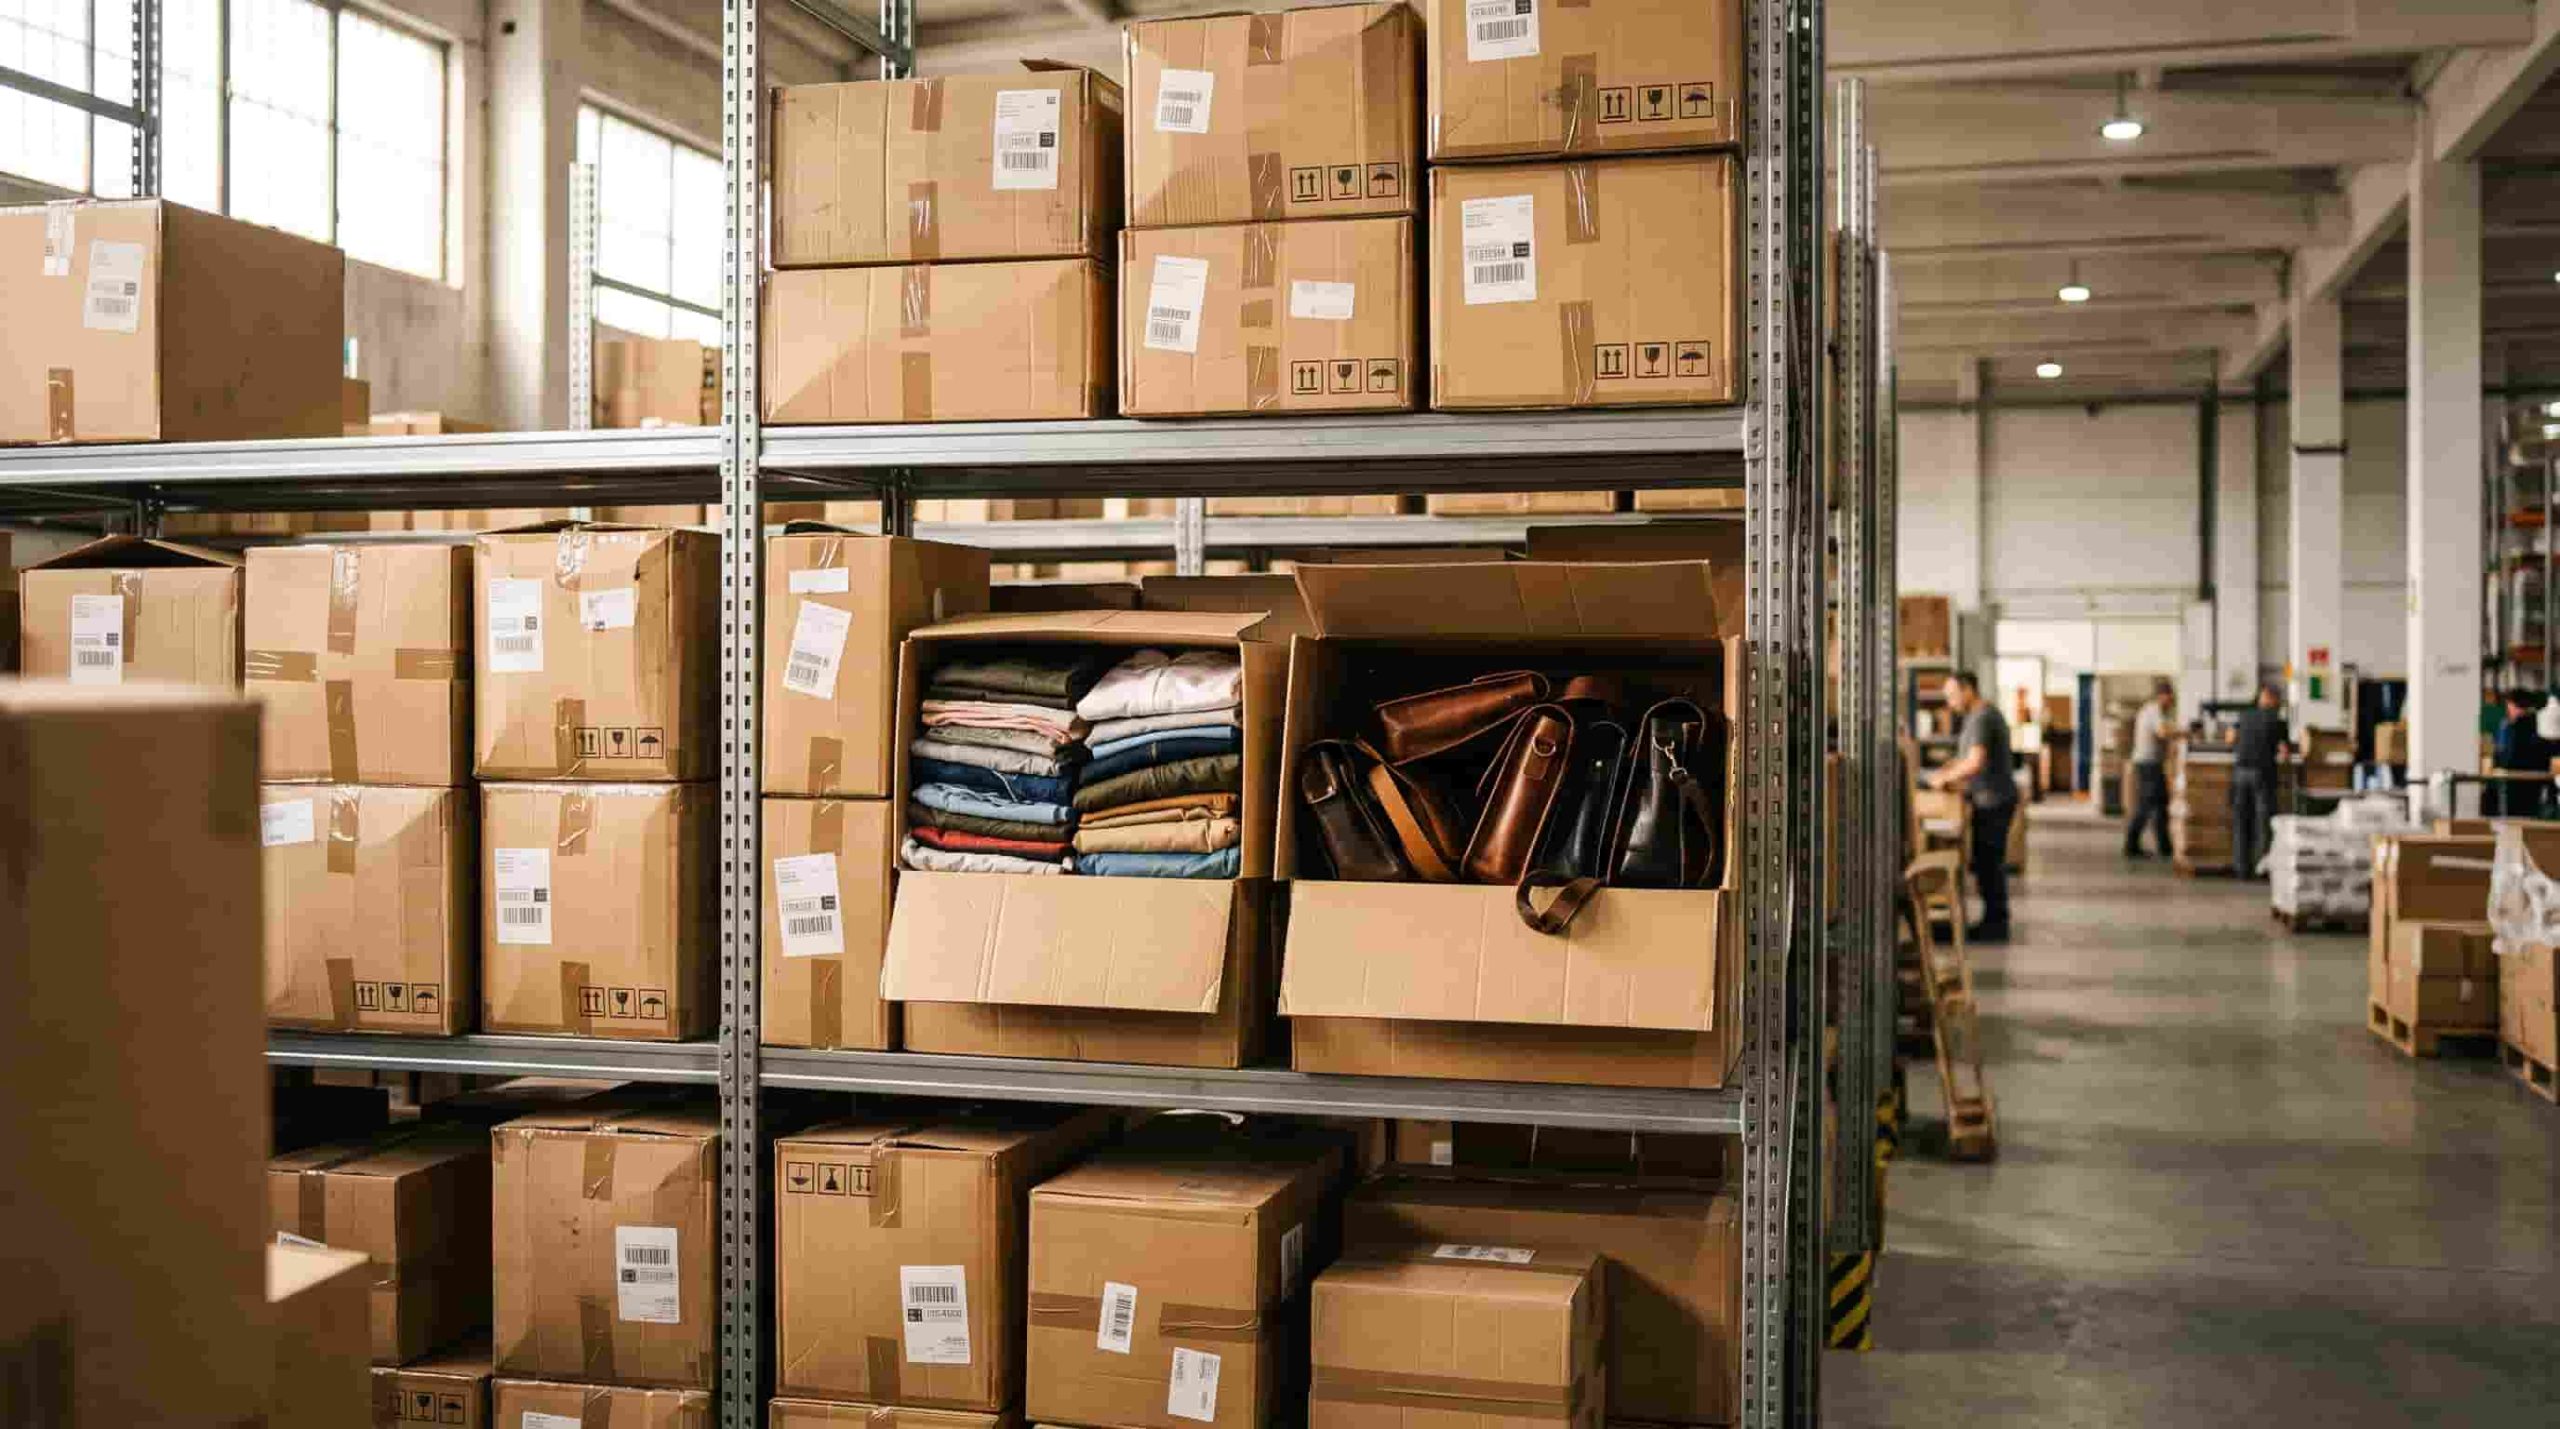
課税価格1万円以下であっても、すべての貨物が免税になるわけではありません。また、実際に負担する「商品代金」ベースで見ると、免税の上限は1万円とは異なる金額になります。
免税対象外品目に注意
関税定率法施行令第16条の3では、課税価格が1万円以下であっても関税を免税しない物品が定められています。具体的には、革製のカバンやハンドバッグ、手袋、ニット製衣類(Tシャツやセーターなど)、スキー靴、革靴及び本底が革製の履物類などが該当します。これらの品目は、国内産業への影響を考慮して免税の対象から除外されているため、該当する品目を輸入する場合は課税価格が1万円以下であっても関税が課される可能性があります。
こちらの記事もご確認ください。
実質的な免税ラインは商品代金16,666円まで
関税の免税点は課税価格1万円ですが、個人使用目的の貨物には「課税価格決定の特例」(通称0.6掛け)という別の制度が適用されます。この特例は1980年に導入されたもので、個人使用貨物の課税価格を、海外小売価格に0.6を乗じて算出するというものです。
商業貨物は一般的に卸売価格を課税価格とするのに対し、個人使用貨物は小売価格をベースにすると割高になることから、公平性を確保する目的で設けられました。この特例により、実務上は海外小売価格(商品代金)が16,666円までであれば、課税価格は1万円以下となり免税となります(16,666円×0.6=9,999.6円)。「関税はいくらから」を商品代金ベースで考える場合は、この16,666円という金額が実質的な目安になります。
なお、課税価格を計算する際は、商品代金だけでなく国際送料や保険料も合算した金額が基準になる点にも注意が必要です。海外通販サイトで商品代金だけを見て「1万円以下だから免税のはず」と判断しても、送料を含めると課税価格が1万円を超え、関税が発生するケースがあります。購入前に、商品代金と送料を合わせた総額でいくらになるかを確認しておくことが重要です。
課税価格1万円を超えたら関税はいくらになる?簡易税率の仕組み
課税価格が1万円を超えた場合、実際に関税はいくらになるのでしょうか。ここでは、少額の輸入貨物に適用される簡易税率の仕組みを解説します。
少額輸入貨物の簡易税率とは
課税価格の合計額が20万円以下の輸入貨物については、輸入者が一般の関税率の適用を希望しない限り、「少額輸入貨物に係る簡易税率」が原則として適用されます。この制度は1993年に導入されたもので、本来9,000以上に細分化されている品目分類を、7つの税率区分に大別して適用することで、納税事務や通関手続きの負担を軽減することを目的としています。
簡易税率7区分の税率一覧
簡易税率は、品目に応じて次の7区分に分かれています。
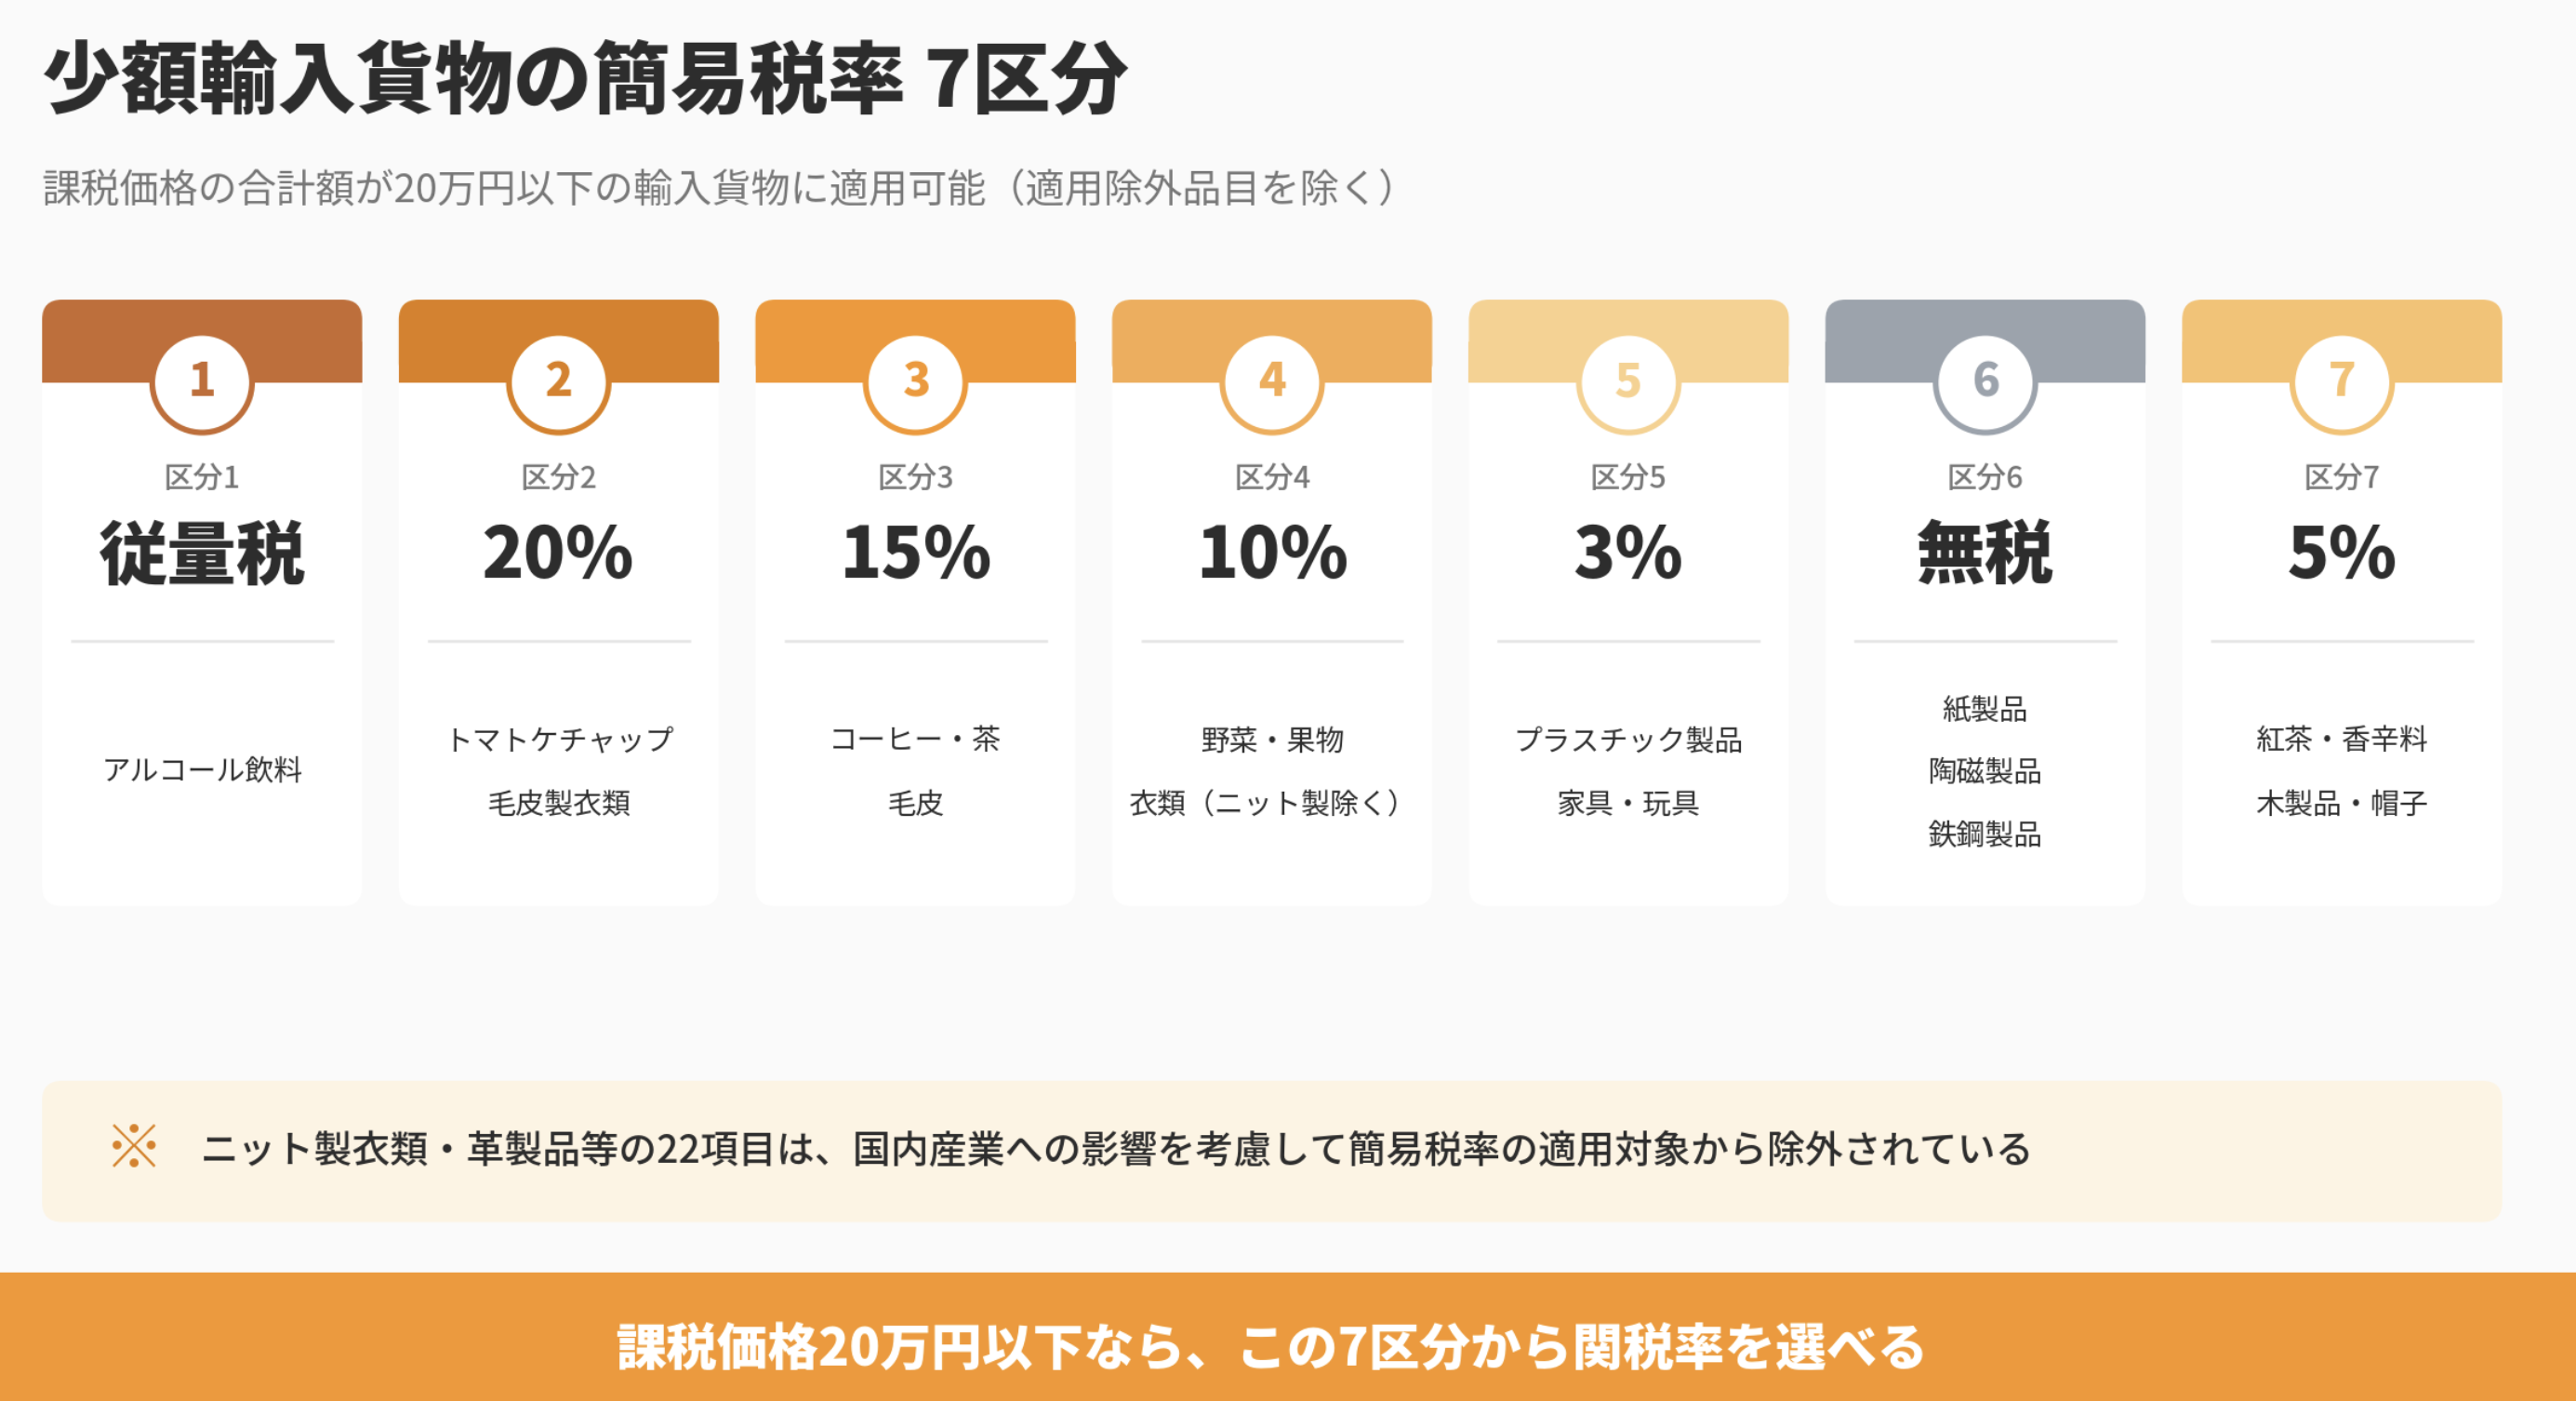
関税額は、課税価格に適用される税率を乗じて算出します。たとえば、課税価格15,000円の衣類(ニット製を除く、簡易税率区分4・10%)を輸入した場合、関税額は15,000円×10%=1,500円となります。
実際に適用される関税率は、税関ウェブサイトで公開されている実行関税率表から、品目ごとに確認できます。
実際には簡易税率はあまり使われていない
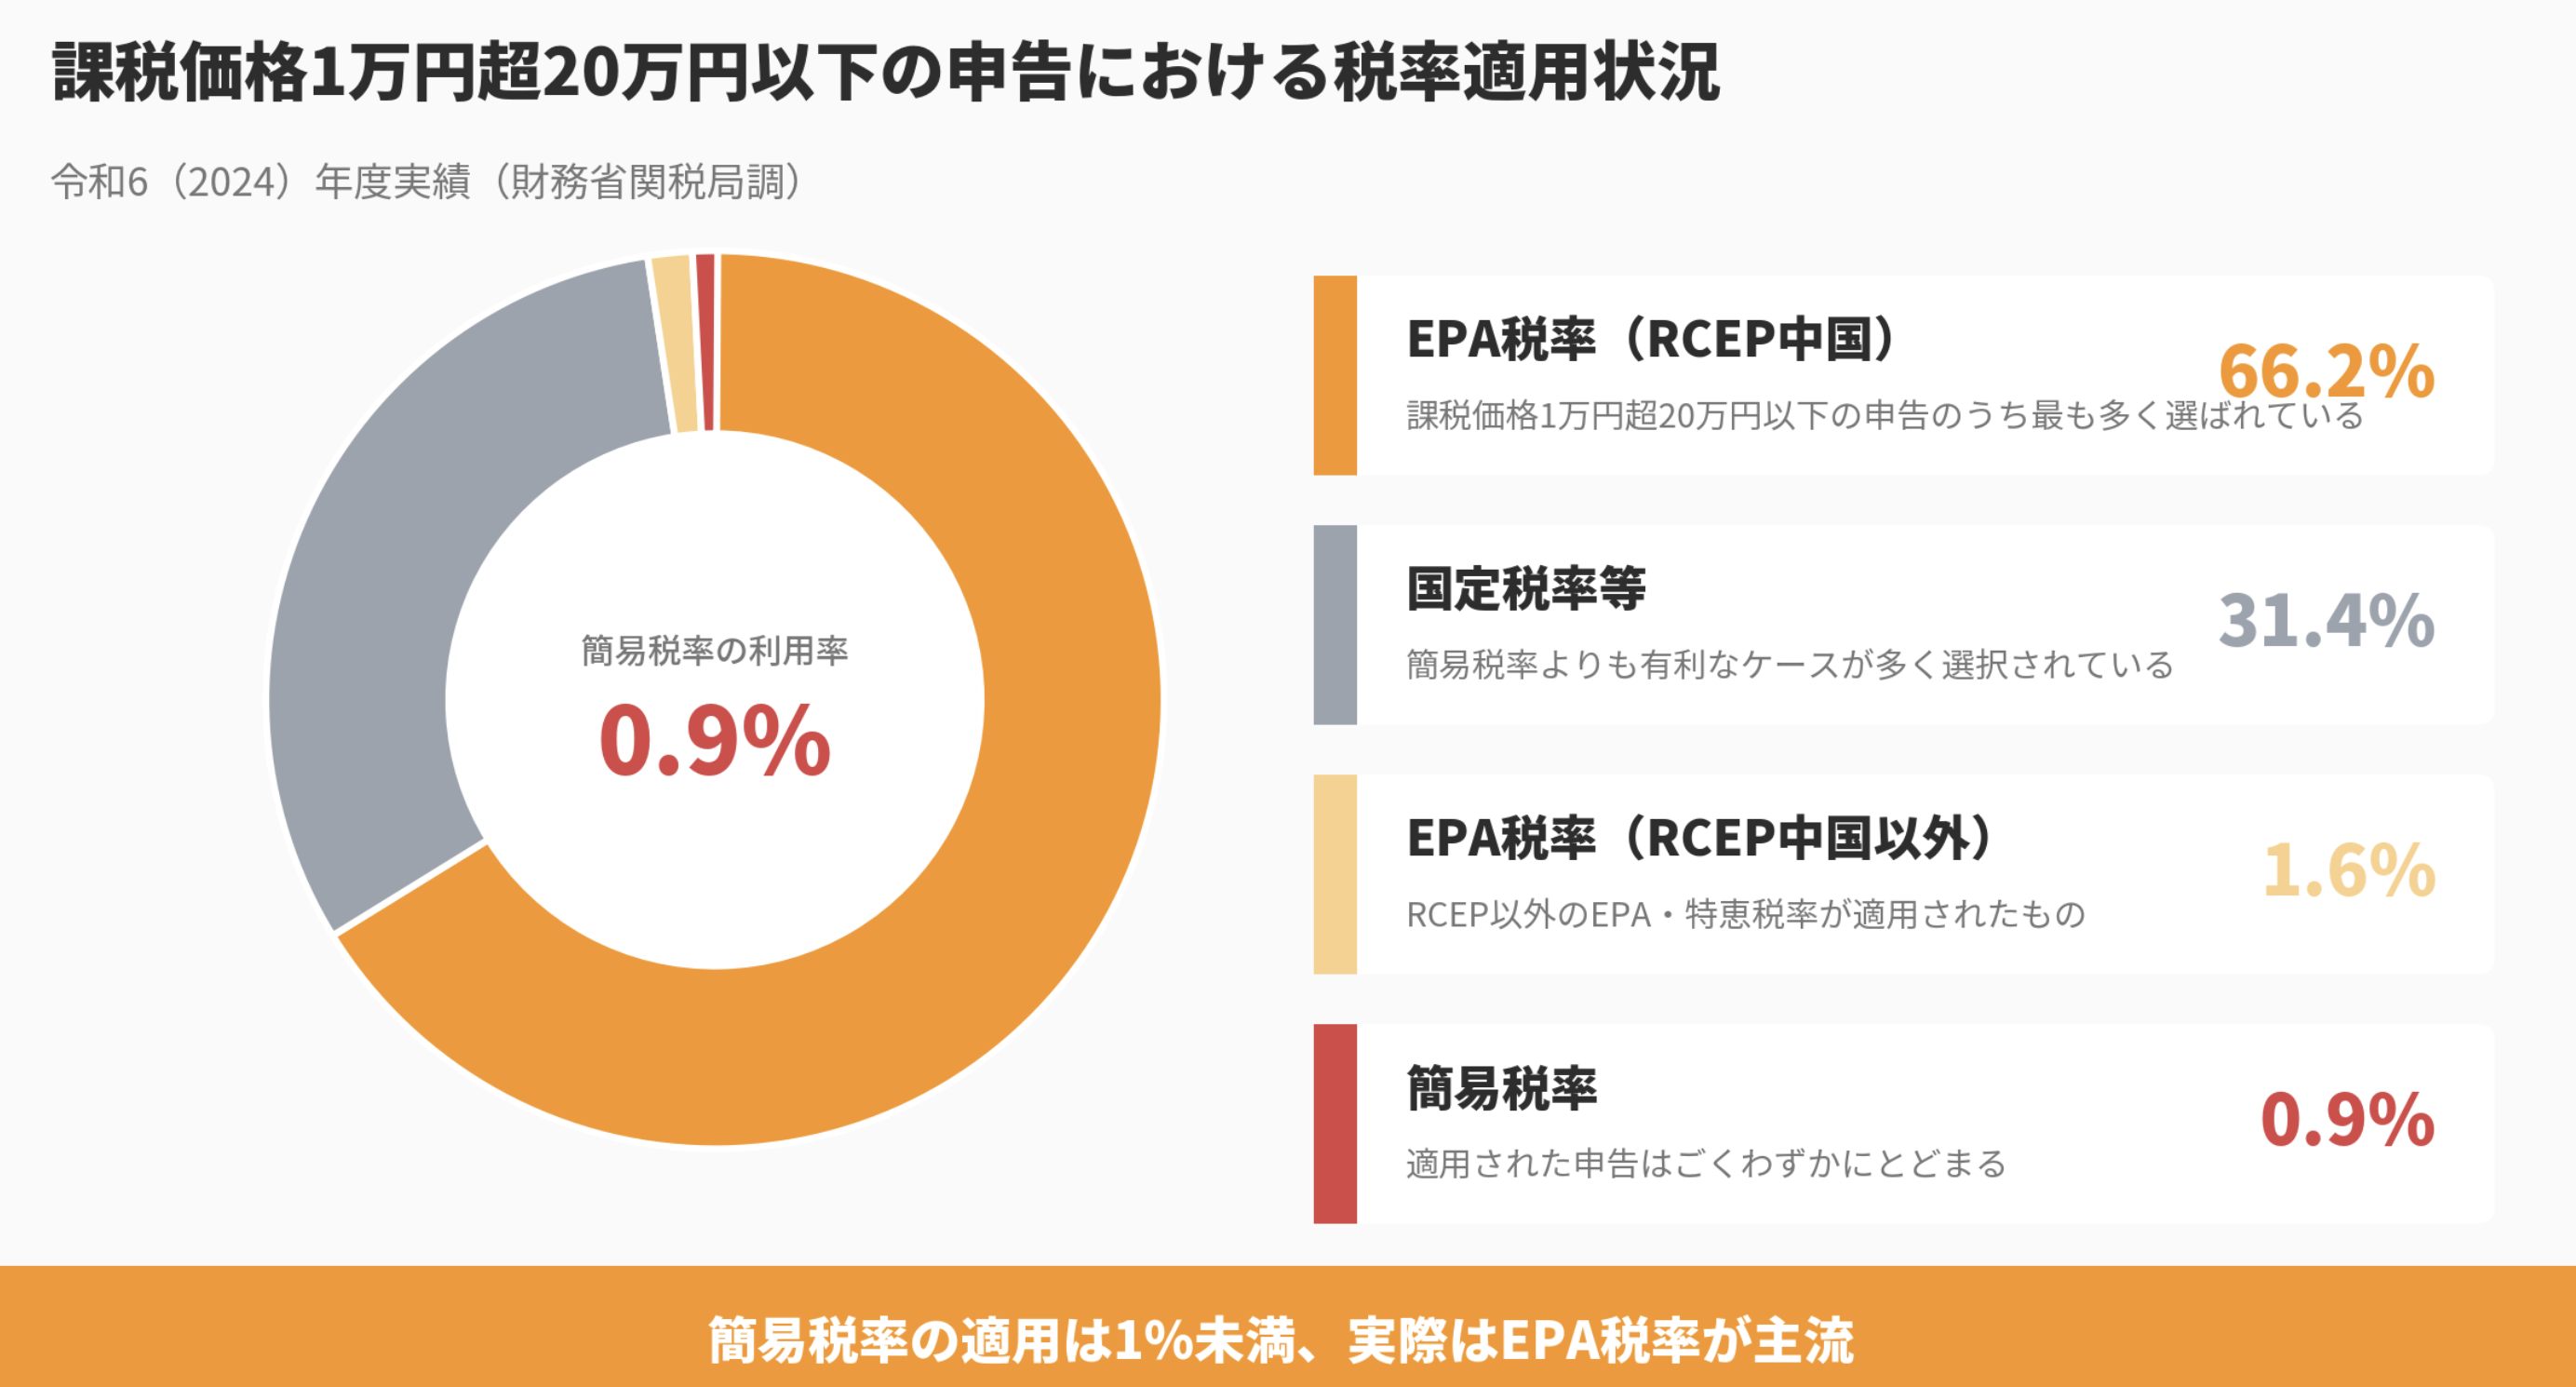
財務省関税局の資料によると、令和6(2024)年度において課税価格1万円超20万円以下の輸入貨物の申告のうち、簡易税率が適用された申告の割合は1%に満たない一方で、EPA(経済連携協定)税率が適用された割合は全体の6割を超えています。また、同期間の輸入申告のうち、簡易税率の適用除外品目(ニット製衣類等)の申告が3割を超えていることも分かっています。
これは、2002年度の税率水準見直し以降、日本が20を超えるEPAを締結したことで、多くの品目でEPA税率の方が簡易税率よりも低くなったためです。実際に、簡易税率が不適用となった輸入申告の約9割は、適用された税率が簡易税率よりも低かったという結果が出ています。
関税の免税点はいくらから変わる?2026年の制度見直し動向
「関税はいくらから」という基準は、今後変わる可能性があります。越境ECの拡大を背景に、関税・消費税に関する少額免税制度全体の見直しが進められているためです。
少額輸入貨物が急増している背景
財務省関税局の資料によれば、日本の輸入許可件数は令和6年に約1億9千万件と、コロナ禍前の令和元年(約4,600万件)の約4.1倍にまで増加しています。特に、課税価格1万円以下の少額輸入貨物は全輸入許可件数の約9割を占め、その増加が顕著です。背景には、中間業者を介さず消費者に商品を直送する個人消費者向けの越境ECサイトの利用拡大があります。
課税価格決定の特例(0.6掛け)は廃止の方向
令和7年12月19日の関税・外国為替等審議会の答申では、課税価格決定の特例(0.6掛け)については廃止することが適当とされました。海外旅行の一般化やインターネットの普及により、制度導入時に想定していた個人使用貨物と商業貨物の公平性確保という前提が変化したこと、また国内外の事業者間の競争上の不均衡や、不正な利用事例が生じていることが理由として挙げられています。実際、この特例が不正に適用され課税を免れた事例は、2024年中に約3,100件確認されています。この特例が廃止された場合、個人使用貨物であっても海外小売価格(商品代金)そのものが課税価格として扱われることになり、実質的な免税ラインである16,666円という基準もなくなる可能性があります。
こちらの記事もご確認ください。
少額免税制度・簡易税率も見直しの検討対象
同答申では、消費税の少額免税制度についても見直しを行うこととされており、関税の少額免税制度(課税価格1万円以下の免税)や少額輸入貨物に係る簡易税率についても、課税制度全体を俯瞰した検討を行うことが適当とされています。参考として、米国は2025年8月に関税のデミニミス(少額免税)制度を廃止しており、EU・英国・豪州も同様に付加価値税等の少額免税制度をすでに廃止しています。日本においても、諸外国の動向を踏まえながら、通関実務への影響に配慮しつつ検討が進められている段階です。
実際に、諸外国ではすでに少額免税制度の廃止や引き下げが進んでいます。米国は2025年8月に関税のデミニミス制度そのものを廃止しました。EUは関税について150ユーロの基準を維持する一方、付加価値税の少額免税は2021年に廃止しています。英国も135ポンドの関税基準を維持しつつ、付加価値税の少額免税は同じく2021年に廃止しました。豪州は1000豪ドルの関税基準を維持しながら、2018年に付加価値税等の少額免税を廃止しています。
韓国は関税・付加価値税ともに150米ドルを基準としています。こうした流れを踏まえると、日本の関税に係る少額免税制度(課税価格1万円以下)についても、基準の引き下げが選択肢の一つとして検討される可能性があります。今後、関税がいくらから発生するかという基準そのものが変わる可能性があるため、継続的な情報収集が重要です。
まとめ
関税は、課税価格の合計額が1万円を超えると原則として発生します。ただし、個人使用貨物には課税価格決定の特例(0.6掛け)が適用されるため、商品代金ベースでは16,666円までが実質的な免税ラインとなっています。また、革製品やニット製衣類など免税の対象外となる品目もあるため、購入する商品によっては1万円以下でも関税が発生する場合があります。
課税価格が1万円を超えて20万円以下の場合は、少額輸入貨物に係る簡易税率が適用される可能性がありますが、実際にはEPA税率が適用されるケースの方が多いのが実情です。2026年現在、越境ECの拡大を背景に、課税価格決定の特例の廃止をはじめとした少額免税制度全体の見直しが議論されています。海外通販や個人輸入を利用する際は、現時点での免税基準を正しく理解したうえで、今後の制度改正の動向にも注意を払うようにしましょう。