
輸入品の仕入れコストは、為替相場の変動を直接受けます。外貨建てで契約した輸入品の代金は、円安が進むと、円に換算した時点で金額が大きくなります。
円安が輸入に与える影響は、外貨建ての仕入れ価格が円換算で膨らむだけでなく、関税と輸入消費税の課税価格にも及ぶ点にあります。 日本銀行の企業物価指数(2026年8月速報)では、輸入物価指数は円ベースで前年比+24.8%、契約通貨ベースで+16.7%でした。
本記事では、円安が輸入に与える影響を、価格が上がる仕組み、税関の公示レートを通じた関税・輸入消費税への波及、最新の統計データ、実務での対策の順に整理します。記事中の計算例は、計算方法を示すための仮定値であり、実在の品目や相場の値ではありません。
円安が輸入に与える影響の基本|輸入価格が上がる仕組み
最初に、円安が輸入品の価格に反映される基本的な仕組みを整理します。外貨建て価格と円換算額の関係、統計上の見方、国内の仕入れ価格に波及するまでの流れの順に確認します。
外貨建て価格が円換算で膨らむ流れ
輸入者が外貨建てで売買契約を結んだ場合、支払額は外貨の金額で固定されます。円で用意すべき金額は、支払時点の為替レートによって決まります。
円安とは、外貨1単位を買うために必要な円の金額が増える状態です。たとえば10,000米ドルの商品を仕入れる場合、為替レートの差を示すための仮定として1ドル=130円なら130万円、1ドル=157円なら157万円の円が必要になります。
商品そのものの外貨建て価格が変わらなくても、為替レートが円安方向に動くだけで、円換算の仕入れコストは増加します。円安が輸入に与える影響の出発点は、この換算額の増加です。
契約通貨ベースと円ベースの違い
日本銀行は企業物価指数の中で、輸入物価指数を円ベースと契約通貨ベースの2種類で公表しています。契約通貨ベースは、取引に使われた通貨建ての価格がどれだけ変化したかを示します。円ベースは、その価格を円に換算した場合の変化を示します。
円ベースの輸入物価は、契約通貨ベースの価格変化に、為替の動きが加わった数値です。 両者の差は、円換算時の為替の影響を反映しています。
日本銀行の2026年8月速報では、輸入物価指数の前年比は円ベースが+24.8%、契約通貨ベースが+16.7%でした。円ベースの上昇率を契約通貨ベースで割って計算すると、(1.248÷1.167−1)で約6.9%となります。これは編集部による単純計算の目安であり、実際の影響は品目や取引通貨の構成によって異なります。
円安が仕入れ価格に波及するまでの経路
輸入品の円換算価格の上昇は、まず輸入者の仕入れ原価に表れます。原材料や部品を輸入して製品を製造する企業では、製造コストの増加として次の段階に進みます。
日本銀行によると、2026年8月の国内企業物価指数は前年比+7.6%でした。同月の輸入物価指数(円ベース)の前年比+24.8%と比べると、国内企業物価の上昇率は小さい水準にとどまっています。
輸入コストの上昇分を販売価格に転嫁するか、利益で吸収するかは、企業や商品ごとに異なります。円安が国内の価格に及ぶ度合いも、この対応によって変わります。
円安が輸入に与える影響は関税・輸入消費税にも及ぶ
円安は、仕入れ代金だけでなく、輸入時に納める税額にも影響します。税額の計算に使う為替レートの決まり方と、課税の対象となる金額の範囲を確認したうえで、為替レート別の試算を行います。
課税価格の換算に使う税関の公示レート
輸入申告では、外貨建ての価格を円に換算して課税価格を計算します。税関によると、この換算に使う外国為替相場は、輸入申告の日の属する週の前々週の実勢外国為替相場の週間平均値に基づき、税関長が毎週公示します(関税定率法第4条の7、同施行規則第1条)。
申告日の実勢レートではなく、前々週の週間平均が課税価格の換算に使われます。急激な円安が進む局面では、公示レートは実勢より遅れて動くことになります。
この公示レートは、輸入者が銀行で外貨を購入するときのレートとは別の相場です。実際の支払額と、税関での課税価格の計算は、それぞれ別のレートで行われます。公示レートは税関ホームページで確認できます。
関税と輸入消費税の課税ベース
ジェトロによると、関税はCIF価格(商品代金に運賃と保険料を含めた価格)に対して課されます。輸入消費税は、CIF価格、関税額、個別消費税額を合計した金額に対して課されます。
輸入消費税の税率は標準税率で10%です。内訳は内国消費税(国税)が7.8%、地方消費税が2.2%で、食品などの軽減税率の対象物品は8%です。
円安で課税価格が大きくなると、関税額が増えます。輸入消費税は関税額を含む金額に課税されるため、消費税額も連動して増えます。課税事業者は輸入消費税を仕入税額控除の対象とできる場合がありますが、通関時に納める金額そのものは増えるため、資金負担は大きくなります。
為替レート別の輸入コスト試算(仮定値)
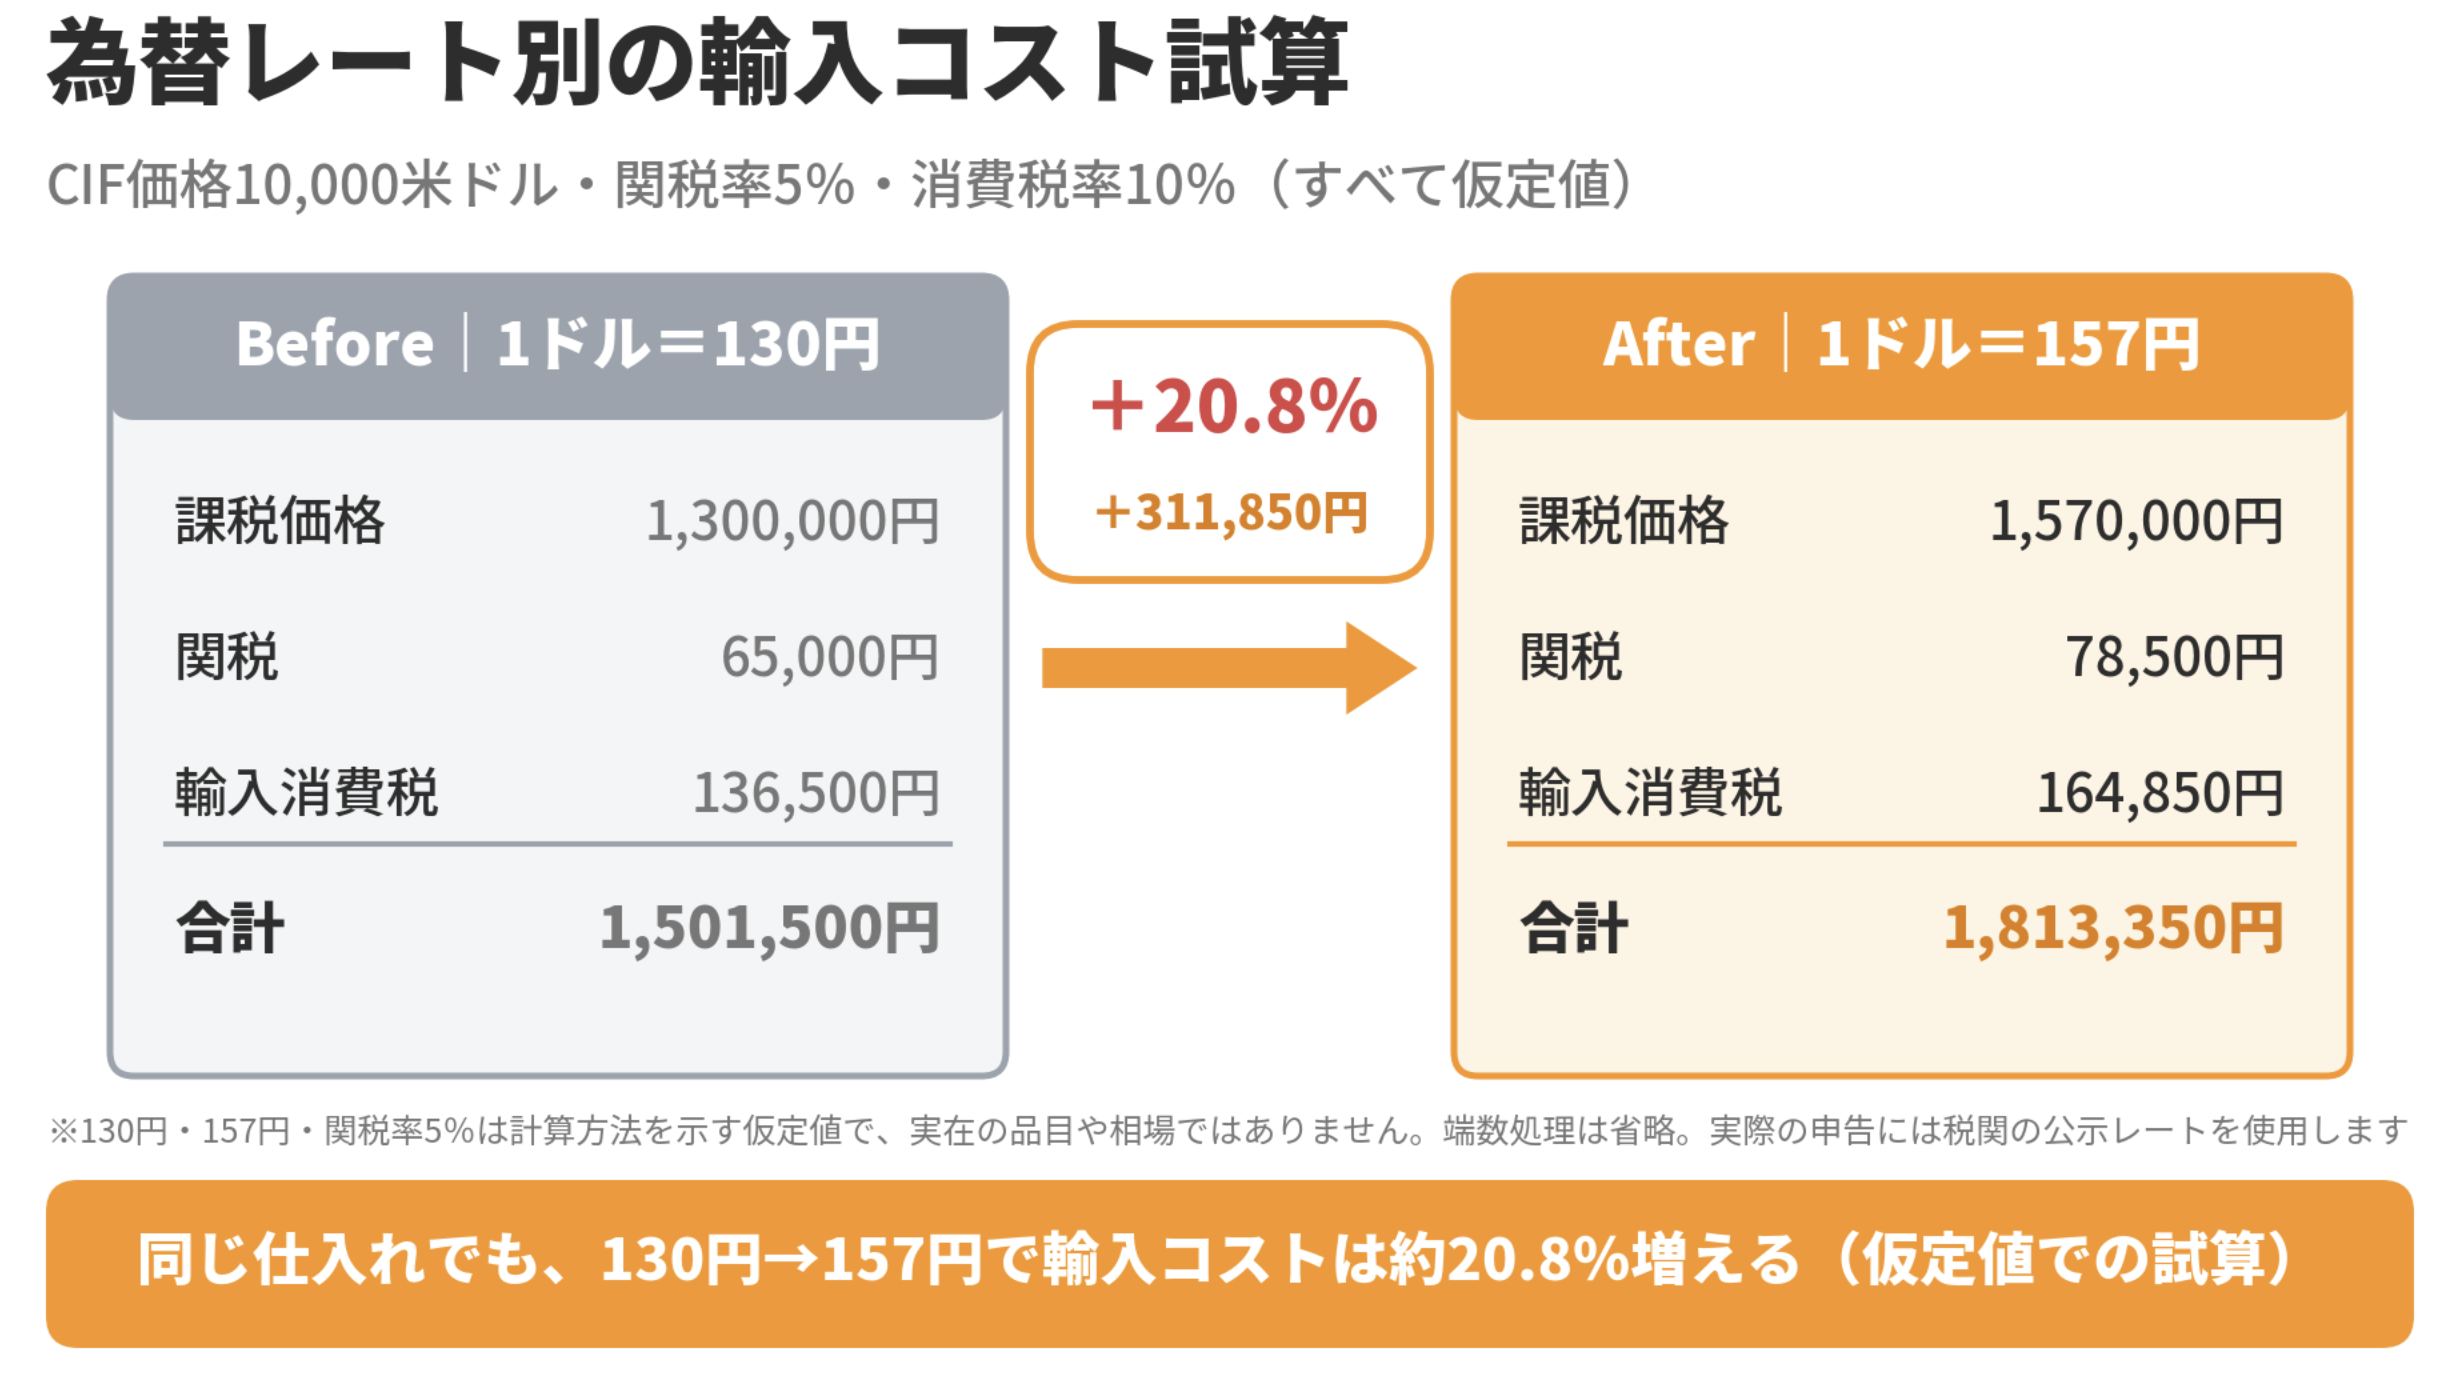
円安による輸入コストの増加を、具体的な数値で確認します。前提は次のとおりです。CIF価格を10,000米ドル、関税率を5%、消費税率を10%とし、端数処理は省略します。関税率と為替レートは計算方法を示すための仮定であり、実在の品目や相場の値ではありません。
- 1ドル=130円の場合
課税価格1,300,000円、関税65,000円、輸入消費税136,500円、合計1,501,500円 - 1ドル=157円の場合
課税価格1,570,000円、関税78,500円、輸入消費税164,850円、合計1,813,350円 - 差額
311,850円の増加(増加率+20.8%)
関税率が一定であれば、輸入コスト全体は為替の変化率と同じ割合で増加します。 この試算では、為替が130円から157円へ約20.8%円安になったのに対し、合計の輸入コストも20.8%増えています。
実際の申告では、換算に税関の公示レートを使い、関税率は品目ごとに異なります。経済連携協定(EPA)の税率が適用される場合は、税額も変わります。
関税の計算方法の手順については、こちらの記事で解説しています。
円安が輸入に与える影響を最新データで確認する
ここでは、日本銀行の企業物価指数と財務省の貿易統計から、円安が輸入に与えている影響を確認します。数値は、いずれも2026年8月分の速報値です。
輸入物価指数の推移(円ベースと契約通貨ベース)
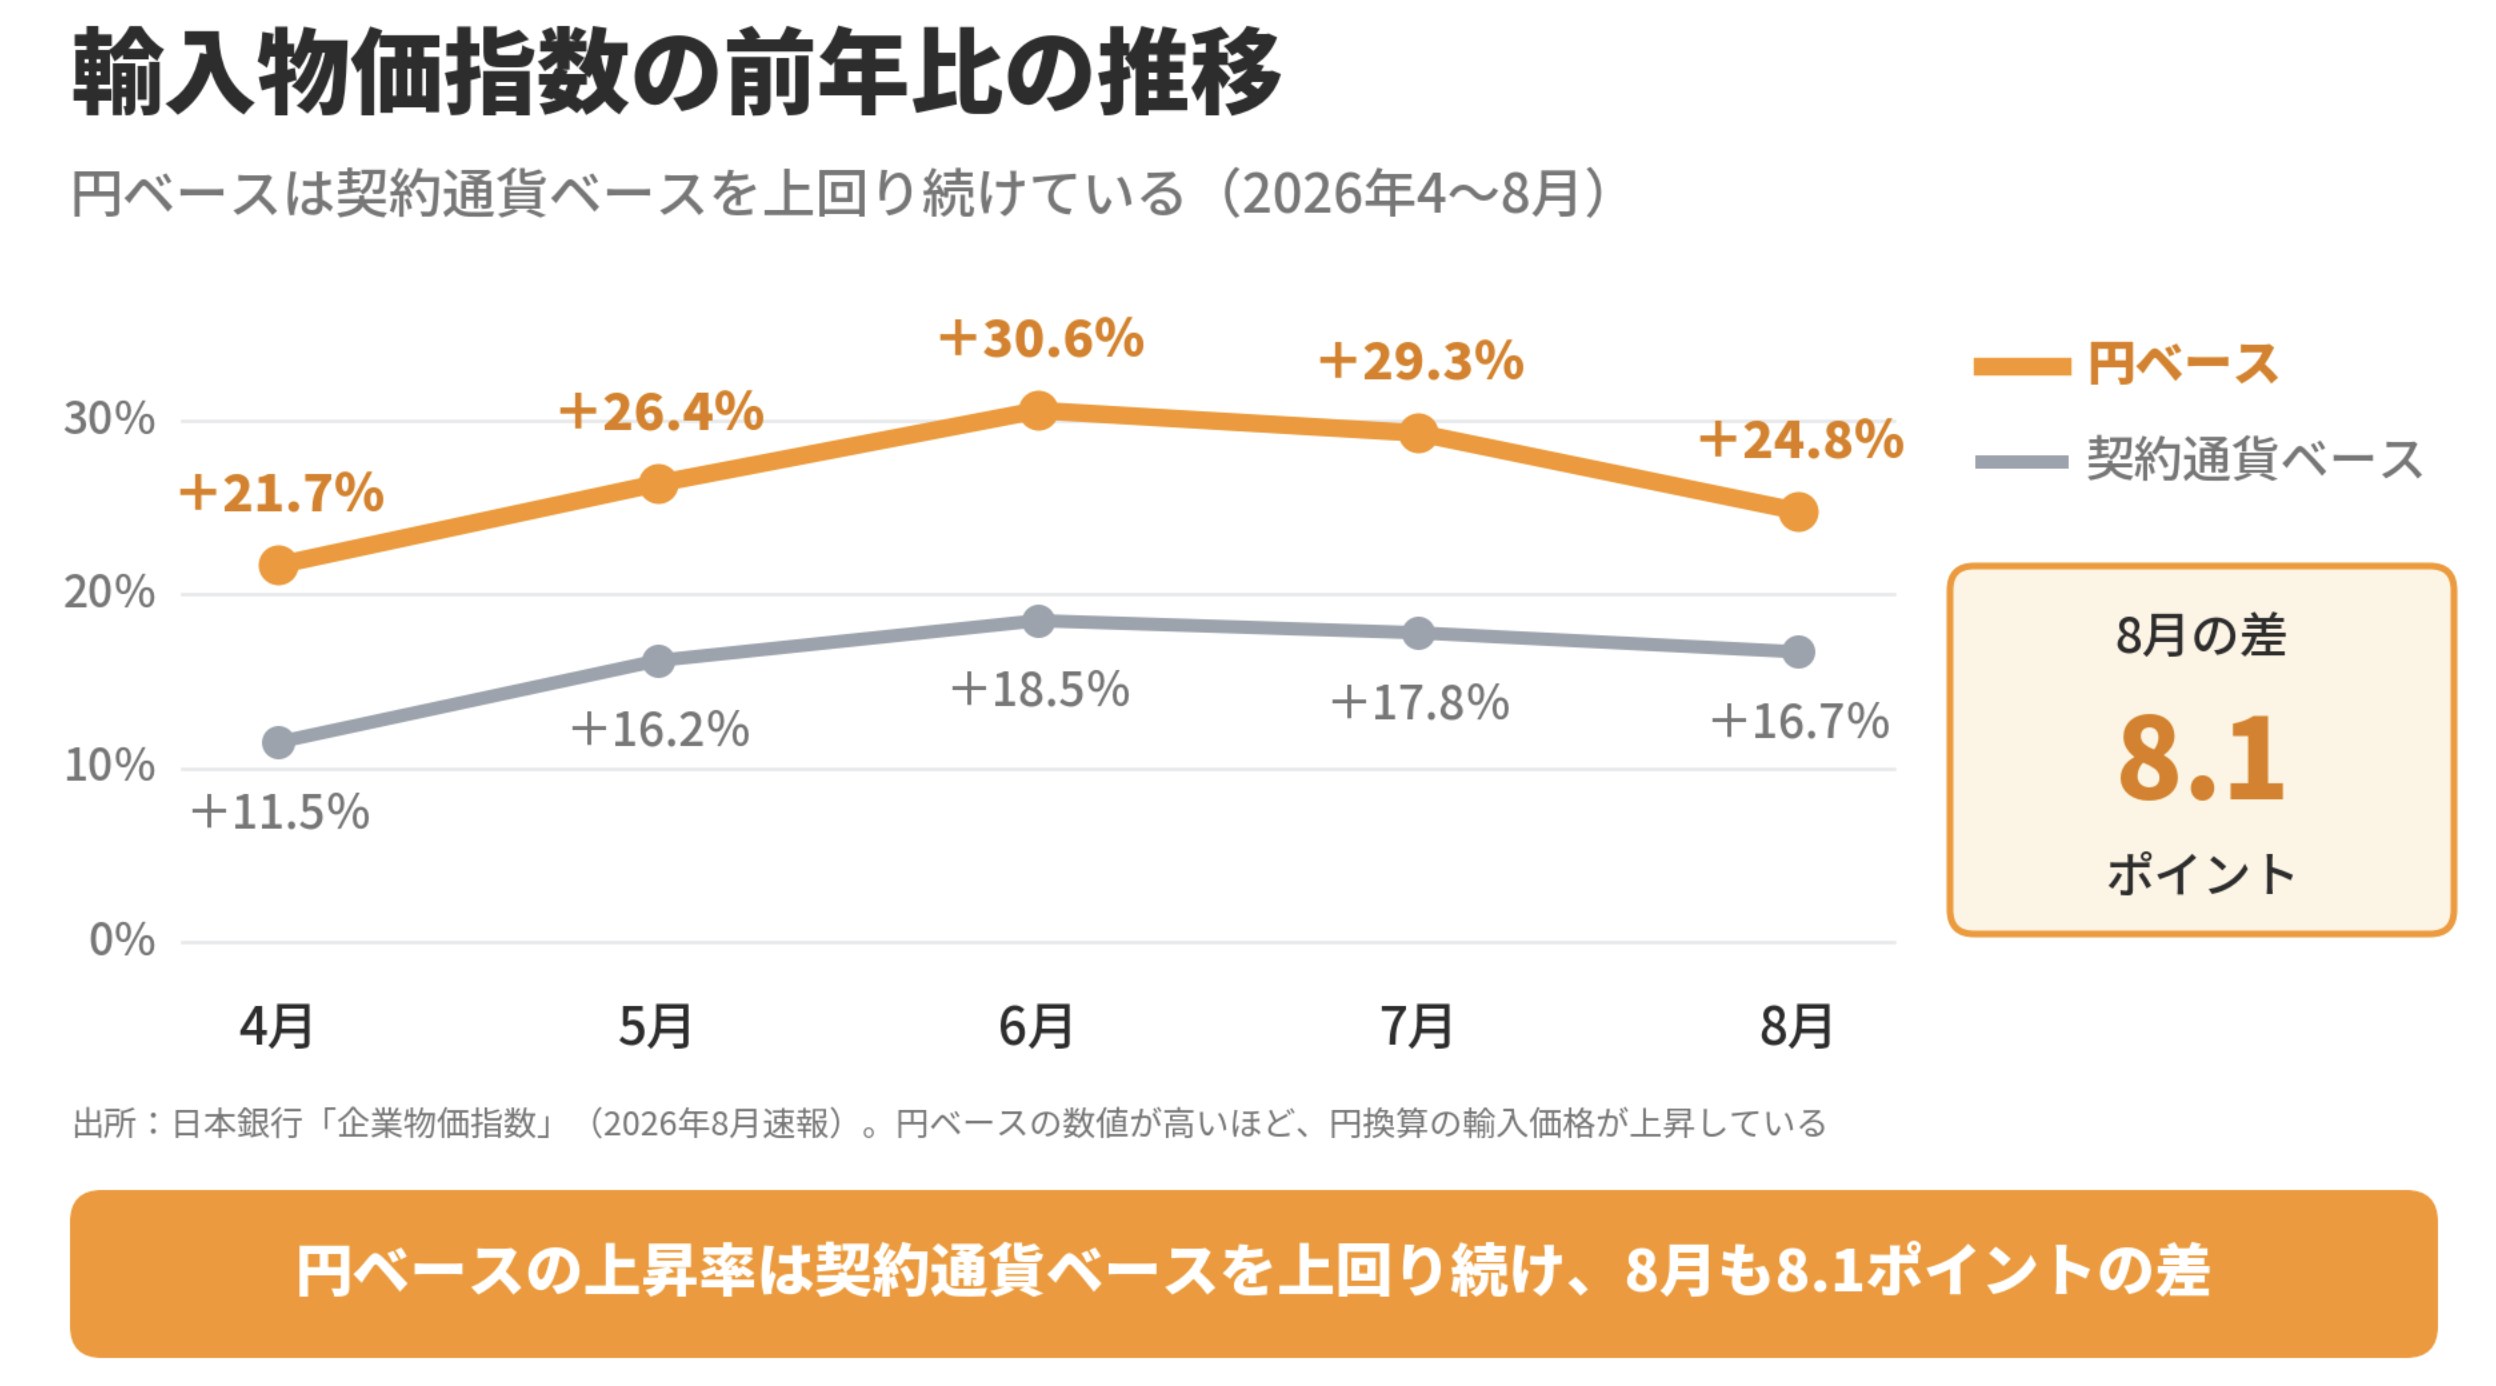
日本銀行の企業物価指数(2026年8月速報、9月11日公表)によると、輸入物価指数の前年比は、2026年4月から8月にかけて次のように推移しました。円ベースは、4月が+21.7%、5月が+26.4%、6月が+30.6%、7月が+29.3%、8月が+24.8%です。
契約通貨ベースは、4月が+11.5%、5月が+16.2%、6月が+18.5%、7月が+17.8%、8月が+16.7%でした。円ベースと契約通貨ベースの差は、4月が10.2ポイント、6月が12.1ポイント、8月が8.1ポイントで、全ての月で円ベースが上回っています。
8月の前月比は、円ベースが▲3.0%、契約通貨ベースが▲1.0%でした。同資料の参考欄では、8月のドル/円は前月比で▲2.4%、つまり円高方向に動いています。円ベースの低下幅が契約通貨ベースより大きいのは、この円高方向の動きが加わったためです。
貿易統計にみる輸入額と貿易収支
財務省が2026年9月16日に発表した8月分の貿易統計(速報)によると、輸入額は11兆1540億円で、前年同月比+28.0%となり、7か月連続で増加しました。貿易収支は1兆1056億円の赤字で、4か月連続の赤字です。
日本経済新聞は、原油価格の上昇と、半導体などの電子部品が輸入額を押し上げたと報じています。貿易統計の金額は円建てで集計されるため、外貨建ての価格の変化、輸入数量、為替レートの3つが合わさった結果です。
貿易統計の輸入額の増加は、円安の影響だけを示す数値ではありません。為替の影響を見る場合は、次に述べるように、品目ごとの円ベースと契約通貨ベースの差を確認する必要があります。
為替以外の要因の切り分け
同じ日本銀行の資料には、品目別の輸入物価指数も掲載されています。2026年8月の前年比を円ベースと契約通貨ベースで比べると、円安の影響が大きい品目と、そうでない品目が分かれます。
化学製品は、円ベースが+5.9%、契約通貨ベースが+0.1%でした。飲食料品・食料用農水産物は、円ベースが+7.4%、契約通貨ベースが+2.0%です。外貨建ての価格がほとんど変わっていない品目でも、円換算後の価格は上昇しており、為替の影響が中心といえます。
石油・石炭・天然ガスは、円ベースが+42.2%、契約通貨ベースが+32.8%でした。契約通貨ベースでも大きく上昇しているため、国際的な価格の上昇が主な要因で、円安がその上に重なっています。大和総研は、中東情勢に起因する供給制約が、原油高を通じて輸入金額を押し上げる要因として残っていると指摘しています。
為替の水準について、2026年9月29日の東京市場では1ドル=157円台前半で推移しました。
円安が輸入に与える影響を抑える実務対策
円安が輸入コストに及ぼす影響は、契約や見積もりの方法を工夫することで抑えられます。為替予約、契約条件の見直し、見積もり時のレートの置き方の3点を説明します。
為替予約でコストを固定する
為替予約とは、将来の一定の日に、あらかじめ決めた為替レートで外貨を売買する契約です。輸入代金の支払日が決まっている場合、契約した時点で、支払いに必要な円の金額を固定できます。
予約後に円安が進んでも、決済は予約したレートで行われるため、円換算の仕入れコストは増えません。反対に、予約後に円高へ動いた場合も、予約したレートのまま決済するため、円高による差益は得られません。
為替予約の仕組みやメリット・デメリットについては、こちらの記事で解説しています。
契約通貨・価格改定条件の見直し
輸入契約を円建てにすると、為替変動のリスクは輸出者側に移ります。ただし、輸出者は円安のリスクを見込んで、単価を高く設定する可能性があります。円建てにすれば、輸入コストの上昇が必ず避けられるわけではありません。
外貨建ての契約を続ける場合は、為替が一定以上動いたときに価格を見直す条件を契約書に盛り込む方法があります。取引先と、為替変動時の価格の扱いを事前に取り決めておくことで、急激な円安の際の交渉を円滑に進められます。
取引通貨を変更する場合や、価格改定条件を追加する場合は、取引先との合意が前提です。契約条件の変更は、次回の発注や契約更新の時期に合わせて協議します。
見積もり時は安全側のレートで試算する
発注から輸入申告までには、製造や輸送の期間があります。見積もりの時点のレートで原価を計算すると、申告時点で円安が進んでいた場合に、想定より原価が上がります。
販売価格を決める際は、現行のレートよりも円安側に複数のレートを置き、それぞれの場合の原価と利益を試算します。あわせて、税関が公示するレートは前々週の週間平均であるため、最新の公示レートを税関ホームページで確認します。
実際の支払いに使うレートと、課税価格の換算に使う公示レートは別のものです。原価管理では、この2つを分けて把握します。
まとめ|円安が輸入に与える影響と押さえる要点
本記事では、円安が輸入に与える影響を、価格、税、データ、対策の観点から整理しました。外貨建てで契約した輸入品は、円安が進むと円換算額が増え、仕入れコストが上昇します。
円安の影響は、仕入れ代金にとどまらず、課税価格を通じて関税と輸入消費税にも及びます。 仮定値の試算では、1ドル=130円から157円への円安で、輸入コストの合計が20.8%増加しました。
日本銀行の2026年8月速報では、輸入物価の前年比は円ベースで+24.8%、契約通貨ベースで+16.7%でした。品目によっては、契約通貨ベースでほとんど変化がなくても、円ベースでは大きく上昇しています。
実務では、為替予約によるコストの固定、契約通貨や価格改定条件の見直し、安全側のレートでの試算が有効です。まず自社の輸入品について、契約通貨、支払日、輸入申告の見込み日を整理してください。そのうえで、税関が公示する最新のレートを使って、現在の原価を試算することから始めましょう。