
2026年9月14日も日経平均株価は前引けで500円超下落し、約1カ月ぶりの安値圏で推移しています。「株価暴落はなぜ起きるのか」という疑問は、2024年8月5日の日経平均4,451円安(下げ幅過去最大)、2025年4月の相互関税ショック、そして2026年9月の連日の下落を経て、投資家だけでなく輸出入に携わる実務者にとっても切実な問いになっています。
本記事では、日経平均の歴代下落幅・下落率のデータをもとに暴落の仕組みと要因を整理し、為替や関税との関係、実務上の備え方までを解説します。
株価暴落はなぜ起きるのか|基本的な仕組みと「暴落」の定義
まず、株価暴落がどのような現象を指すのか、その定義と発生の仕組みを整理します。
株価暴落の定義と「調整」「弱気相場」との違い
株式市場では、高値からの下落率に応じて呼び方が変わります。一般的に、高値から10%程度の下落は「調整」、20%以上の下落は「弱気相場(ベアマーケット)」と呼ばれます。2025年4月には、米国のナスダック総合株価指数が2024年12月の直近最高値から22.7%下落し、弱気相場入りしたことが報告されています。
「暴落」という言葉自体に統一された定義はありませんが、実務上は1日の下落率が7〜10%を超える急激な下げを指すことが多く、単なる調整とは区別されます。
株価暴落なぜ連鎖するのか|売りが売りを呼ぶメカニズム
株価暴落が1日で終わらず、数日にわたって連鎖する背景には、売りが売りを呼ぶ市場構造があります。信用取引で株式を保有する投資家は、株価下落によって担保価値が下がると追加証拠金(追証)を求められ、それを避けるために株式を売却します。この売却がさらに株価を押し下げ、次の投資家の追証を招くという連鎖が生じます。
また、株価指数を対象としたオプション取引では、株価が下落すると「プット(売る権利)」の取引が活発化し、市場参加者の弱気心理を映す指数が急上昇する現象も見られます。2024年8月5日には、日経平均ボラティリティー・インデックス(VI)が前週末比55.27ポイント高い84.71まで急伸したことが報告されており、投資家心理の悪化が数値としても確認できます。
株価暴落と株価急落の見分け方|下落幅と下落率の2つの指標
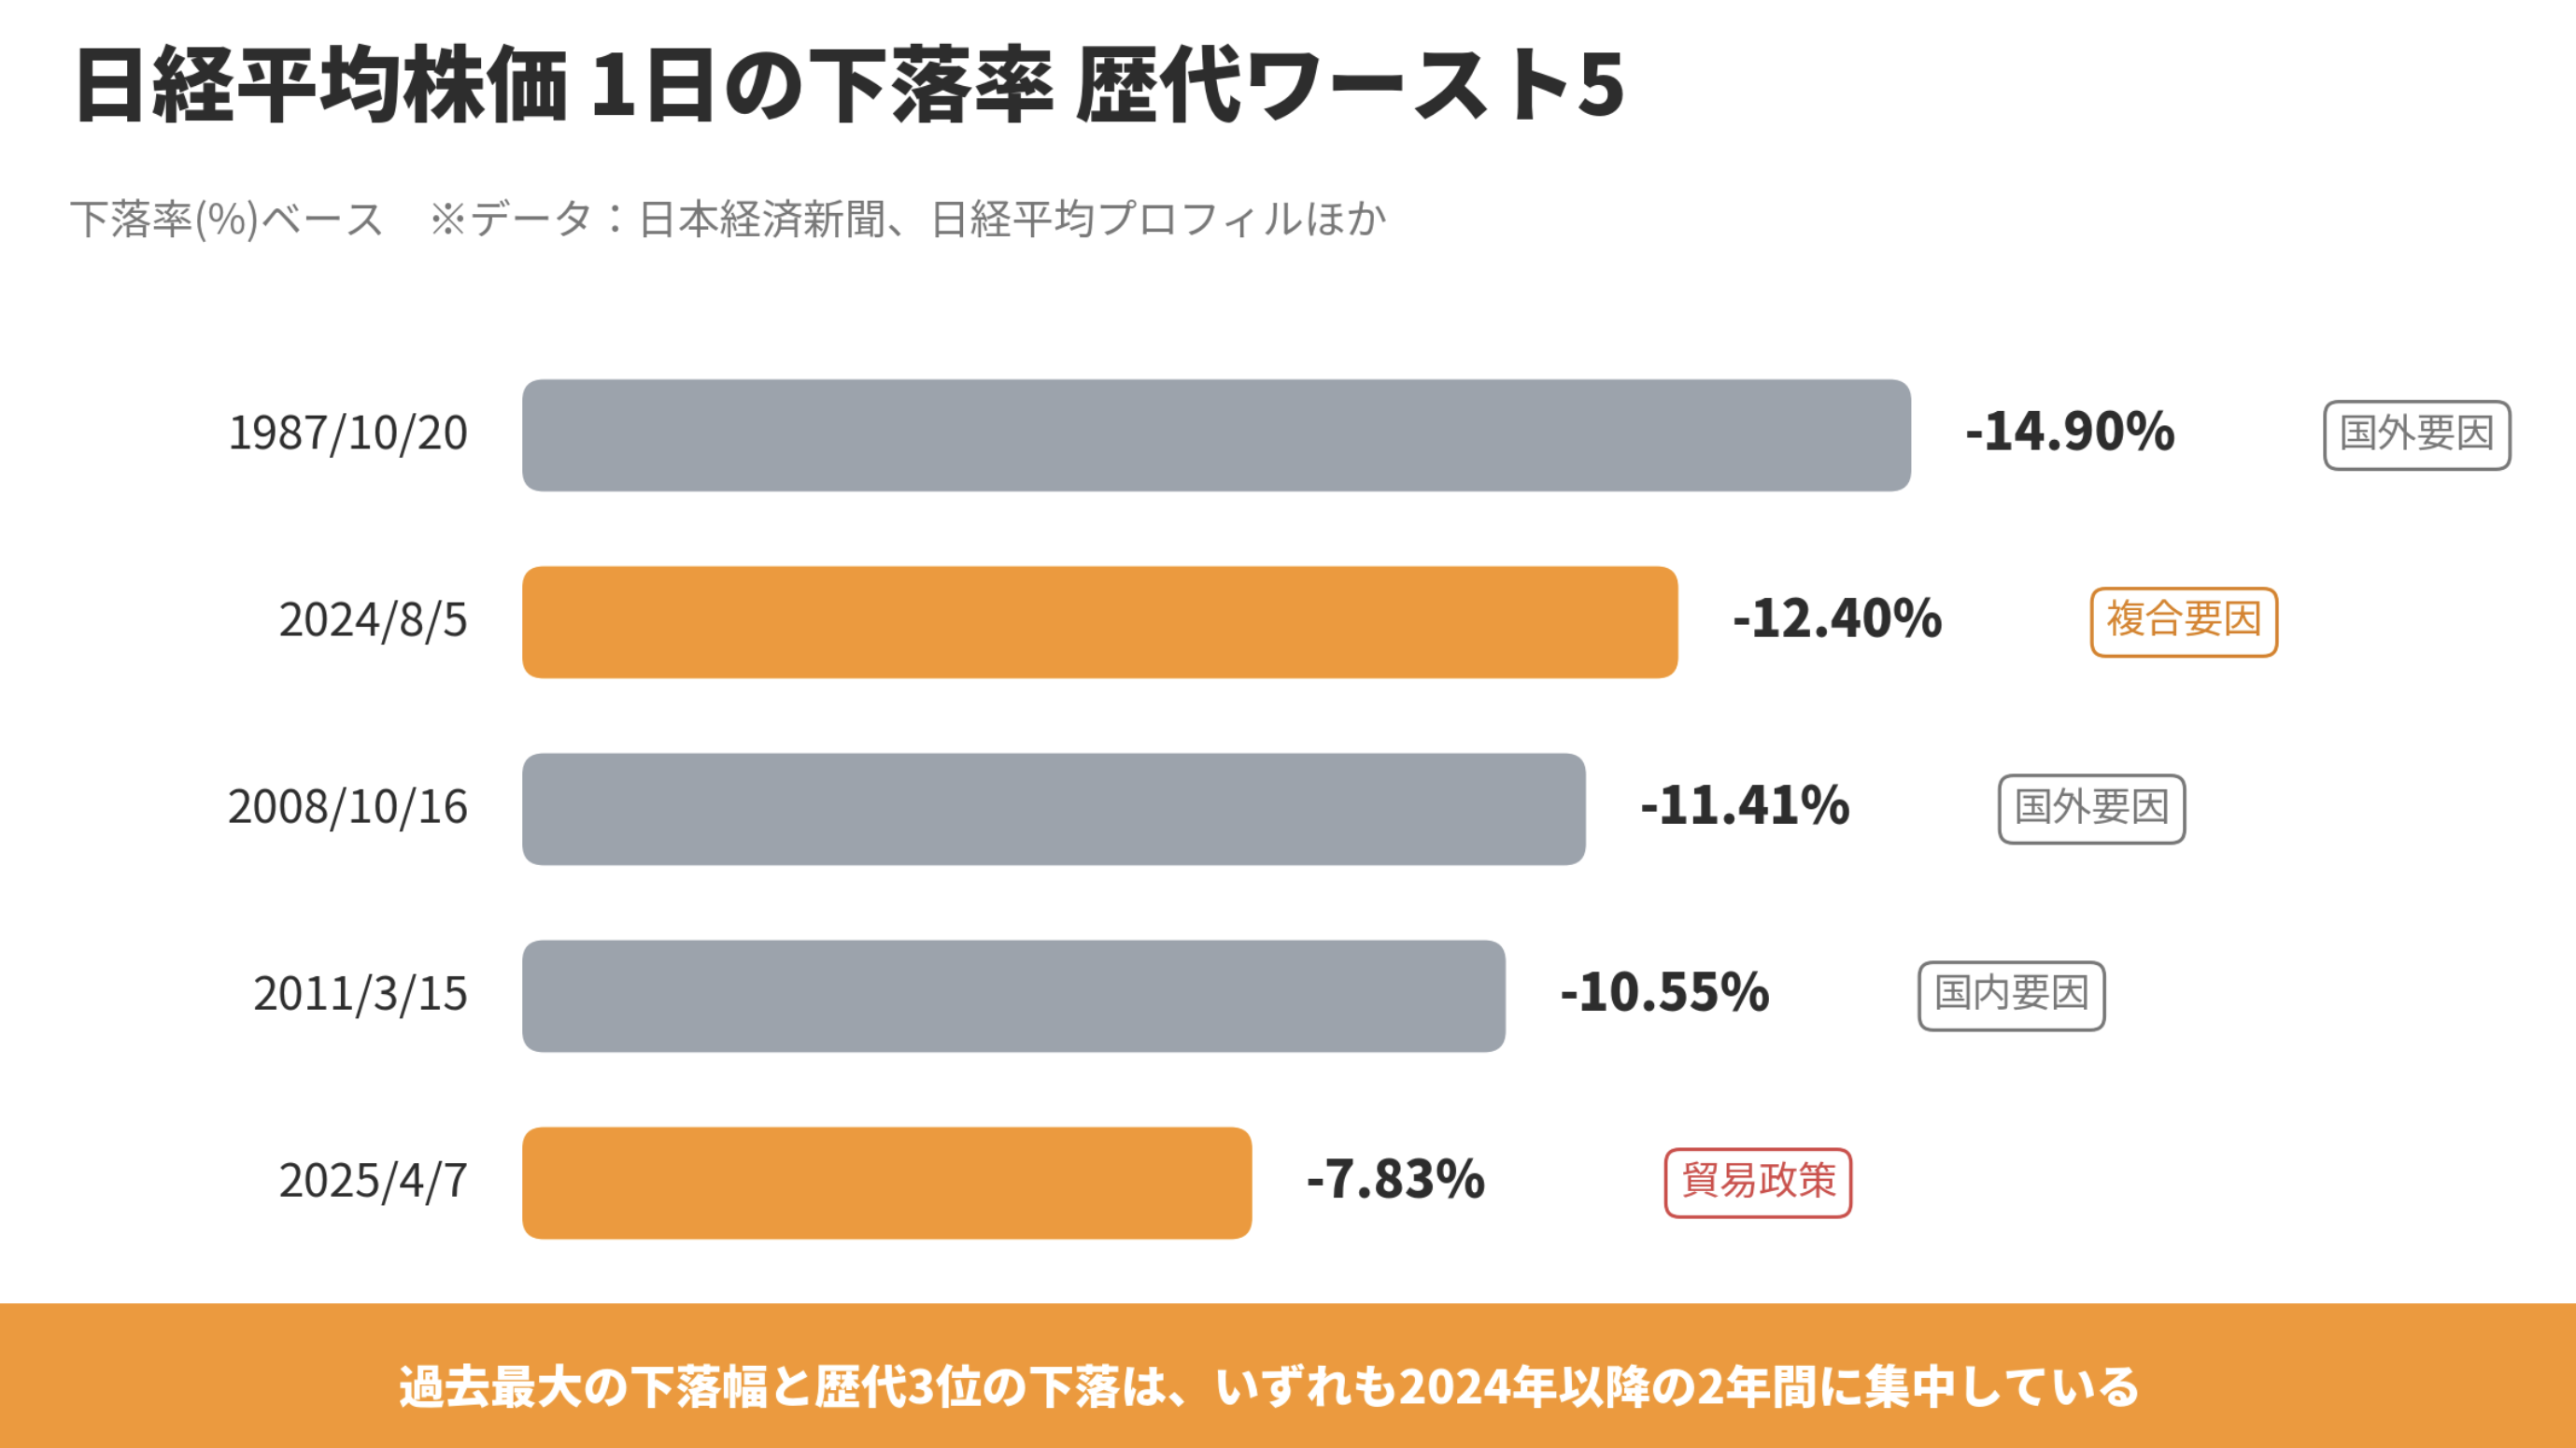
株価の下落規模を評価する際は、「下落幅(円)」と「下落率(%)」の2つの指標を分けて確認する必要があります。日経平均株価は水準そのものが年々変動するため、下落幅だけでは過去との単純比較ができません。例えば、2024年8月5日の下落幅4,451円28銭は歴代1位ですが、下落率では12.40%で歴代2位です。
1987年10月20日のブラックマンデー翌日は、下落幅こそ3,836円48銭でしたが、当時の株価水準に対する下落率は14.9%に達し、下落率としては歴代1位を記録しています。この2つの指標を併用することで、暴落の実際の深刻度をより正確に把握できます。
株価暴落はなぜ繰り返されるのか|過去の大暴落5つの要因分類
株価暴落の要因は、国外要因型・複合要因型・貿易政策型など、いくつかのパターンに分類できます。ここでは、日本経済新聞など一次資料で確認できる代表的な事例を整理します。
国外要因型:ブラックマンデー(1987年)・リーマンショック(2008年)
国外要因型は、海外市場の急落が日本市場に波及して起きる暴落です。1987年10月20日は、前日の米国市場の急落(ブラックマンデー)が世界に飛び火し、日経平均は3,836円48銭(14.9%)安となりました。2008年10月16日には、米国発の世界金融危機(リーマンショック)の影響で、日経平均は1,089円02銭(11.41%)安を記録しています。
いずれも、日本国内の要因ではなく、米国発のショックが直接の引き金となった点が共通しています。
複合要因型:2024年8月5日の4,451円安
2024年8月5日の日経平均株価は、前週末比4,451円28銭(12.40%)安の31,458円42銭で取引を終え、下げ幅としては過去最大となりました。この日は、日銀の利上げ路線への警戒、為替の急速な円高、米国景気の先行き懸念という複数の要因が同時に重なった「複合要因型」の暴落です。
東証プライム市場の売買代金は7兆9,674億円と過去最大となり、800を超える銘柄がストップ安水準まで下落するなど、ほぼ全面安の展開となりました。
貿易政策型:2025年4月の相互関税ショック
2025年4月2日、米国のトランプ大統領は世界各国からの輸入品に対して「相互関税」をかけると発表しました。この発表を受け、日経平均株価は3月26日の高値38,027円29銭から、8営業日で18.1%下落しました。
特に4月7日には、前週末に中国政府が米国からの全輸入品に34%の追加関税をかけると発表したことを受けて、日経平均は前週末比2,644円(7.83%)安の31,136円58銭となり、下落幅としては歴代3位を記録しています。貿易政策の応酬そのものが暴落の直接的な引き金となった点で、それまでの2つの型とは性質が異なります。
株価暴落なぜ為替・関税と連動するのか|輸出入企業への影響
株価暴落は、為替相場や関税政策の変化と密接に連動します。ここでは、輸出入に携わる実務者の視点から、この連動の仕組みを整理します。
円高と株価暴落の因果関係|輸出企業の業績予想が変わる仕組み
日経平均株価を構成する銘柄には、売上の多くを海外で稼ぐ輸出企業が多く含まれています。為替が円高方向に急速に進むと、海外での売上を円換算した際の金額が目減りし、企業の業績予想が下方修正されやすくなります。2024年8月5日の暴落局面では、米国景気の先行き懸念とともに為替の円高加速が下落要因として報じられており、円高と株価下落が同時に進行する場面が典型例です。円高が進むほど輸出企業の業績懸念が強まり、株価の下押し圧力が増すという因果関係を理解しておくことが重要です。
こちらの記事もご確認ください。
関税措置が株価暴落を引き起こす経路
関税措置による株価下落は、企業のサプライチェーンコストの増加を通じて業績予想を悪化させる経路で発生します。例えば、輸入品に10%の追加関税が課される場合、課税価格100万円の商品では課税価格100万円×関税率10%=10万円が追加コストとなり、この増加分を販売価格に転嫁できなければ企業の利益率が直接圧迫されます。
2025年4月の相互関税ショックでは、米中両国が互いに関税を引き上げる応酬に発展したことで、世界的なサプライチェーンの混乱と景気減速への警戒が広がり、株価下落の直接的な要因となりました。
こちらの記事もご確認ください。
株価暴落時に業種別で何が起きるか|外需株・半導体株と内需株の下落率差
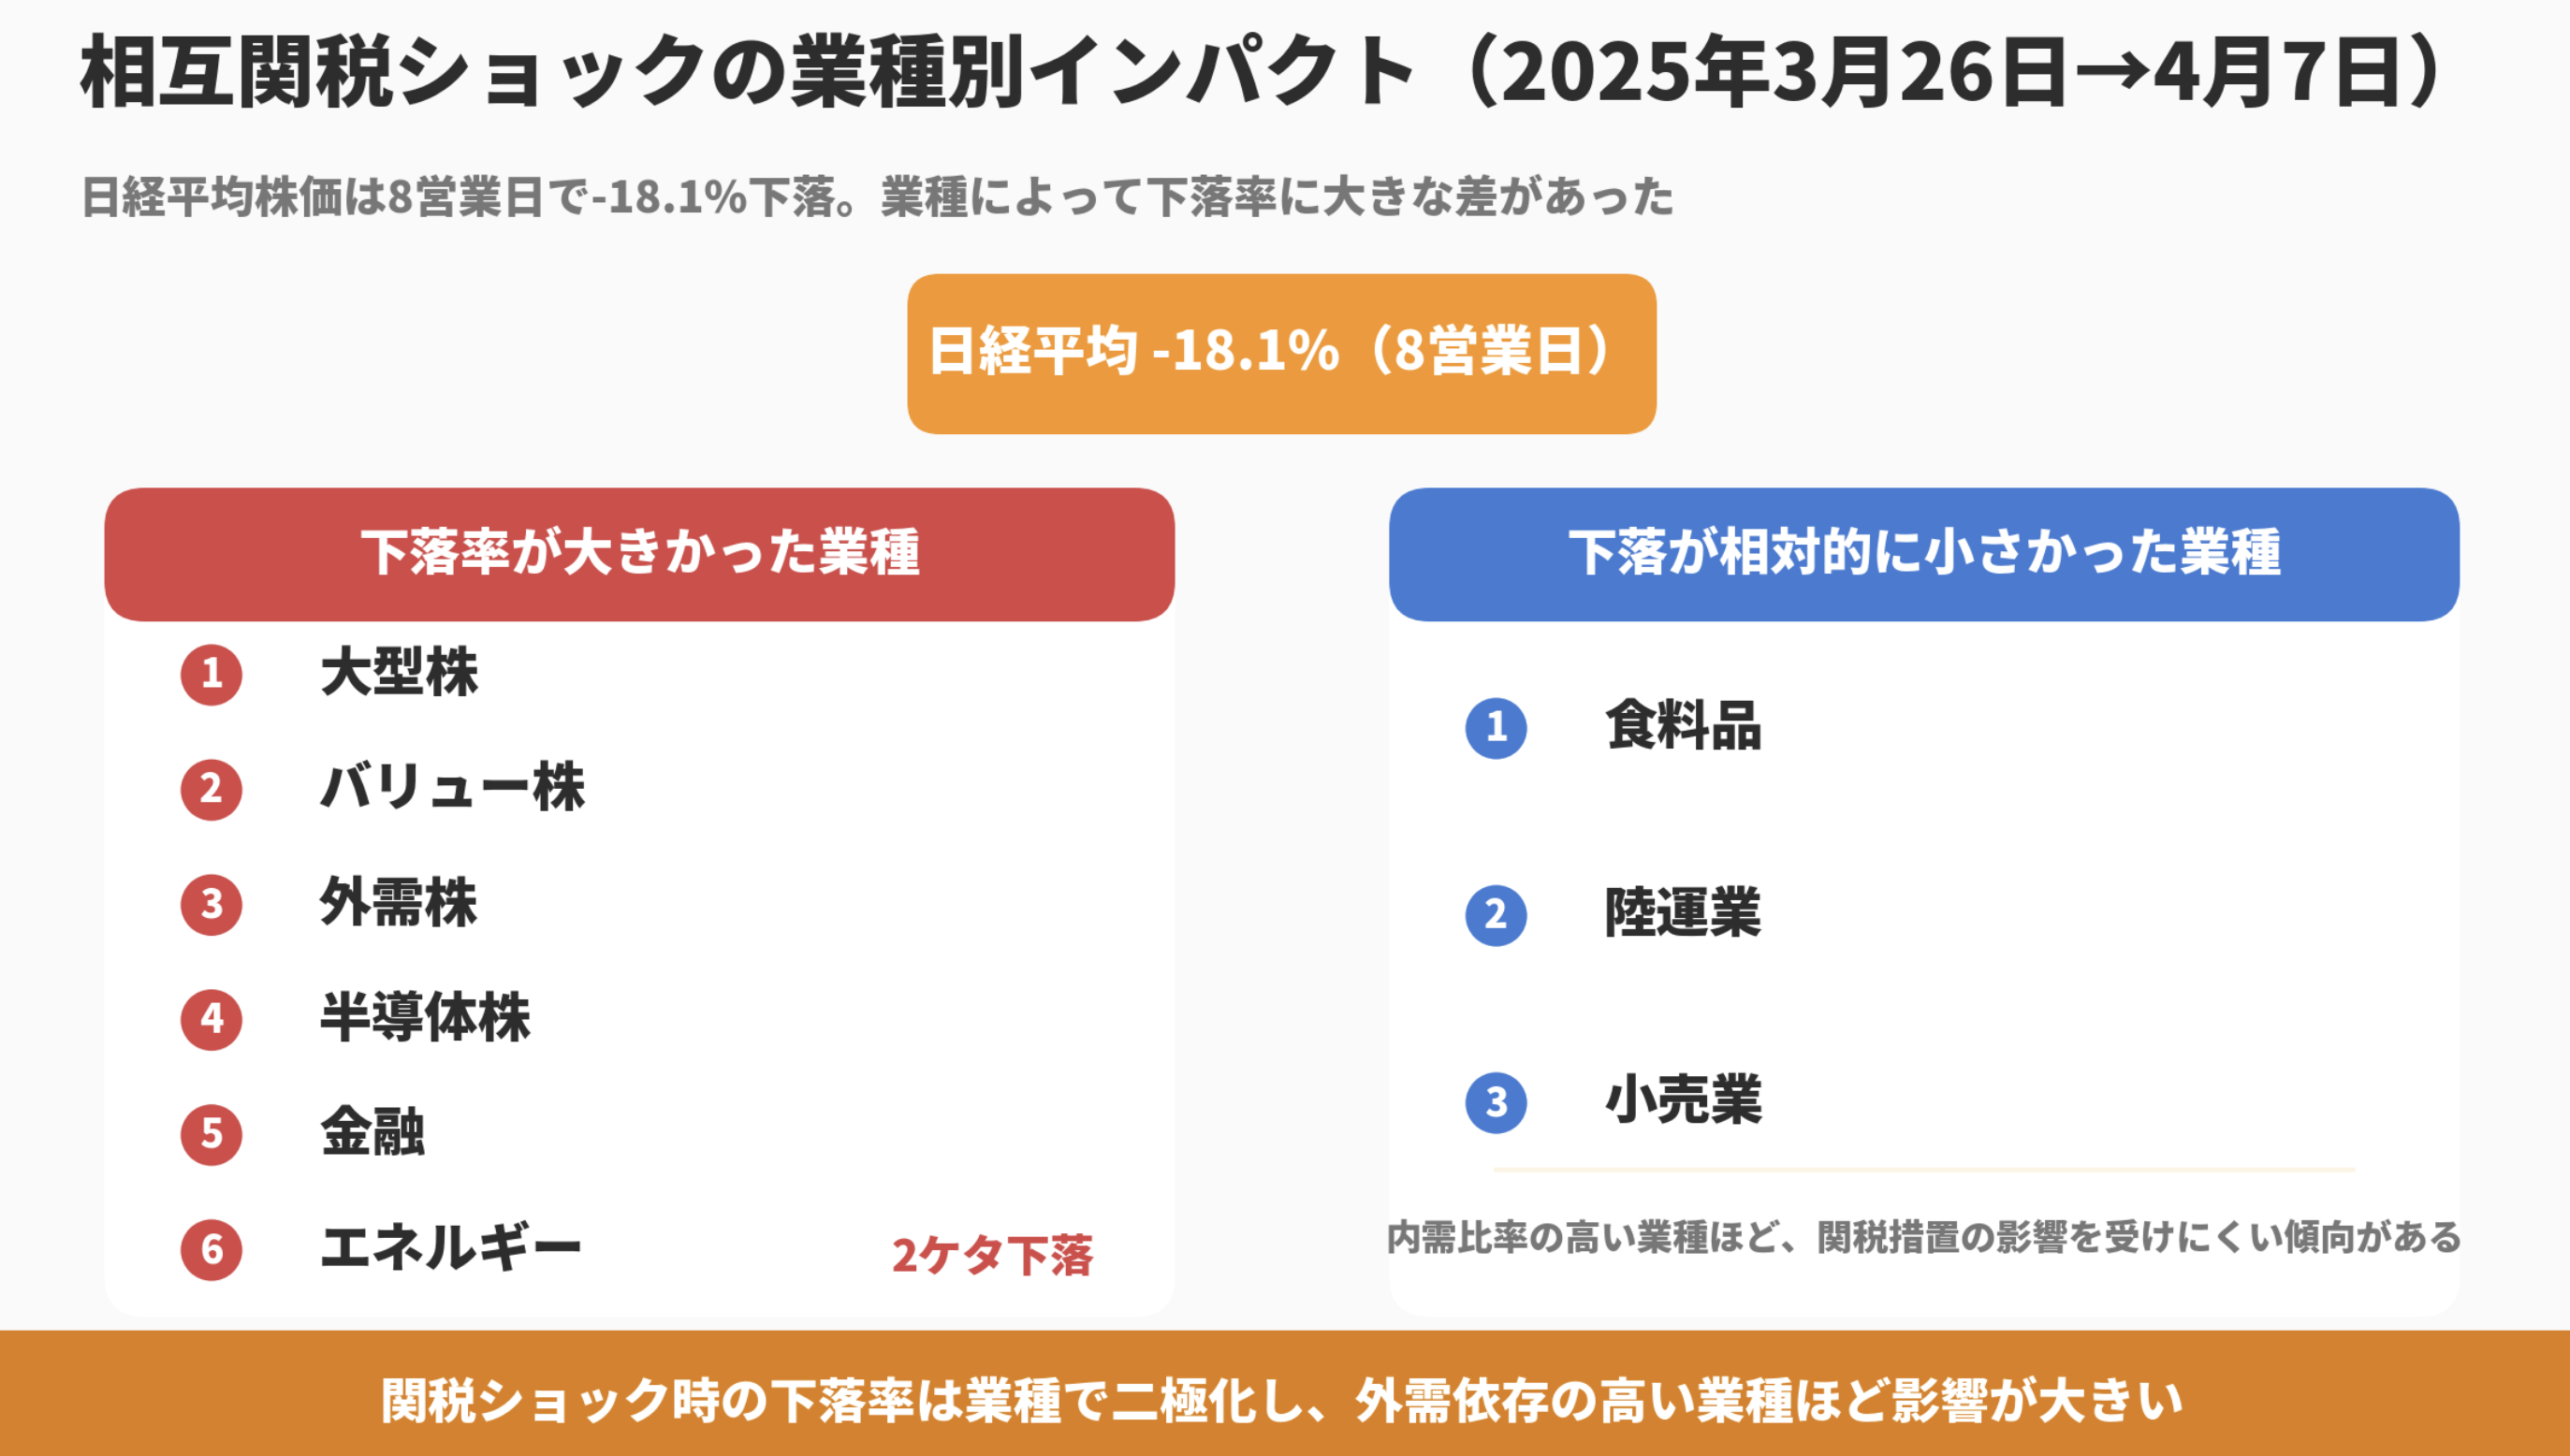
株価暴落の影響は、全ての業種に一様に及ぶわけではありません。2025年3月26日から4月7日までの下落局面を業種別に見ると、大型株・バリュー株・外需株・半導体株は日経平均やTOPIXの下落率を上回る2ケタ下落となった一方、食料品・陸運業・小売業の下落は相対的に小さいものにとどまりました。
金融やエネルギー業種の下落も目立っています。これは、海外売上比率が高く貿易政策の影響を受けやすい業種ほど株価の変動が大きくなる一方、内需中心の業種は相対的に影響が限定的であることを示しています。
株価暴落なぜ2026年9月に起きているのか|直近の下落と実務者が取るべき対応
2026年9月に入り、日経平均株価は再び不安定な値動きとなっています。直近の動向と、輸出入実務者が取るべき対応を整理します。
2026年9月の日経平均下落の3つの背景
2026年9月11日、日経平均株価の終値は前日比1,259円61銭安の64,011円34銭となり、約1カ月ぶりの安値水準となりました。9月2日には取引時間中に下げ幅が一時2,000円に迫る場面もあり、前日比1,889円70銭安の64,325円64銭で取引を終えています。9月14日も前場終値時点で512円73銭安の63,498円61銭と続落しました。
これらの下落局面では、世界的な金利上昇と米国株安、AI関連銘柄の開発鈍化懸念という複数の要因が重なっていることが報じられており、2024年8月や2025年4月と同様の「複合要因型」の値動きが続いていると整理できます。
株価暴落局面で輸出入実務者が確認すべき3項目
株価暴落は株式投資家だけの問題ではなく、為替や関税と連動する以上、輸出入実務にも直結します。暴落局面では、為替予約の有無とレート水準、海外取引先の与信状況、関税率変更を見込んだ在庫・発注計画の3項目を確認することが実務上の次の一手になります。
特に為替予約を行っていない取引では、円相場の急変動がそのまま採算に影響するため、暴落のニュースが出た時点で早めに社内の為替方針を確認しておくことが望まれます。
情報の一次ソース|日経平均プロフィルと財務省貿易統計の使い方
株価暴落に関する情報を確認する際は、報道の見出しだけでなく一次資料にあたることが重要です。日経平均株価の月次・日次データは「日経平均プロフィル」(indexes.nikkei.co.jp)で公表されており、下落幅・下落率の歴代順位を含めた詳細を確認できます。関税や貿易統計に関する数値は、財務省貿易統計や税関のウェブサイトで一次データとして公表されています。
暴落時こそ、こうした一次資料に基づいて自社への影響を冷静に見極めることが実務上求められます。
まとめ
株価暴落はなぜ起きるのかという問いに対して、単一の答えはありません。国外市場の急落が波及する国外要因型、金利・為替・景気懸念が重なる複合要因型、関税政策の応酬が引き金となる貿易政策型など、過去の事例はそれぞれ異なる構造で発生してきました。共通しているのは、いずれの場合も信用取引の追証やオプション取引を通じて売りが売りを呼ぶ連鎖が生じ、下落幅・下落率の両面で歴史的な水準に達している点です。
また、株価暴落は為替の円高や関税措置と連動しやすく、輸出企業の業績予想や輸入コストに直接影響するため、輸出入に携わる実務者にとっても無縁の出来事ではありません。2026年9月の下落局面のように、暴落は今も繰り返し発生しています。報道の見出しだけで判断せず、日経平均プロフィルや財務省貿易統計といった一次資料を確認しながら、為替予約や在庫計画など自社の実務対応を見直す姿勢が求められます。