
輸入する製品の関税分類(HSコード)に自信がなく、関税率の見込み違いで輸入コストが狂うことを避けたい担当者は多いはずです。
事前教示制度は、輸入の前に税関へ関税分類や関税率などを照会し、回答を受けられる制度です。「いつ・どうやって申請し、何日で回答が来るのか」を知りたい方に向けた内容です。
本記事では、使うべき場面、申請方法と必要なもの、回答までの日数と効力、公表されている回答事例の調べ方を、税関の公式情報をもとに解説します。
事前教示制度とは?関税分類を税関に事前確認する仕組みを3行で解説
以下は、特に断りのない限り、税関(財務省)が公開している情報に基づきます。
事前教示制度の概要(3行で)
輸入を予定する貨物について、関税分類(税番)などを、輸入前に税関へ照会できる制度です。
照会は原則として文書で行い、税関から文書による回答(事前教示回答書)が交付されます。
回答書の内容は、輸入申告の審査で尊重され、輸入時の税番と税率の見通しが立ちます。
事前教示で照会できる4つの項目
照会できるのは、関税分類(所属区分と税番)、原産地、関税評価、減免税の4項目です。
関税評価は課税価格の決め方、減免税は関税の減免を受けられるかどうかの確認です。本記事は関税分類を中心に解説します。
関税の仕組みと関税率の基本についてはこちらの記事で解説しています。
事前教示を使うべき場面|関税率が分かれる品目・初めて扱う製品・輸出時の注意
事前教示は、輸入貨物の関税分類に迷うときに使う制度です。使うべき場面と、使えない場面を整理します。
活用できる3つの場面
カスタムスアンサー「1202 品目分類の事前教示制度について」によると、事前に税率が分かるため原価計算の確実性が高まり、輸入通関もスムーズになります。次のような場面で活用できます。
- 区分によって関税率が異なる品目で、どの区分に当たるか判断に迷う
- 初めて輸入する製品で、関税分類に自信がない
- 原価計算や販売価格を決める前に、関税率を確認したい
照会の対象は具体的な貨物で、架空の貨物はできません。自社でHSコードを調べても判断がつかない場合に使います。
HSコードを自分で調べる方法についてはこちらの記事で解説しています。
事前教示が使えない場面(輸出時の確認)
事前教示は輸入予定の貨物が対象で、輸出する貨物の相手国での関税分類を確認する制度ではありません。外為法に基づく輸出規制の該否も、確認できません。
税関の「輸出貨物の分類の照会」の案内によると、輸出統計品目表上の所属区分については、口頭(電話・窓口)またはEメールで照会できる別の仕組みがあります。
ただし、この回答は、輸出相手国の税関での取扱いを保証するものではありません。相手国での分類は、相手国の事前教示制度の利用を検討します。
事前教示の申請方法|文書・Eメール・口頭・NACCSの違いと必要なもの
照会方法は、文書、Eメール、口頭(電話・窓口)、NACCS(税関のシステム)の4つです。
4つの照会方法の違い
各方法の違いは、次の図のとおりです。
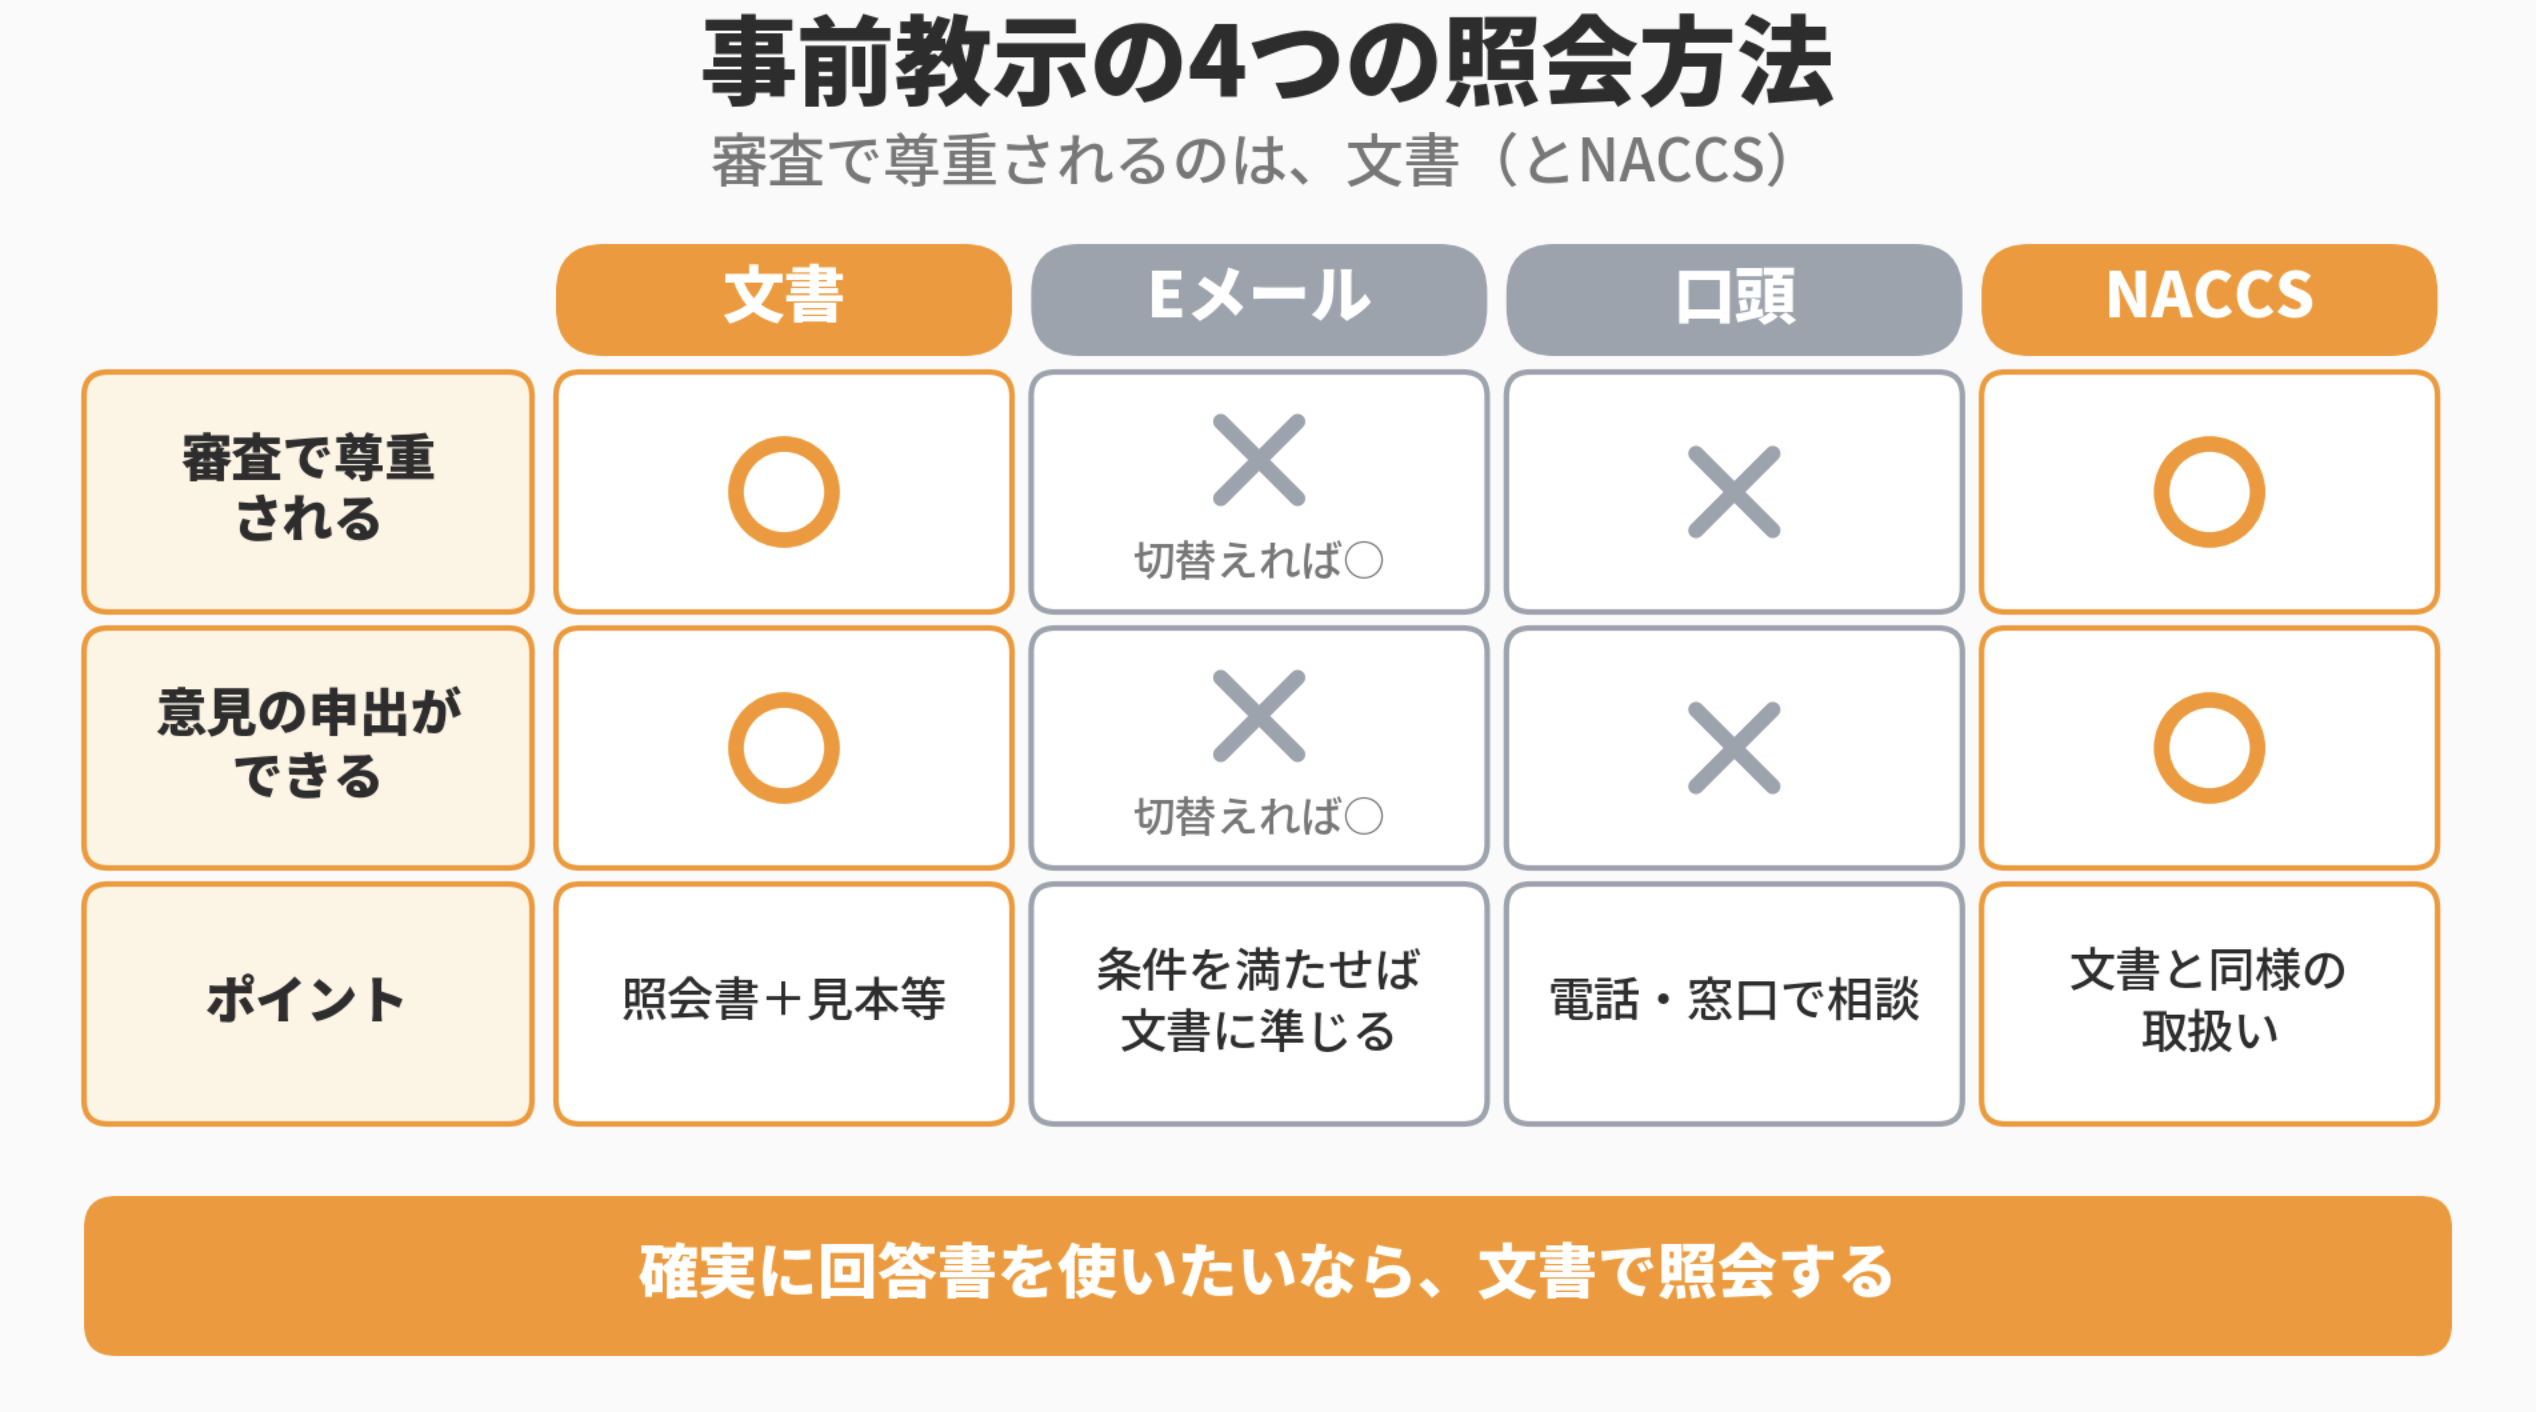
NACCSを利用する場合は、事前に税関へ相談し、システムの導入が必要です(カスタムスアンサー1205)。
回答書を輸入申告で使いたい場合は文書、まず概要を知りたい場合は口頭やEメールで相談します。
文書による照会の手順と必要書類
「事前教示に関する照会書(C-1000号)」と参考資料を、輸入を予定している税関に提出します。当該税関への提出が難しい場合は、最寄りの税関に提出します。
- 事前教示に関する照会書(C-1000号)1通
- 見本、または見本に代わる写真・図面などの参考資料
照会書には、貨物の製法・性状などを記載します。記載例は税関のサイトで公開されています。郵送や宅配便で提出したい場合は、事前に照会先の税関へ相談します。
Eメール照会と文書への切替え条件
図のとおり、Eメールの回答は原則として審査で尊重されません。税関の「Eメールを利用した事前教示制度」の案内によると、照会者が希望し、次の3つの条件を満たすことで、文書に準じた取扱いへ切り替えられます。
- 「インターネットによる事前教示照会書(C-1000号-13)」の電磁的記録を添付している
- 具体的な貨物(架空でない貨物)に係る照会である
- 見本なしで、1つの所属区分と1つの統計品目番号(9桁)について回答できる
見本の提出が必要な照会は切替えができないため、文書で照会します。切り替えた場合の照会・回答は、文書と同様に公開の対象です。
事前教示の回答日数と効力|原則30日以内・有効期間3年
回答が届くまでの日数と、回答の有効期間は、輸入のスケジュールに直結します。
回答までの日数
税関は文書による照会書を受理してから、原則30日以内(行政機関の休日は算入しない)のできるだけ早い時期に、文書で回答するとしています。
これは努力目標の書き方で、期限の保証ではありません。輸入の時期が決まっている場合は、余裕をもって照会します。
なお、関税評価に関する事前教示は原則90日以内が目安で、関税分類とは日数が異なります。
回答書の効力と有効期間
カスタムスアンサー1202によると、事前教示回答書の有効期間は3年間です。尊重の対象になるのは、回答書に記載された所属区分・関税率・統計品目番号です。
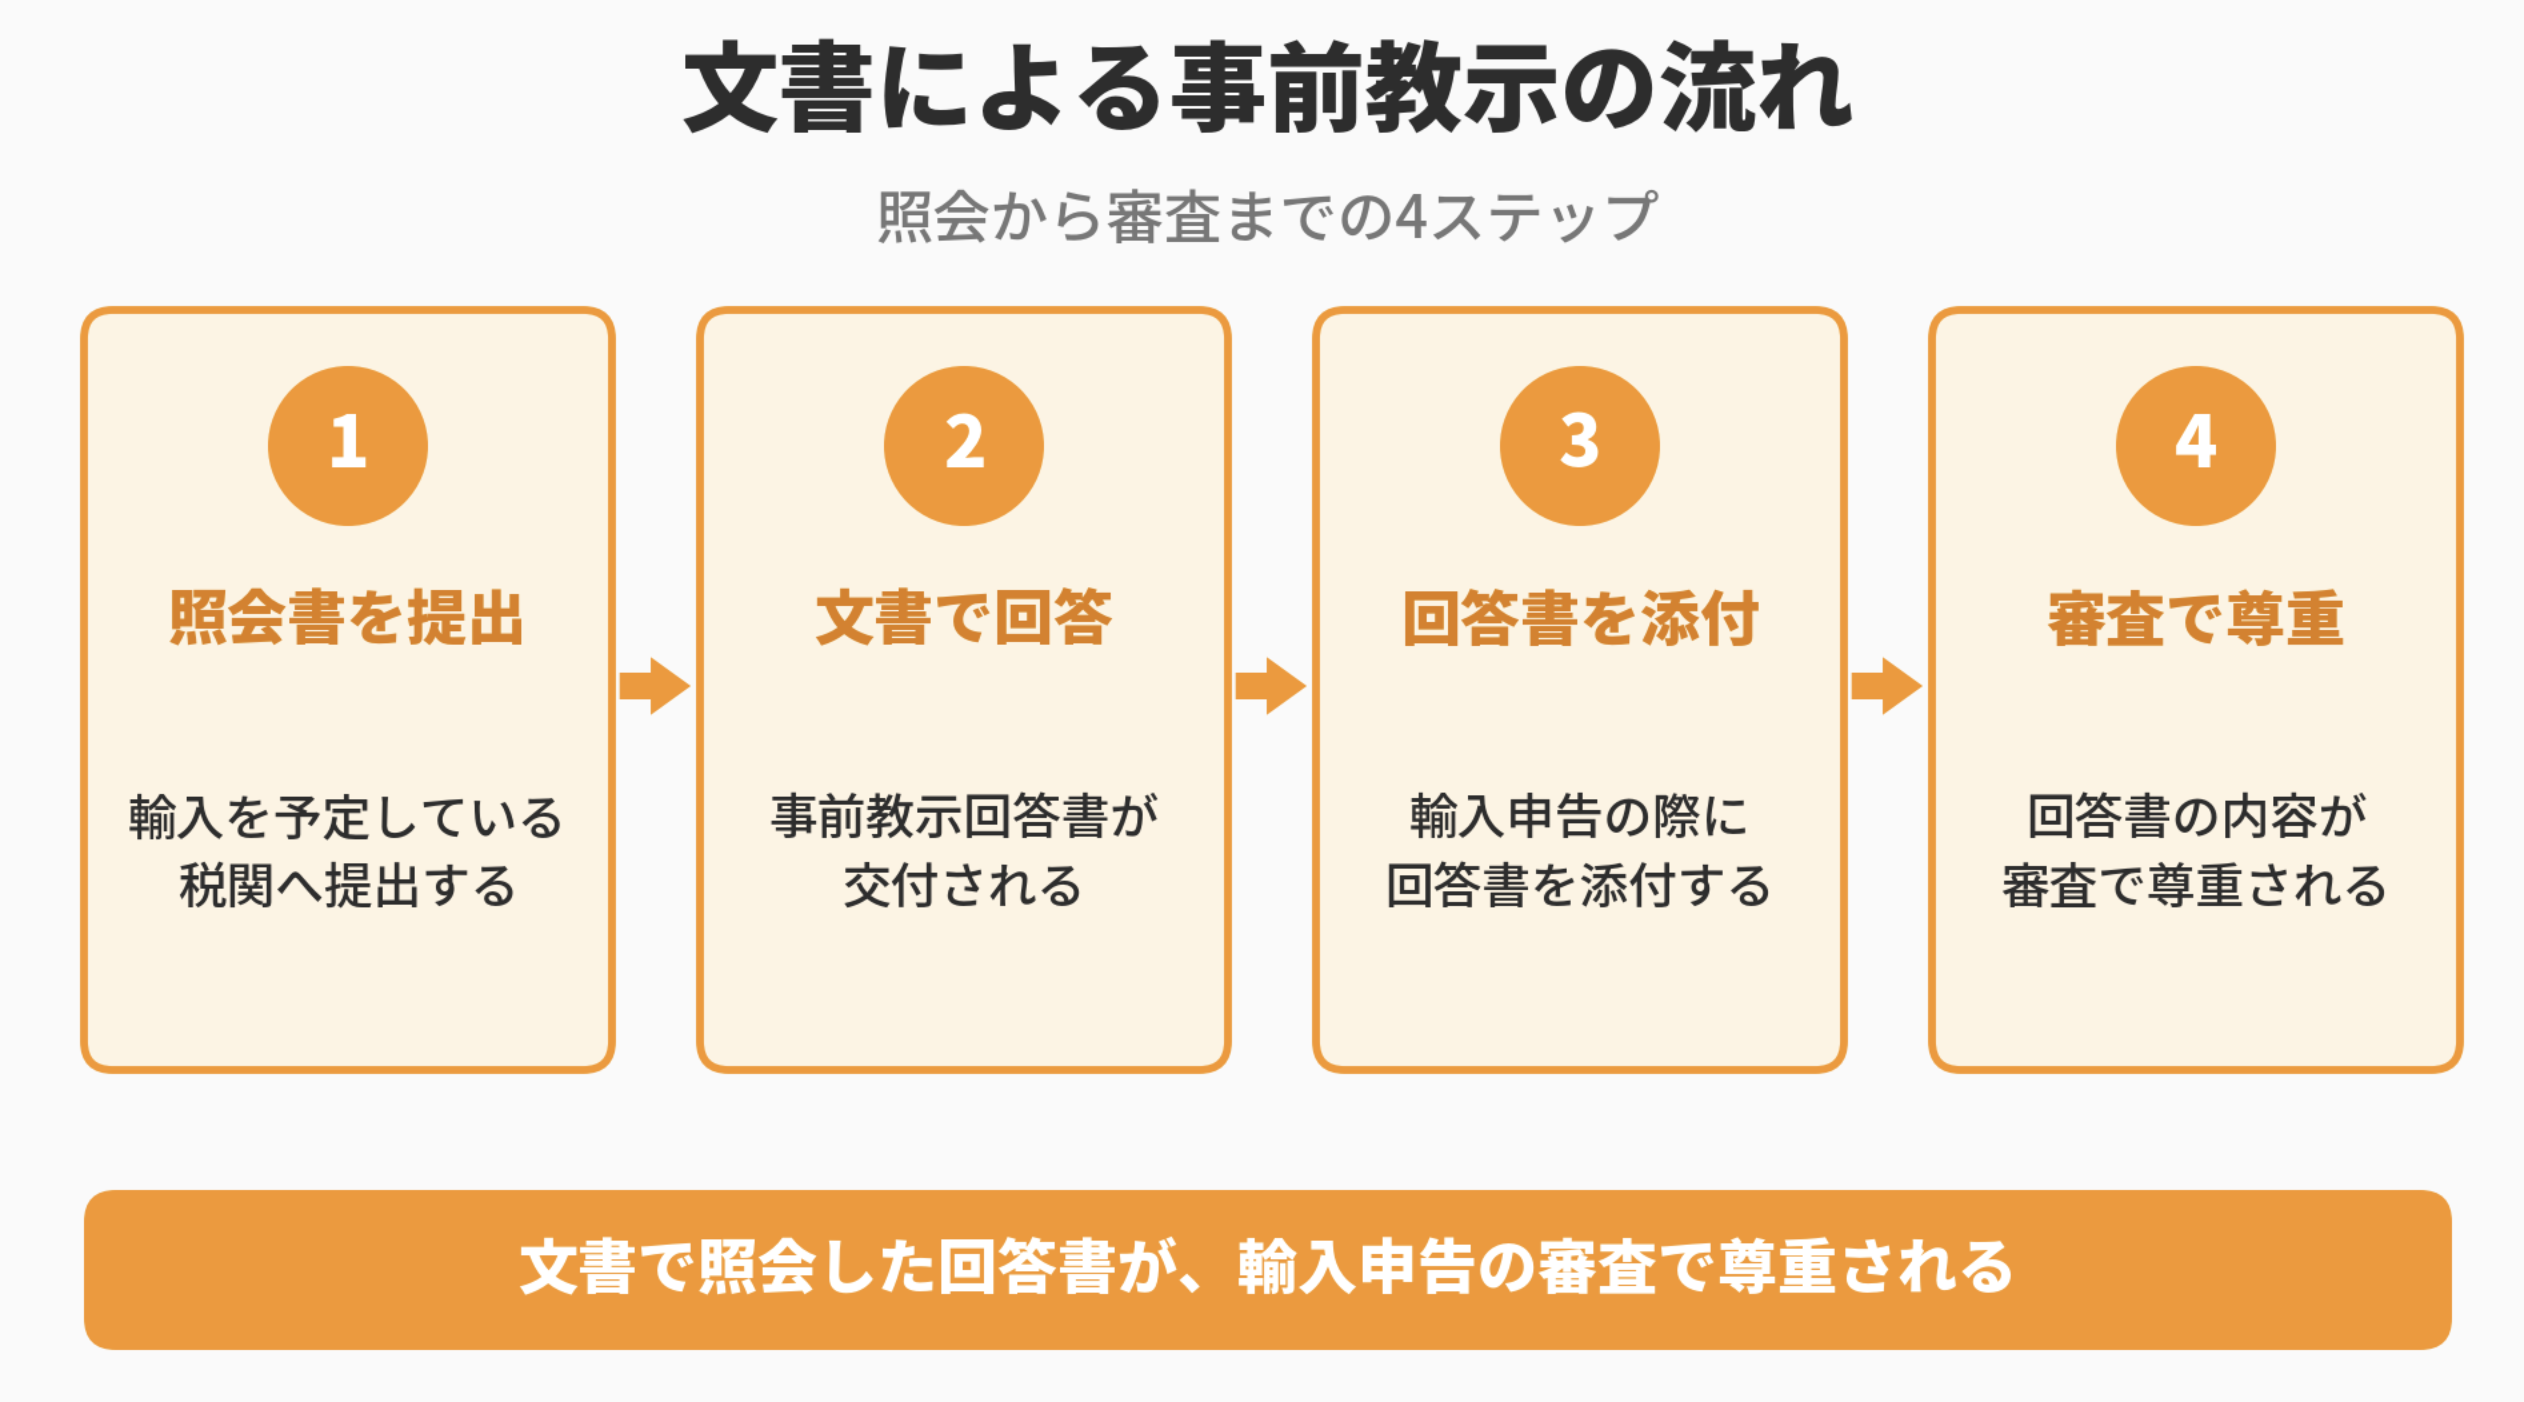
次の場合は、回答書があっても尊重されません。
- 照会内容と現品が異なるとき
- 有効期間を過ぎたとき
- 法令等の改正で取扱いが変わったとき
- 回答が法令等の適用を誤っているとき
内国消費税等の区分・税率や他法令の適用の有無も照会できますが、回答は参考にとどまり、尊重されません。
回答に意見があるとき
回答の所属区分や統計品目番号に再検討を希望する意見がある場合は、カスタムスアンサー1202によると、回答書が交付または送達された日の翌日から2か月以内に限り申し出ることができます。
申出は、「意見の申出書・回答書(C-1001号)」を、回答書を発出した税関へ文書で提出します。口頭やEメールの回答は、申出の対象外です。
公表されている事前教示回答の調べ方|税関の検索画面の使い方
税関は、公開可能な事前教示の回答をホームページで検索できるようにしています。照会の前に調べておくと、分類の目安になります。
回答が公開される範囲
カスタムスアンサー「1203 事前教示回答(品目分類)の公開について」によると、文書による事前教示と、Eメールのうち文書に準じた取扱いに切り替えたものは、非公開期間を最長180日として、原則公開されます。
公開によって不利益を受けるおそれがあるなど正当な理由がある場合は、照会者が非公開期間の設定を要請できます(東京税関の案内)。自社の製品情報が公開される点は、照会前に把握します。
検索画面の見方
税関ホームページの「事前教示回答(品目分類)」では、一般的品名、税番、貨物概要などから検索できます。結果には、次の項目が表示されます。
- 登録番号・税関・処理年月日
- 一般的品名・税番(9桁)
- 関税率・内国税率
- 貨物概要・分類理由
- 法令(他法令に関する情報)
「貨物概要」と「分類理由」を読むと、どの貨物がどの税番に分類されたかが分かります。
検索結果を見るときの注意
表示される関税率は、処理年月日の属する年度(または暦年)の税率で、年度によって異なる場合があります。現在の税率は別途確認します。
「法令」欄は税関限りの意見に基づく情報で、正式な回答が必要な場合は、主管官庁への照会が案内されています。
似た貨物の回答事例があっても、自社の貨物が同じ税番になるとは限りません。迷う場合は、自社の貨物について照会します。
事前教示制度のまとめ
事前教示制度は、輸入前に関税分類などを税関へ照会し、原則3年間有効な回答を得られる制度です。
照会は原則文書で行い、回答は原則30日以内を目安に届きます。Eメールや口頭は手軽ですが、輸入申告の審査で尊重されるのは、文書と、文書に準じた取扱いに切り替えたものです。申請の前に、公開されている回答事例で、似た事例がないかを確認します。
次に関税分類で迷う貨物が出たら、輸入予定の税関に、照会書(C-1000号)と見本または写真を準備して、相談してみてください。